【所得税・法人税】美術品は200万円未満まで減価償却できる?改正案をわかりやすく解説!
※この記事は、令和8年10月30日に公表された通達改正案に基づいて作成しています。現時点ではまだ確定前のため、実際に適用する際は最終的な通達をご確認ください。
会社や個人事業主が、事務所や店舗に飾る絵画や彫刻を購入した場合の購入価額について、
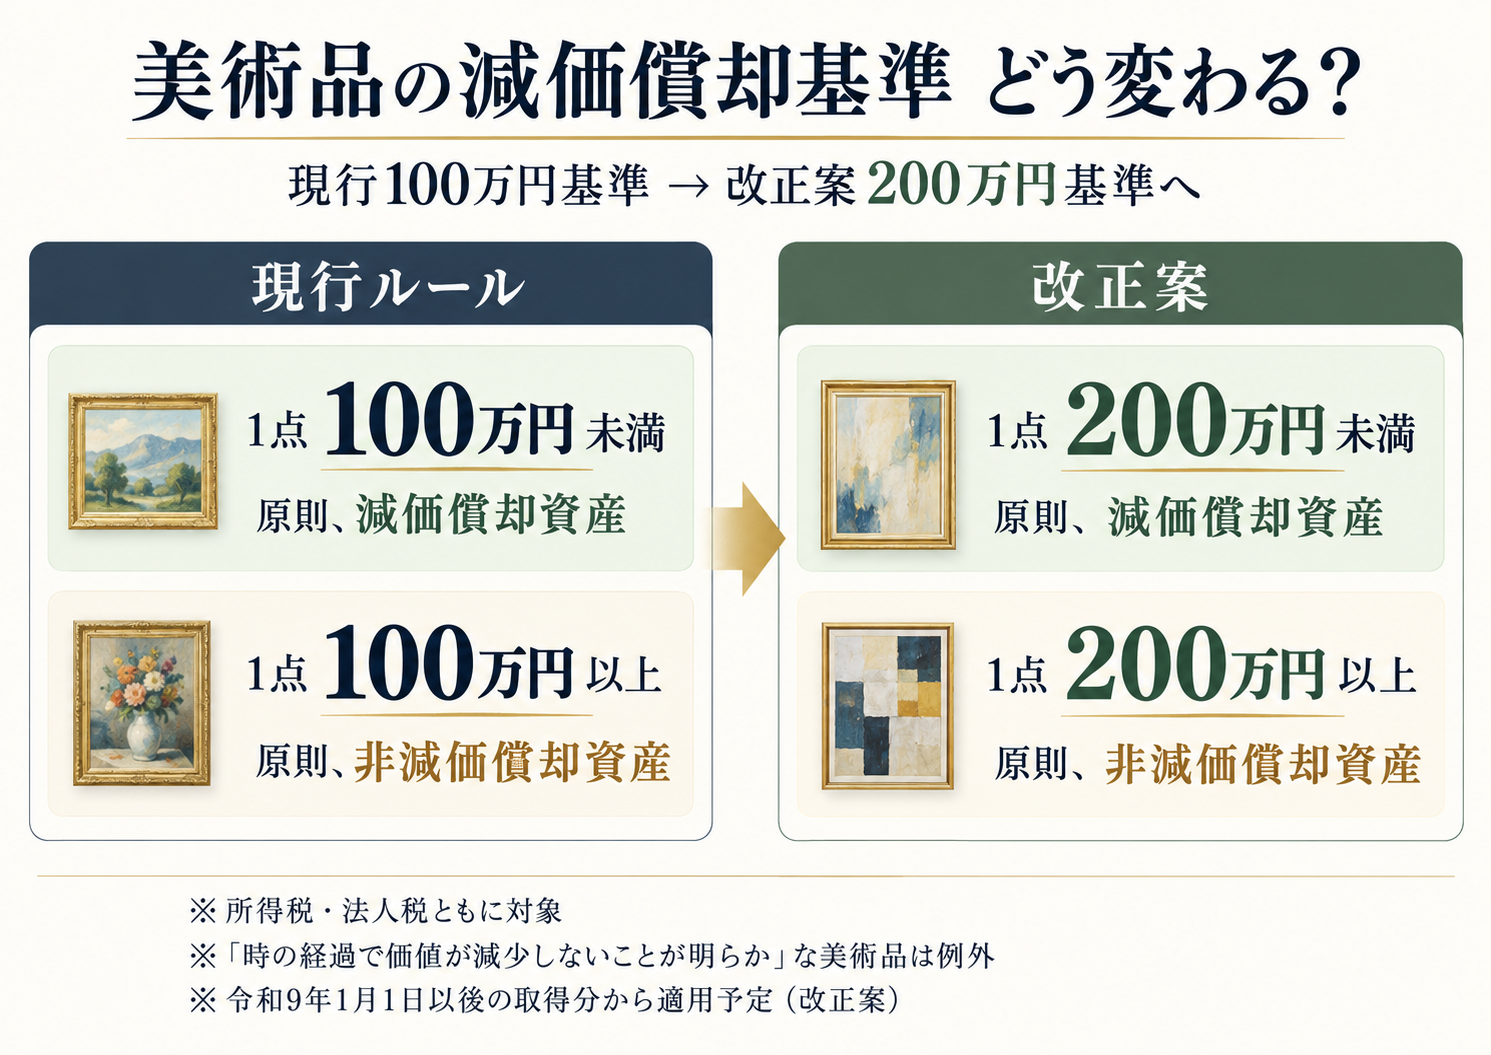
現在は、取得価額が1点100万円未満の美術品については、一定の場合を除き、原則として減価償却の対象とされています。
国税庁は令和8年10月30日、この金額基準を「100万円未満」から「200万円未満」へ引き上げる通達改正案を公表しました。
改正案がそのまま確定すれば、これまで原則として減価償却できなかった100万円以上200万円未満の美術品も、減価償却できる範囲に入ります。
この見直しは法人税だけでなく、所得税にも関係するため、法人だけでなく個人事業主の方にとってもメリットのある改正となる見込みです。
この記事では、現在の取扱いと改正案の内容、実務上の注意点をわかりやすく解説します。
目次
美術品は、そもそも減価償却できる?
事業に使用する建物、車、機械、備品などは、通常、時間の経過や使用によって価値が減少します。
このような資産を「減価償却資産」といい、購入代金を取得した年に一度に経費にするのではなく、原則として法定耐用年数にわたって分割して経費にします。
一方、土地や骨とう品など、時間が経過しても価値が減少しない資産は、減価償却の対象になりません。
美術品は、使用によって劣化するものもあれば、希少価値が高まり、購入時より価値が上がるものもあります。そのため、減価償却できるかどうかの判断が難しい資産です。
そこで国税庁は、取得価額を一つの目安として取扱いを定めています。
現在は「1点100万円未満」が原則
現在の法人税基本通達と所得税基本通達では、美術品等について、次のように取り扱われています。
| 美術品の取得価額 | 現在の原則的な取扱い |
|---|---|
| 1点100万円未満 | 減価償却資産として取り扱う |
| 1点100万円以上 | 減価償却資産に該当しないものとして取り扱う |
ただし、これはあくまで原則です。
100万円未満でも、時間の経過により価値が減少しないことが明らかな美術品は減価償却できません。
反対に、100万円以上でも、使用状況などから価値が減少することが明らかなものは、減価償却資産として扱える場合があります。
改正案では「1点200万円未満」へ
今回の改正案では、金額基準を次のように引き上げます。
| 美術品の取得価額 | 現行 | 改正案 |
|---|---|---|
| 100万円未満 | 原則として減価償却の対象 | 原則として減価償却の対象 |
| 100万円以上200万円未満 | 原則として対象外 | 原則として減価償却の対象 |
| 200万円以上 | 原則として対象外 | 原則として対象外 |
改正案が確定すると、最も影響を受けるのは「1点100万円以上200万円未満」の美術品です。
たとえば、事務所や店舗に飾るために150万円の絵画を購入した場合、現在は原則として減価償却の対象外です。
改正後は、その絵画が時間の経過により価値が減少しないことが明らかなものに該当しない限り、原則として減価償却できるようになります。
改正後の取扱いは、令和9年1月1日以後に取得する美術品等から適用される予定です。
法人だけでなく、個人事業主にも関係します
今回見直される予定なのは、次の二つの通達です。
- 法人:法人税基本通達7-1-1
- 個人事業主:所得税基本通達2-14
そのため、会社が購入する美術品だけでなく、個人事業主が事業用として購入する美術品にも関係します。
たとえば、次のようなケースが考えられます。
- 飲食店や美容室の店内に飾る絵画
- 医院や事務所の受付に展示する彫刻
- ホテルや店舗の内装の一部として設置する美術品
- 個人事業主が仕事場に飾る作品
ただし、個人事業主が購入したものであっても、事業とは関係なく自宅で個人的に鑑賞している場合は、事業上の必要経費にはできません。
販売する目的で仕入れた美術品は、固定資産ではなく棚卸資産になるため、今回の減価償却の取扱いとは別に考える必要があります。
「200万円未満なら全額経費」ではありません
ここは特に誤解しやすいところです。
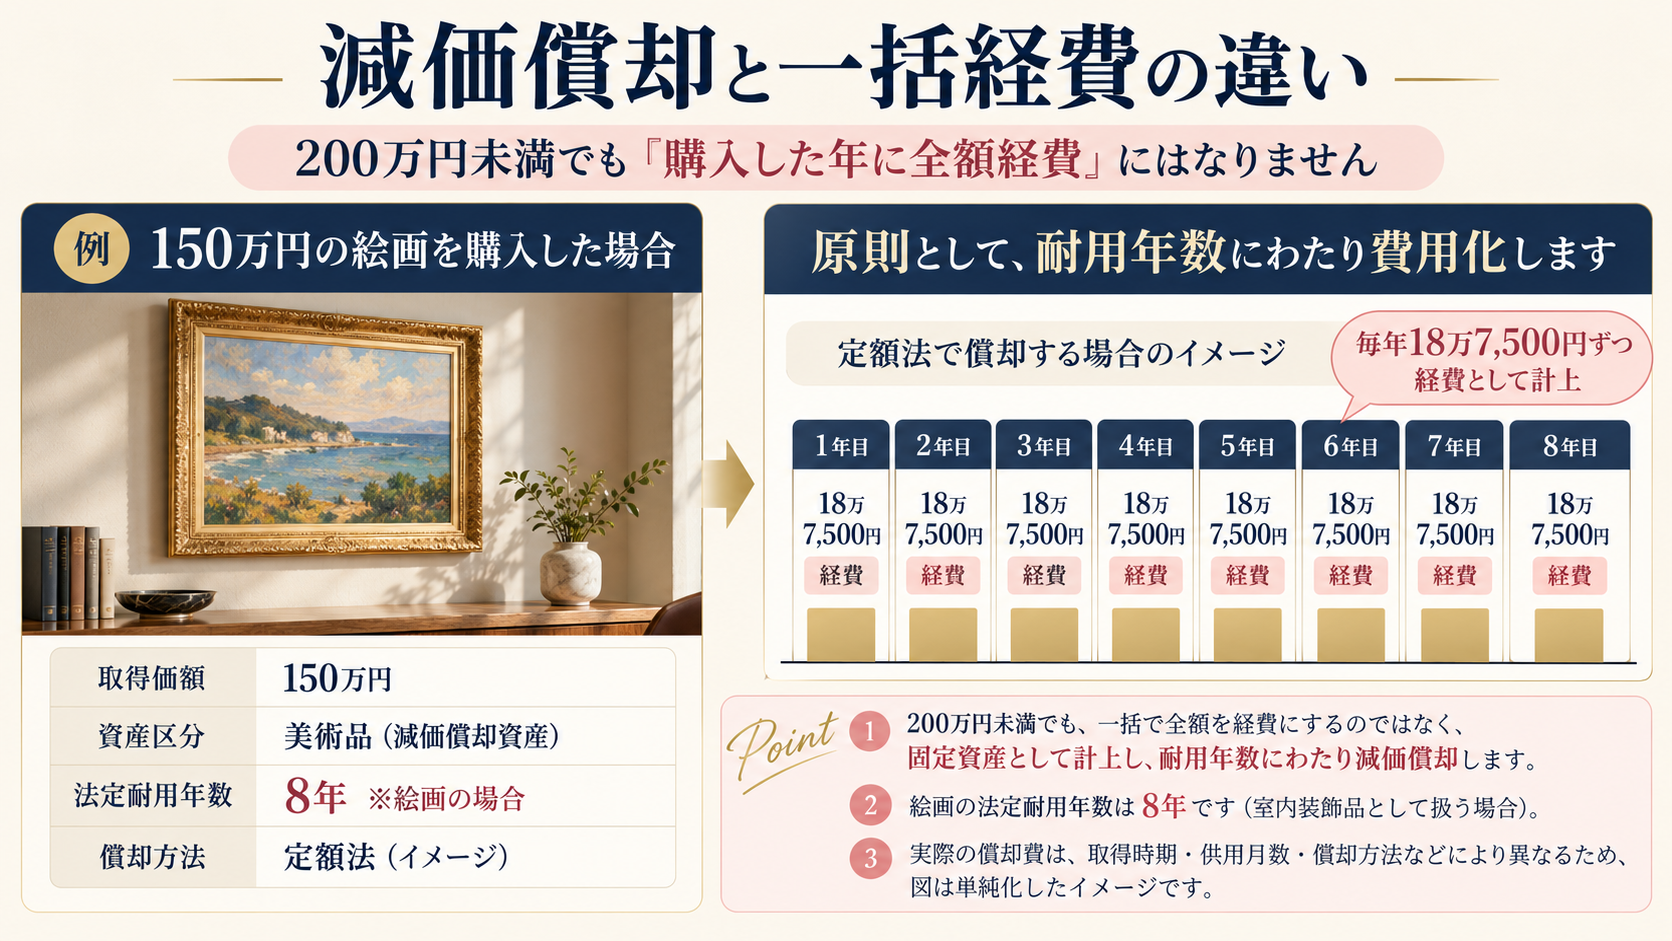
今回の改正案は、200万円未満の美術品について「購入した年に全額を経費にできる」という内容ではありません。
あくまで、減価償却資産として取り扱える範囲を広げるものです。
たとえば、150万円の絵画が減価償却資産に該当した場合、原則として取得価額150万円を法定耐用年数にわたって分割し、毎年の減価償却費として経費にします。
つまり、次の二つは意味が異なります。
- 減価償却できる:数年に分けて経費にする
- 全額を経費にできる:購入した年にまとめて経費にする
「200万円未満」という数字だけを見て、購入した年に全額経費にしないよう注意が必要です。
200万円未満でも減価償却できない場合があります
改正後も、200万円未満なら無条件で減価償却できるわけではありません。
次のような美術品は、金額にかかわらず、減価償却資産に該当しない可能性があります。
歴史的価値や希少価値があるもの
古美術品、古文書、出土品、遺物など、歴史的価値または希少価値があり、代わりのないものは、時間の経過によって価値が減少しない資産として扱われます。
時間が経過しても価値が減少しないことが明らかなもの
著名作家の作品や、希少性・市場性が高く、将来も価値が維持されることが明らかなものなどは、200万円未満であっても減価償却できない可能性があります。
反対に、店舗や施設に固定して設置され、汚損や劣化が生じるなど、使用状況から価値が減少することが明らかなものは、基準額以上でも減価償却資産に該当することがあります。
美術品は価格だけでなく、作品の性質、作者、購入目的、設置場所、使用状況、市場価値などを踏まえて判断する必要があります。
なぜ100万円から200万円へ引き上げるの?
現在の100万円基準は、平成27年に導入されました。
当時は、新鋭作家の作品の取引価格や、美術品市場で一定の評価を得ているかどうかなどを踏まえ、100万円が一つの目安とされました。
しかし、その後の美術品の取引価格や法人による購入実態の変化により、100万円という基準が現在の市場に合わなくなってきました。
今回の見直しでは、文化庁から国税庁へ、新鋭作家の作品価格や百貨店における法人向け販売などの調査・分析結果が提出され、基準を200万円へ引き上げるよう要望が行われています。
つまり、単純に「美術品は値上がりするから」という理由ではありません。
通常の事業用装飾品であっても100万円を超えるケースが増え、「100万円以上なら原則として価値が減少しない資産」とする現在の線引きが、実際の取引状況に合わなくなったことが背景にあります。
美術品を購入するときに残しておきたい資料
美術品は、金額だけでは減価償却できるか判断できない場合があります。
事業用の美術品を購入するときは、次の資料を残しておくとよいでしょう。
- 購入時の請求書・領収書
- 作者名、作品名、制作年などがわかる資料
- 購入目的を説明できる社内資料
- 設置場所や使用状況がわかる写真
- 建物への固定方法や移設可能性がわかる資料
- 購入時の市場価格や鑑定に関する資料
特に、100万円以上の美術品について減価償却する場合は、「なぜ事業に必要なのか」「なぜ時間の経過により価値が減少すると判断したのか」を説明できるようにしておくことが大切です。
まとめ
国税庁が公表した改正案では、美術品を減価償却資産として扱う取得価額の基準が、1点100万円未満から200万円未満へ引き上げられる予定です。
改正案が確定すれば、これまで原則として対象外だった100万円以上200万円未満の美術品について、減価償却できるケースが増えます。
この見直しは法人税だけでなく、個人事業主の所得税にも適用される予定です。
ただし、200万円未満であれば必ず減価償却できるわけではなく、購入した年に全額を経費にできるという意味でもありません。
美術品の性質や市場価値、購入目的、設置場所、使用状況などを確認し、個別に判断する必要があります。
なお、令和8年10月31日現在はまだ改正案の段階です。正式な通達が公表された際は、適用開始日や経過措置をあらためて確認しましょう。