【相続税】相続税はいくらからかかる?基礎控除をわかりやすく解説
家族が亡くなり財産を相続することになったとき、「相続税っていくらからかかるの?」と疑問に思う方も多いのではないでしょうか。
相続税というと、相続した財産すべてに税金がかかるようなイメージがあるかもしれません。
実際には、相続税には「基礎控除」があるため、一定額までの財産であれば相続税はかかりません。
今回は、相続税がいくらからかかるのか、相続税の基礎控除を中心に解説します。
目次
相続税はいくらからかかる?
まず結論からいうと、相続税がかかる金額はすべての方で同じではありません。
相続税には「基礎控除」があり、法定相続人の人数によってその金額が変わります。
基礎控除額は、次の算式で計算します。
3,000万円 + 600万円 × 法定相続人の数
例えば、法定相続人が配偶者と子ども2人の合計3人だったとします。
この場合の基礎控除額は、
3,000万円 + 600万円 × 3人 = 4,800万円
です。
したがって、正味の遺産額が4,800万円以下であれば、原則として相続税の申告・納税は必要ありません。
一方、正味の遺産額が4,800万円を超える場合には、原則として相続税の申告が必要になります。
法定相続人が増えると基礎控除も増える
基礎控除は法定相続人の人数によって変わります。
具体的には以下のようになります。
| 法定相続人 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
例えば、相続財産が4,000万円だったとします。
法定相続人が1人であれば基礎控除は3,600万円なので、基礎控除を超えます。
一方、法定相続人が2人であれば基礎控除は4,200万円となるため、同じ4,000万円の財産でも基礎控除の範囲内になります。
このように、「財産が○○万円以上なら必ず相続税がかかる」というわけではなく、法定相続人が何人いるのかによって変わるということです。
そもそも法定相続人とは?
ここで出てくる「法定相続人」とは、民法で相続人になると定められている人のことです。
例えば、亡くなった方に配偶者と子ども2人がいる場合には、基本的には配偶者と子ども2人が相続人になります。
ただし、子どもがいない場合や、すでに亡くなっている場合などは相続人が変わることがあります。
また、相続税の基礎控除を計算するときの法定相続人の数については、相続放棄をした人がいる場合や養子がいる場合などに特別な取り扱いがあります。
そのため、まずは「誰が法定相続人になるのか」を確認することが重要です。
「遺産総額」と「正味の遺産額」は同じではない
相続税がかかるかを判断するときに注意したいのが、亡くなった方が持っていた財産を単純に合計すればよいわけではないという点です。
相続税の計算では、現金や預貯金、不動産などの財産だけでなく、一定の生命保険金や死亡退職金なども対象になることがあります。
一方で、一定の非課税財産や借入金などの債務、葬式費用については差し引くことができます。
さらに、生前に贈与を受けている場合には、一定の贈与財産を加算して計算することもあります。
文章だけでは少し分かりにくいので、まずは大まかなイメージを図にすると次のようになります。
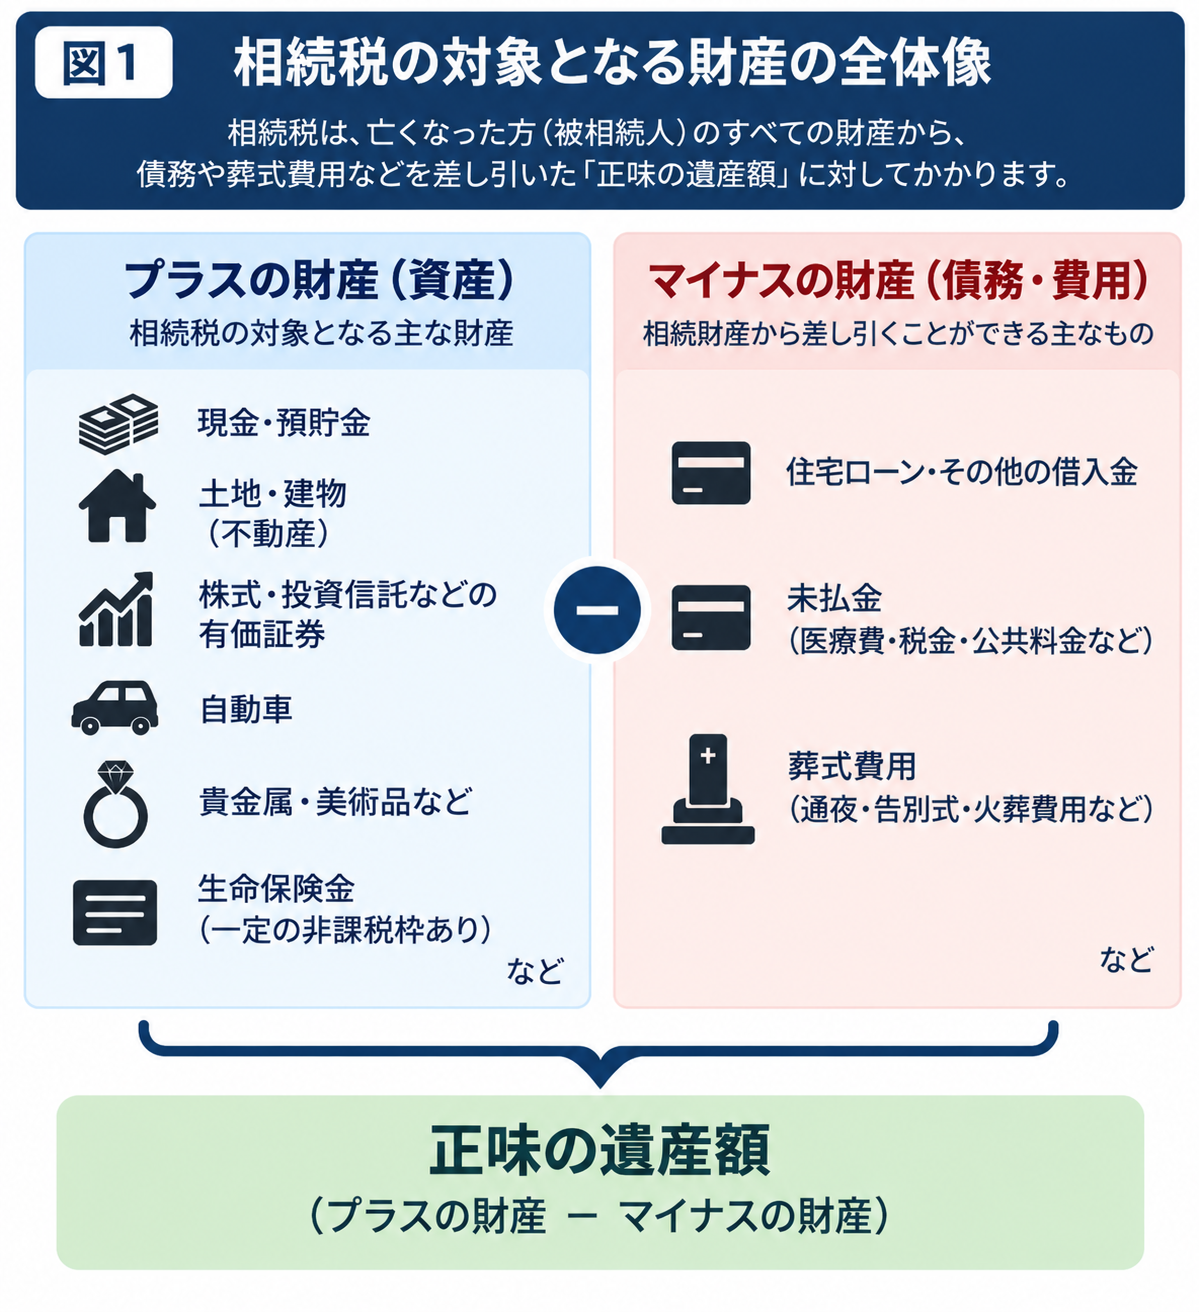
基本的には、プラスの財産から差し引くことのできる債務や葬式費用などを差し引き、「正味の遺産額」を計算していくというイメージです。
ただし、実際の相続税の計算では、生命保険金等の非課税や生前贈与加算などについても確認する必要があります。
そのため、「預金と自宅を足したら基礎控除以下だったから大丈夫」とすぐに判断するのではなく、ほかに相続税の対象となる財産がないか確認することが大切です。
どんな財産が相続税の対象になる?
相続税の対象となる代表的な財産には、次のようなものがあります。
- 現金・預貯金
- 土地
- 建物
- 株式・投資信託など
- 自動車
- 貴金属など
- 貸付金
- 一定の生命保険金
- 一定の死亡退職金
基本的には、金銭的な価値のある財産の多くが対象になると考えるとイメージしやすいと思います。
特に注意したいのが不動産です。
例えば自宅については、「購入したときの金額」や「今売ったらこのくらいだろう」という金額をそのまま使うわけではありません。
土地や建物には相続税上の評価方法があるため、不動産を所有している場合には相続税評価額を確認する必要があります。
生命保険金にも相続税がかかる?
亡くなった方が保険料を負担していた生命保険契約の死亡保険金については、一定の場合に相続税の対象になります。
ただし、相続人が受け取った死亡保険金には、次の非課税限度額があります。
500万円 × 法定相続人の数
例えば、法定相続人が3人であれば、
500万円 × 3人 = 1,500万円
が非課税限度額になります。
ただし、この非課税制度は誰が保険料を負担していたのか、誰が保険金を受け取ったのかなどによって税金の取り扱いが変わる場合があります。
生命保険金がある場合には、保険契約の内容まで確認しておくとよいでしょう。
基礎控除を超えたら、その金額全部に税金がかかる?
ここも誤解されやすいところです。
例えば、法定相続人が3人で、
- 相続財産の合計額 8,000万円
- 債務・葬式費用 1,500万円
だったとします。
まず、財産から債務・葬式費用を差し引くと、
8,000万円 - 1,500万円 = 6,500万円
となります。
法定相続人が3人の場合の基礎控除額は4,800万円ですので、さらに基礎控除額を差し引くと、
6,500万円 - 4,800万円 = 1,700万円
となります。
流れを図にすると、次のようなイメージです。
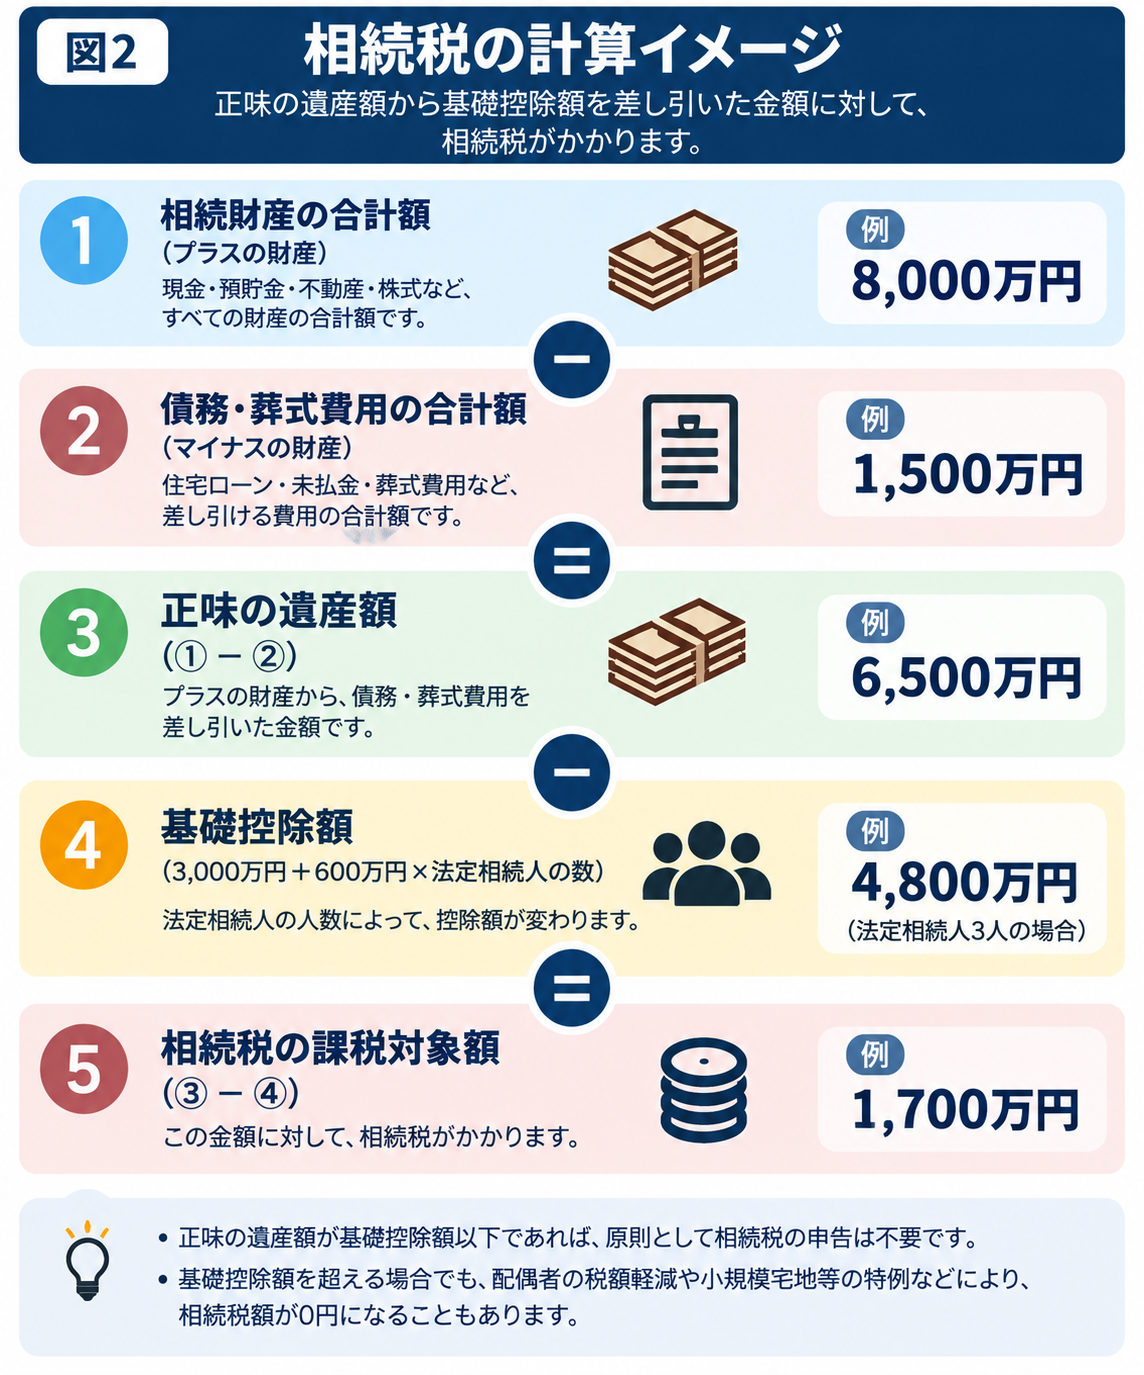
つまり、8,000万円の財産があるからといって、8,000万円すべてに相続税がかかるわけではありません。
ただし、実際の相続税額は、この1,700万円にそのまま一定の税率を掛けて計算するわけでもありません。
相続税では、課税遺産総額を法定相続分に応じて取得したものとして相続税の総額を計算し、その後、実際に財産を取得した割合に応じて各人の税額を計算します。
ここではまず、**「財産から差し引けるものを引き、さらに基礎控除を差し引いた金額が相続税計算のスタートになる」**というイメージを押さえておけばよいでしょう。
基礎控除を超えても相続税が0円になることもある
正味の遺産額が基礎控除を超えたからといって、必ず相続税の納税が発生するとは限りません。
相続税には、
- 配偶者の税額軽減
- 小規模宅地等の特例
など、一定の要件を満たすことで税負担を軽減できる制度があります。
これらの制度を利用した結果、最終的な相続税額が0円になる場合もあります。
ただし、「相続税が0円になること」と「相続税の申告をしなくてもよいこと」は同じではありません。
特例の適用を受けるために相続税の申告が必要となるケースがありますので、基礎控除を超えている場合には、税額が出るかどうかだけで申告の要否を判断しないようにしましょう。
まずは財産を洗い出してみる
相続税がかかるか分からない場合には、まず亡くなった方の財産を整理するところから始めます。
例えば、
- 預貯金はいくらあるか
- 土地・建物を所有しているか
- 株式や投資信託などを持っているか
- 生命保険金や死亡退職金があるか
- 借入金などの債務があるか
- 生前贈与があるか
- 法定相続人は何人か
といった内容を確認していきます。
すべてを最初から正確に計算するのが難しい場合でも、財産の全体像が分かれば、相続税の申告が必要になりそうかを判断する材料になります。
おわりに
相続税がいくらからかかるのかを判断するためには、まず基礎控除を確認します。
基礎控除額は、
3,000万円 + 600万円 × 法定相続人の数
で計算します。
ただし、相続税の対象となる財産には預貯金だけでなく、不動産や株式、一定の生命保険金なども含まれます。
また、借入金や葬式費用など差し引けるものもあるため、単純に亡くなった方の預金残高だけで判断することはできません。
まずは「誰が相続人なのか」「どのような財産があるのか」を整理し、基礎控除を超えそうか確認するところから始めるとよいでしょう。
基礎控除を超えそうな場合には、次に「相続税の申告が必要なのか」「自分で申告できるのか」を確認していくことになります。
清塚樹税理士事務所では、相続税の申告手続きを承りますのでお気軽にご相談くださいませ。申告報酬については、こちらの料金表をご覧ください。また、初回面談は無料で承っておりますので、お気軽にお問い合わせください。