【贈与税】贈与した年に亡くなった場合も相続時精算課税の届出は必要?110万円控除と提出期限をわかりやすく解説!!
「父から生前贈与を受けたけれど、その年に父が亡くなってしまった」
このような場合、贈与を受けた財産は、相続税の計算にも関係してきます。
実は、贈与者が亡くなった年でも、相続時精算課税を選択できる場合があります。
2024年からは、相続時精算課税に年間110万円の基礎控除が設けられたため、制度を選択するかどうかによって、相続税の計算結果が変わることもあります。
今回は、贈与を受けた年に贈与者が亡くなった場合の相続時精算課税の取扱いや、届出書の提出期限について解説します。
目次
相続開始年の贈与も相続時精算課税を選択できる?
例えば、父から子へ生前贈与をした後、同じ年に父が亡くなった場合です。
贈与を受けた時点で相続時精算課税の適用要件を満たしていれば、父が亡くなった後でも、所定の期限までに届出書を提出することで相続時精算課税を選択できます。
ただし、すでにその父からの贈与について相続時精算課税を選択している場合には、改めて選択する必要はありません。
初めて相続時精算課税を選択する場合は、贈与者が亡くなったからといって届出を忘れないようにしましょう。
相続時精算課税を選択すると何が変わる?
2024年1月1日以後の贈与については、相続時精算課税に年間110万円の基礎控除が設けられています。
この基礎控除の範囲内の贈与財産は、原則として、贈与税だけでなく相続税の課税価格にも加算されません。
一方、暦年課税の場合、相続によって財産を取得する人が、亡くなった人から相続開始前の加算対象期間内に受けた贈与については、年間110万円以下の贈与であっても相続税に加算されることがあります。
つまり、相続開始年の贈与でも、相続時精算課税の選択によって年間110万円の基礎控除を活用できる場合があるということです。
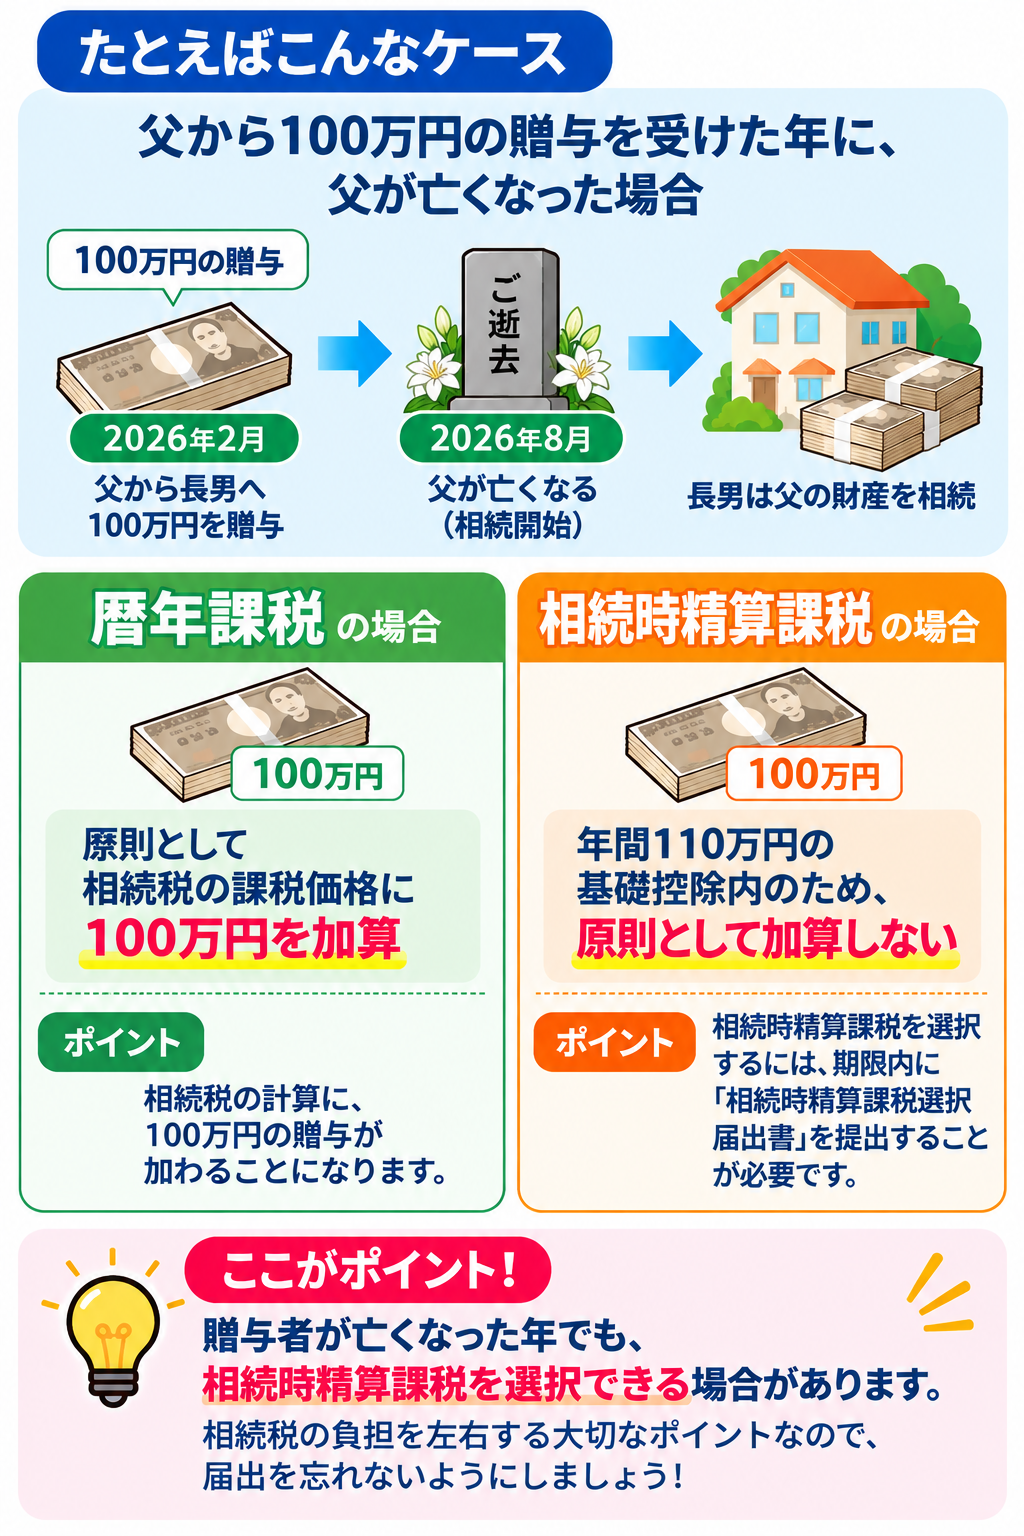
具体例:父から100万円の贈与を受けた年に父が死亡した場合
次のケースで考えてみましょう。
- 2026年2月:父から長男へ現金100万円を贈与
- 2026年8月:父が死亡
- 長男は父の財産を相続
- 長男は父からの贈与について、まだ相続時精算課税を選択していない
この場合、暦年課税と相続時精算課税では、相続税の取扱いが異なります。
| 課税方式 | 100万円の贈与の取扱い |
|---|---|
| 暦年課税 | 原則として相続税の課税価格に100万円を加算 |
| 相続時精算課税 | 年間110万円の基礎控除内のため、原則として加算しない |
※相続時精算課税の適用要件を満たし、期限内に選択届出書を提出することなどが前提です。また、同じ年に同じ父から受けたほかの贈与がないものとします。
この例では、相続時精算課税を選択することで、相続税の課税価格に加算する金額を100万円減らせる可能性があります。
贈与税の申告は必要?
贈与者が贈与した年に死亡し、その贈与について相続時精算課税の適用を受ける場合、その贈与に係る贈与税の申告書は提出する必要がありません。
ただし、初めて相続時精算課税を選択する場合には、贈与税の申告が不要でも、「相続時精算課税選択届出書」の提出が必要です。
贈与税の申告書が不要だからといって、届出書まで不要になるわけではない点に注意しましょう。
相続時精算課税選択届出書の提出期限は?
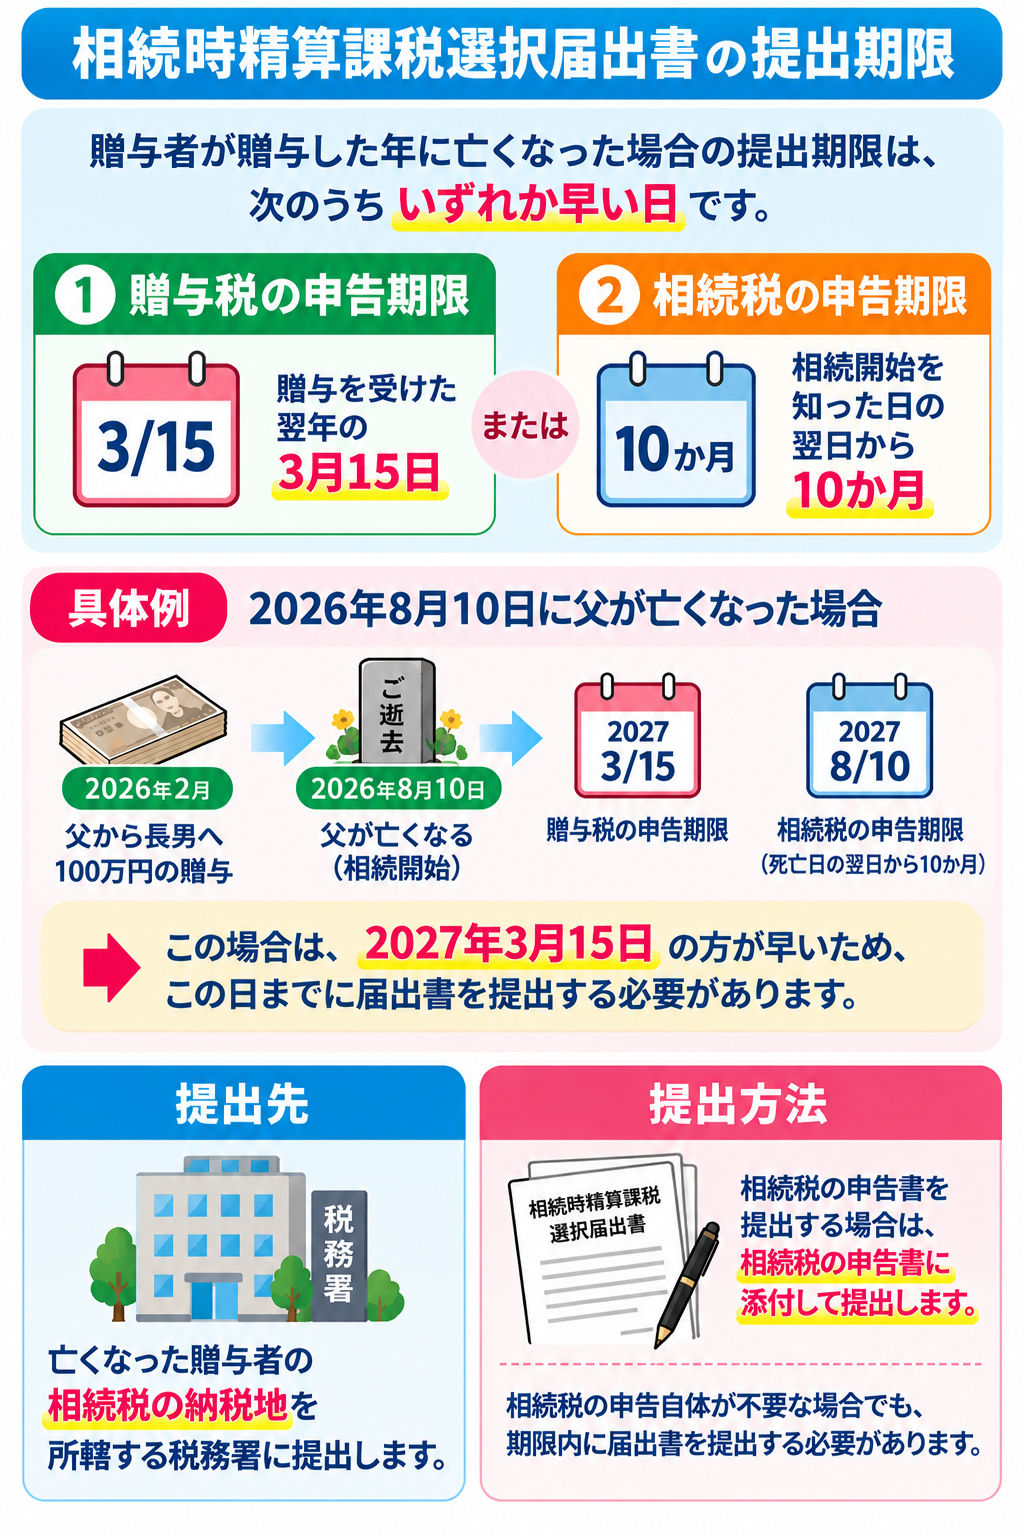
贈与者が贈与した年に亡くなった場合、届出書の提出期限は通常と異なります。
次のうち、いずれか早い日が提出期限です。
- 贈与税の申告期限(通常は贈与を受けた翌年の3月15日)
- 相続税の申告期限(通常は相続開始を知った日の翌日から10か月)
例えば、2026年8月に父が亡くなった場合、通常は2027年3月15日の贈与税申告期限の方が早くなるため、その日までに届出書を提出する必要があります。
なお、届出書の提出先は、亡くなった贈与者の相続税の納税地を所轄する税務署です。
相続税の申告期限が先に到来し、相続税申告書を提出する場合には、届出書を相続税申告書に添付します。
また、相続税の申告自体が不要な場合でも、相続時精算課税を選択するには期限内の届出が必要です。
相続時精算課税を選択するときの注意点
相続時精算課税は、誰でも自由に選択できる制度ではありません。
原則として、贈与を受けた年の1月1日時点で60歳以上の父母や祖父母などから、18歳以上の子や孫などへの贈与が対象です。
また、次の点にも注意が必要です。
- 相続時精算課税は贈与者ごとに選択する
- 一度選択すると、その贈与者について暦年課税に戻すことはできない
- 年間110万円を超える部分は、相続税の課税価格に加算される
- 届出書には、原則として親族関係などを確認する書類の添付が必要
なお、暦年課税でも相続財産を取得しない人への贈与など、相続税への加算対象とならないケースがあります。
相続時精算課税が必ず有利になるわけではないため、贈与の金額や相続財産の取得状況を確認することが大切です。
まとめ
贈与者が贈与した年に亡くなった場合でも、相続時精算課税を選択できる場合があります。
2024年から導入された年間110万円の基礎控除により、相続開始年の贈与についても、制度を選択することで相続税の負担が変わる可能性があります。
特に注意したいのは、贈与税の申告が不要でも、相続時精算課税選択届出書の提出は必要になるという点です。
相続開始年に生前贈与があった場合には、相続税の申告だけでなく、贈与税の課税方式についても確認しておきましょう。