【相続税】遺留分侵害額請求があったら?更正の請求と修正申告をわかりやすく解説!!
遺言書に従って相続税の申告を済ませた後、ほかの相続人から遺留分を請求されることがあります。
例えば、父の遺言書に「全財産を長男に相続させる」と書かれていたため、長男がすべての財産を相続した場合です。
その後、次男から遺留分を請求され、長男が金銭を支払うことになったら、すでに提出した相続税の申告書はどうなるのでしょうか。
実は、遺留分侵害額が確定すると、相続税の計算を見直す必要が生じる場合があります。
今回は、遺留分を支払う側と受け取る側の相続税申告の違いや、更正の請求・修正申告の取扱いについて解説します。
目次
遺留分を支払うと相続税の計算が変わる?
遺留分侵害額請求とは、遺留分を侵害された相続人が、財産を取得した人に対して金銭の支払いを求める制度です。
例えば、長男が父の財産をすべて相続し、相続税の申告を済ませた後、次男に遺留分侵害額として1,000万円を支払うことになったとします。
この場合、相続税の計算上、長男の取得財産の価額が減少し、次男の取得財産の価額が増加することになります。
その結果、長男の相続税が減り、次男の相続税が増える可能性があります。
ただし、相続税は各人の取得財産の価額などに応じて計算するため、実際に税額が変わるかどうかは個別の状況によります。
遺留分を支払った人は「更正の請求」を検討する
遺留分を支払うことになった人は、当初の申告よりも相続税額が少なくなる場合があります。
すでに相続税を申告・納付している場合には、**「更正の請求」**という手続きによって、税額の減額を求めることができます。
更正の請求とは、申告した税額が多すぎた場合などに、税務署へ税額の見直しを求める手続きです。
例えば、長男が相続税500万円を申告・納付していたものの、遺留分侵害額の確定によって正しい税額が400万円になった場合には、差額100万円について更正の請求を検討します。
なお、遺留分を支払った金額がそのまま相続税の還付額になるわけではありません。
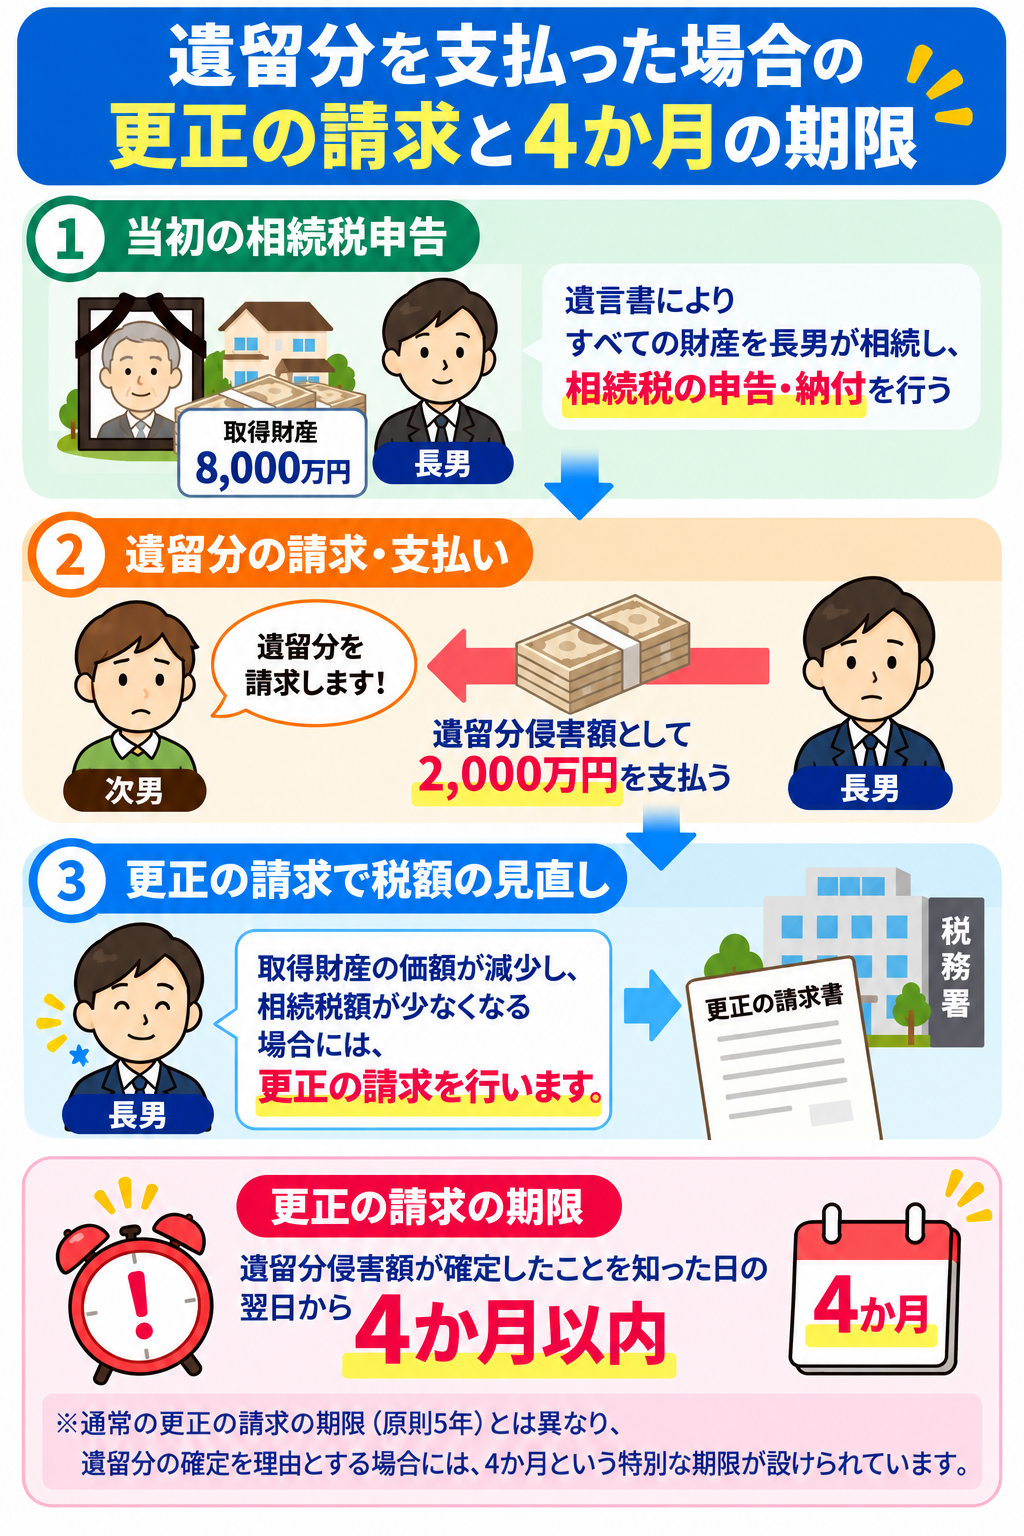
更正の請求には「4か月」の期限がある
ここは特に注意したいポイントです。
遺留分侵害額請求によって相続税の課税価格や税額が変動した場合、相続税法に定める特別な更正の請求が認められることがあります。
この場合の期限は、原則として、遺留分侵害額が確定したことを知った日の翌日から4か月以内です。
通常の更正の請求には原則5年という期限がありますが、遺留分侵害額の確定を理由とする特別な更正の請求では、別の期限が設けられています。
そのため、遺留分について話し合いがまとまった後は、相続税申告への影響を早めに確認することが大切です。
遺留分を受け取った人は「修正申告」または「期限後申告」
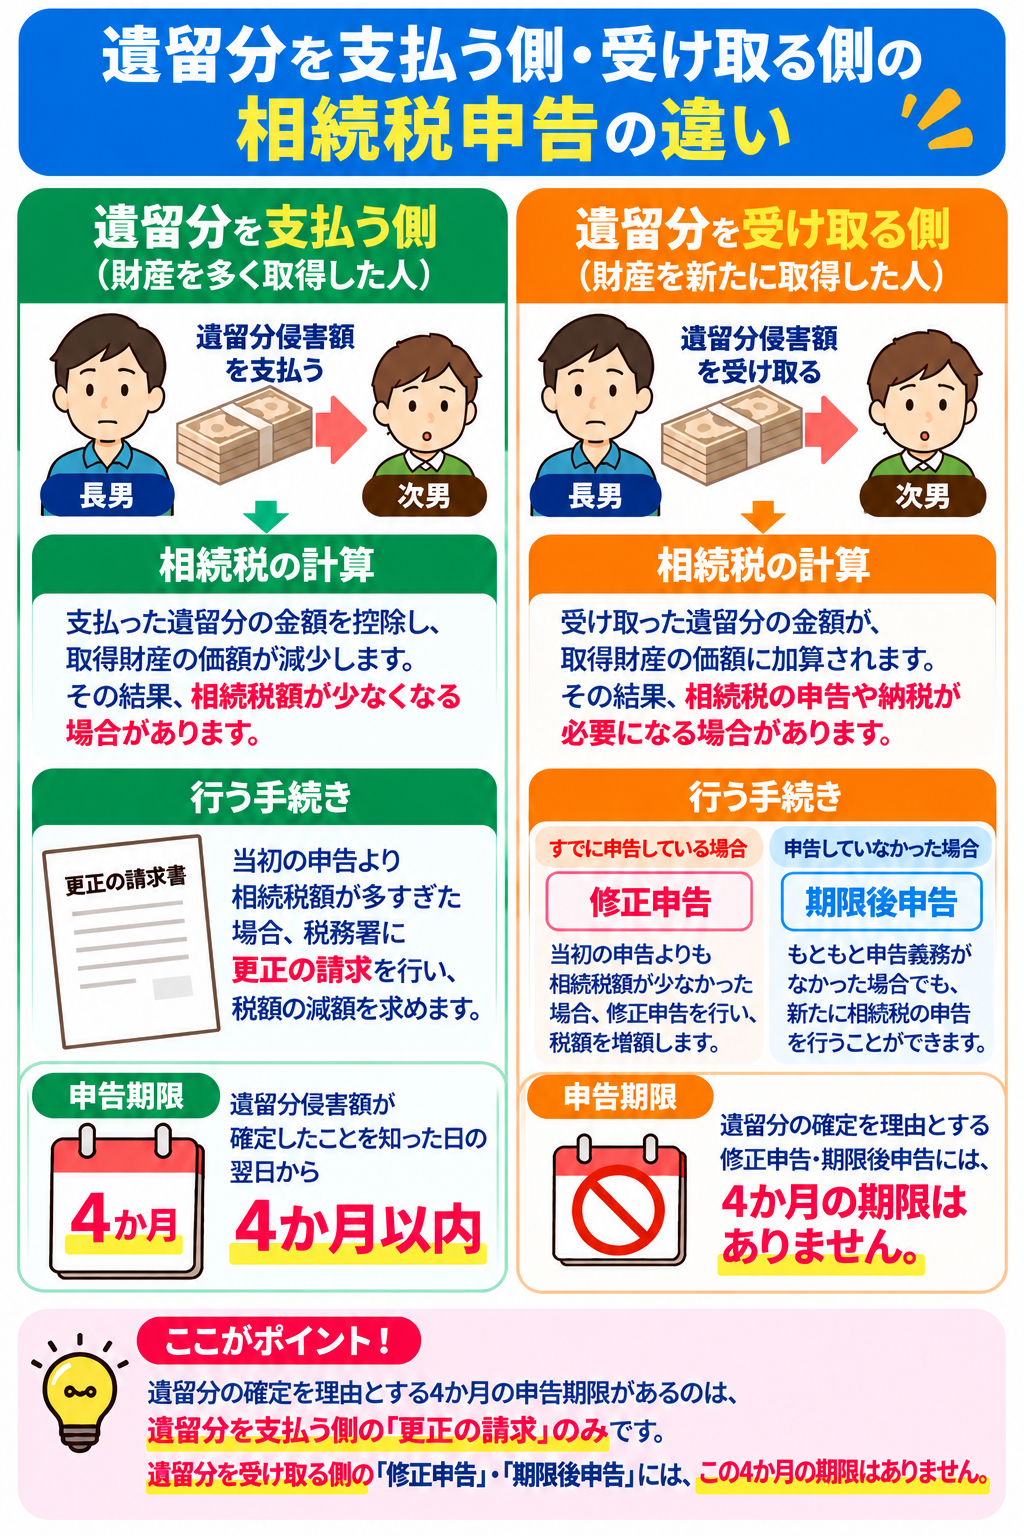
一方、遺留分を受け取ることになった人は、相続税の申告や納税が必要になる場合があります。
ここで重要なのは、すでに相続税を申告しているかどうかです。
① すでに相続税を申告している場合
例えば、次男が一部の財産を相続して相続税申告を済ませていた場合です。
その後、遺留分侵害額の確定によって相続税額が増える場合には、修正申告を行うことができます。
修正申告とは、すでに申告した税額が少なかった場合などに、税額を増額するための手続きです。
② もともと相続税の申告をしていなかった場合
例えば、遺言書によって長男がすべての財産を取得したため、次男には当初、相続税の申告義務がなかった場合です。
その後、遺留分侵害額が確定し、新たに相続税の申告が必要になったときには、期限後申告を行うことができます。
これは、相続税法第30条に定められた特別な取扱いです。
ただし、もともと申告義務があったのに申告していなかった場合とは区別する必要があります。
具体例:長男が次男に2,000万円を支払った場合
父が亡くなり、相続財産が8,000万円あったとします。
父の遺言書により、長男がすべての財産を相続しました。
その後、次男が遺留分を請求し、長男が次男に2,000万円を支払うことが確定しました。
この場合、相続税の計算上の取得財産の価額は、原則として次のように変わります。
| 相続人 | 当初 取得財産 | 当初の 相続税額 | 遺留分確定後 取得財産 | 遺留分確定後の 相続税額 |
|---|---|---|---|---|
| 長男 | 8,000万円 | 470万円 | 6,000万円 | 352万5千円 |
| 次男 | 0円 | 0円 | 2,000万円 | 117万5千円 |
| 合計 | 8,000万円 | 470万円 | 8,000万円 | 470万円 |
※説明を簡単にするため、債務や生前贈与などは考慮していません。
この例では、遺留分の確定によって、長男と次男の取得財産の価額が変わります。
法定相続人は長男と次男の2人のため、相続税の基礎控除額は4,200万円です。
相続財産は8,000万円なので、基礎控除額を超える部分について相続税が発生し、相続税の総額は470万円となります。
当初は長男がすべての財産を相続していたため、長男の相続税額は470万円、次男は0円でした。
しかし、遺留分侵害額として長男が次男に2,000万円を支払うことが確定すると、それぞれの相続税額は次のように変わります。
- 長男:470万円 → 352万5千円
- 次男:0円 → 117万5,000円
このように、相続税の総額は変わらなくても、取得財産の割合が変わることで、それぞれの相続税額が変わります。
そのため、長男は117万5千円の減額を求める更正の請求を検討し、次男は117万5千円の相続税について期限後申告を行うことになります。
遺留分の金額が確定する前はどうする?
遺留分を請求されても、すぐに金額が決まるとは限りません。
財産の評価額などについて争いがある場合には、話し合いや調停が長引くこともあります。
相続税の申告期限までに遺留分侵害額が確定していない場合には、原則として、遺留分侵害額の請求がなかったものとして相続税を計算します。
その後、支払うべき金額が確定した段階で、必要に応じて更正の請求や修正申告などを検討します。
遺留分の話し合いが終わるまで相続税の申告を待ってしまうと、通常の申告期限を過ぎてしまう可能性があるため注意しましょう。
更正の請求をするときの注意点
遺留分侵害額の確定によって相続税の計算を見直す場合には、次の点を確認しましょう。
- 遺留分侵害額が確定した日と、その事実を知った日
- 当初の相続税申告の内容
- 遺留分を支払う人・受け取る人の取得財産の価額
- 更正の請求の期限
- 修正申告や期限後申告の必要性
また、遺留分の支払いが不動産などの現物で行われる場合には、譲渡所得税が関係することもあります。
相続した不動産を売却している場合には、取得費加算の特例など、所得税の計算への影響も別途確認が必要です。
[関連ブログ:相続した不動産を売却したら?取得費加算の特例をわかりやすく解説!!]
まとめ
遺留分侵害額が確定すると、相続税の申告内容を見直す必要が生じる場合があります。
遺留分を支払う側は、相続税額が減少すれば更正の請求を検討します。
一方、遺留分を受け取る側は、すでに申告している場合には修正申告、当初は申告義務がなかった場合には期限後申告を行うことがあります。
特に、遺留分侵害額の確定を理由とする更正の請求には、原則4か月という期限があるため注意が必要です。
遺留分の問題は、法律上の手続きだけでなく、相続税や所得税にも関係します。