公益法人の職務執行状況報告とは?報告の頻度・内容・方法と実務上の注意点
公益法人の理事会では、決算や事業計画の審議に加え、代表理事や業務執行理事による「職務執行状況報告」が必要です。
内閣府では、以前から「職務執行状況報告」を重要ポイントとして厳しくチェックをしていますので、「職務執行状況報告がそもそもされていない」、「報告はされているが議事録への記載がない」ということがないように注意しましょう。
本記事では、公益社団法人・公益財団法人が確認しておきたい、「職務執行状況報告」の頻度・内容・方法等を解説します。
目次
職務執行状況報告は、誰の義務か、何のために行うのか
理事会において職務状況報告の義務を負うのは、次の理事です。
- 代表理事
- 代表理事以外で、理事会の決議により業務を執行する理事として選定された者(=業務執行理事)
根拠は、一般社団法人及び一般財団法人に関する法律(以下「一般法人法」)第91条第2項です。公益財団法人については、第197条により準用されます。
なぜこのような報告が必要なのか。
それは、理事会は業務執行に当たる理事に対する監督権限があるため、業務執行にあたる理事から業務執行状況を適時適切に報告させることで、理事会の監督機能を充実させることを目的としているからです。言い換えると、業務執行状況報告は、業務執行にあたる理事とそれ以外の理事との情報格差の是正を図るための報告といえます。また監事には理事会への出席義務があることから、監事の監査機能を全うするためのものでもあります。
報告の頻度は
職務執行状況報告は、字面だけ見れば、単に代表理事や業務執行理事の報告義務を定めているだけのように読めますが、この当該報告は理事会に報告することを求めているため、いいかえれば理事会の開催を求めています。
そして法律は、代表理事や業務執行理事の報告頻度の定めを置いているため、理事会の開催頻度についてを間接的に定めていることになります。また職務執行状況報告は、一般法人法96条,197条における「理事会の決議の省略(みなし決議)」で報告を省略することができません。
したがって、当該報告義務は、理事会のリアル開催を要求しており、その開催頻度について制約を課しています。
報告の頻度には、「法律上に定める原則としての頻度」と「定款に定める特例としての頻度」があります。特例を使った方が、理事会の法令上必要な開催頻度を少なくできるため事務手間が省けるのですが、そのためには定款の定めが必要です。
| 区分 | 見出しが入ります |
|---|---|
| 法律上に定める原則としての頻度 | 3ヵ月に1回以上 |
| 定款に定める特例としての頻度 | 毎事業年度に4ヵ月を超える間隔で2回以上 |
毎事業年度に4ヵ月を超える間隔で2回以上の考え方
例えば3月決算法人であれば、通常は3月に翌事業年度の予算書の承認を行い、5月に前事業年度の決算書の承認を行いますが、その際に一緒に職務報告をしている場合には、以下のようなスケジュールになります。
一見すると前年度の3月から当年度の5月の間が4ヵ月以下のため、要件を満たさないようにみえますが、あくまでも事業年度単位でみることになるため、当年度の5月と当年度の3月の職務報告の間が4ヵ月超間隔が空いているため、「毎事業年度に4ヵ月を超える間隔で2回以上」の要件をクリアしている、ということになります。
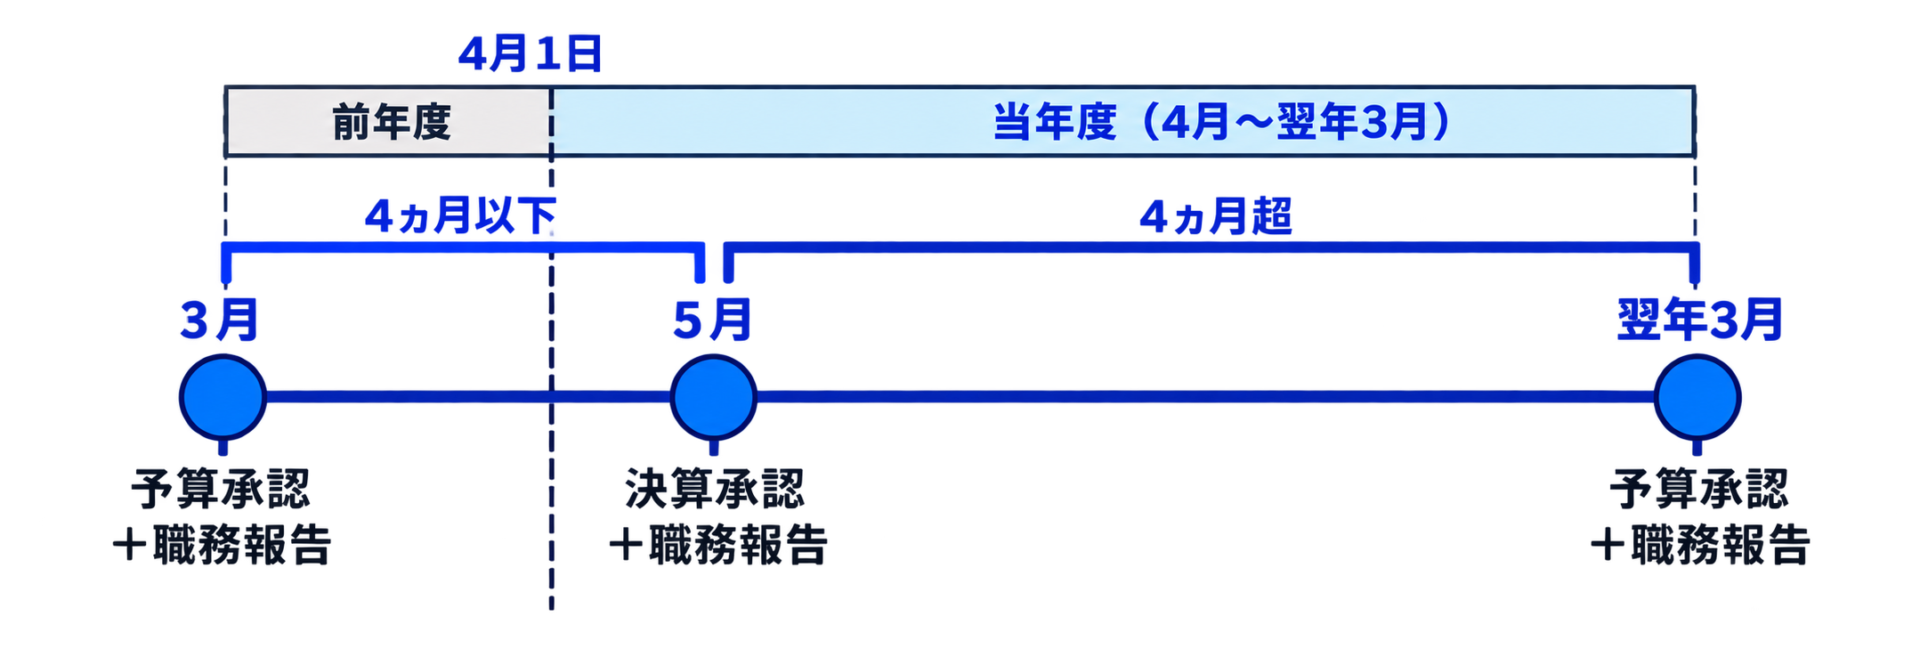
ポイントは、あくまでも事業年度単位でみるということです。
したがっ予算理事会と決算理事会と同時に代表理事及び業務執行理事の職務執行状況報告を報告事項として実施するようにすれば、当該報告義務の要件を満たすことになります。
報告内容に決まった様式はあるか
法律は「自己の職務の執行の状況」を報告するよう求めていますが、具体的な報告項目や様式を細かく定めているわけではありません。
そこで、報告内容は、理事会や監事が職務執行を適切に監督・監査できるかという観点から整理します。
例えば、次の事項が考えられます。
| 項目 | 報告内容の例 |
|---|---|
| 担当業務 | 統括・担当する事業や管理業務 |
| 実施状況 | 対象期間に行った主な判断、指示、契約、対外対応 |
| 計画との差異 | 事業計画・予算に対する進捗、変更や遅延の理由 |
| 課題と対応 | 発生した問題、講じた対策、今後の対応方針 |
特に、大きな問題や計画変更が生じている場合には、その経緯や対応を把握できる内容にすることが大切です。
一方、特段の問題がない業務についてまで、日常の行動を逐一報告する必要があるというものではありません。担当職務の状況と、問題の有無を判断できるように整理します。
代表理事と業務執行理事では、報告する範囲が異なる
報告の対象は、それぞれが担う職務です。
例えば、業務執行理事が奨学金事業を担当している場合には、募集・選考・支給の実施状況や、それに関する判断・指示などが報告の対象になります。一方、代表理事は、個別事業に加えて法人全体の運営を担う立場にあるため、事務局の管理、財務状況、重要な対外対応など、より広い範囲の報告が必要になると考えられます。
両者の報告内容に重複があること自体は問題ありません。逆にどちらか一方が代表して2人分の職務状況報告を行ったとしても、理事会や監事の監督機能を果たすために十分な報告であれば、報告義務は果たされていると考えられます。
事務局が代わりに報告できるか
代表理事・業務執行理事が自らの責任において、事務局に報告を代行させることも認められるとされています。
ただし、報告義務を負うのは、あくまで代表理事・業務執行理事です。事務局に任せれば責任が移るわけではありません。
実務上は、次の点を確認しておくとよいでしょう。
- 報告義務を負う理事本人が、報告内容を確認しているか。
- 誰の、どの職務について代行報告するのかが明確か。
- 法人全体の事業説明だけでなく、当該理事の職務執行状況が含まれているか。
- 理事・監事の質問に、必要な説明ができるよう準備されているか。
重要な問題が生じている場合や、本人への質問が想定される場合には、オンライン出席や日程調整により、本人から直接説明する機会を確保することが望ましいでしょう。
なお、報告の代行と、理事会への代理出席・議決権の代理行使は別の問題です。報告を代行した事務局職員などを、その理事の代理出席者として扱うことはできません。
報告漏れや期限超過に気づいた場合
報告を失念した場合や、定款に定める間隔を超えてしまった場合は、次の対応が考えられます。
- 過去の議事録・資料から、実際の報告状況を確認する。
- 法令・定款上の要件と照合し、不足している報告を整理する。
- 速やかに理事会で必要な報告を行う。
- 発生原因と再発防止策を整理する。
後日報告しても、過去の期限超過がなかったことになるわけではありません。ただし、未報告のまま放置せず、現状を是正することは必要です。
実際には報告していないのに、過去の議事録へ報告済みと追記する対応は行わないでください。実際に報告していたものの記録が漏れていた場合は、資料などで事実を確認したうえで、議事録の訂正を検討します。
議事録には、報告対象と実際の報告者を残す
議事録と添付資料から、次の事項を確認できるようにしておくとよいでしょう。
- 誰の職務執行状況についての報告か。
- 誰が実際に報告したか。
- 報告対象期間と報告内容の概要。
- 主な質疑応答。
事務局が代行した場合は、本人が直接報告したように記載せず、実際の経過に沿って記録します。
例えば、次のような記載が考えられます。
代表理事〇〇の職務執行状況について、同代表理事の責任の下で事前に確認された別紙報告書に基づき、事務局長〇〇が代行して報告した。報告対象期間は令和〇年〇月〇日から同年〇月〇日までとし、事業の進捗、予算の執行状況及び事務局の管理状況について説明した。
公益法人の行政庁による立入検査や事業報告では、職務状況報告の実施状況は必ず確認されます。議事録から実施が確認できない場合には、指摘をしてきますので、報告予定の管理、資料の準備、理事会での報告、議事録への記載までを一連の業務として扱い、漏れを防ぎましょう。
おわりに
公益法人においては、職務状況状況の報告をふくめ理事会の開催状況は、内閣府から確認されるためとても重要となります。定款の規定を再度確認し、定款違反にならないように法人運営を心がけましょう。