公益法人が解散する場合の手続とは?解散から清算結了までわかりやすく解説
公益法人では、税制上の優遇措置など社会的な支援を受けながら蓄積された財産について、解散後も引き続き公益のために活用されることが求められています。
そのため公益法人が解散する場合には、一般法人法に定める通常の解散・清算手続だけでなく、公益認定法に定める公益法人特有の行政庁への届出や、残余財産の取扱いにも注意が必要です。
令和8年9月、内閣府から「公益法人の解散に伴う手続」が公表され、解散から清算結了までの流れが整理されました。
今回は、この資料をもとに公益法人が解散する場合の手続をわかりやすく解説します。
目次
公益法人の解散後は「清算法人」になる
公益社団法人・公益財団法人が所定の事由によって解散すると、清算手続に入ります。
解散後は法人そのものが直ちに消滅するわけではなく、法人は「清算法人」として存続し、財産の換価、債務の支払い、残余財産の引渡しなどの清算事務を行います。
この清算事務を行う人のことを清算人と呼び、原則として、解散時の理事が清算人となります。
合併や一定の破産の場合を除き、解散後2週間以内に解散の登記を行う必要があります。
解散の日から1か月以内に行政庁へ届出
公益法人では、法務局への解散登記だけでは手続は終わりません。
清算人は、解散の日から1か月以内に行政庁へ「解散届出書」を提出する必要があります。
主な提出書類は次のとおりです。
・解散届出書(認定規則 様式第8号)
・解散及び清算人の登記をしたことを証する登記事項証明書
解散届出書には、解散の日、解散事由、清算人の連絡先などを記載します。
なお、合併により法人が解散する場合には、通常の解散とは手続が異なります。
債権者に対する官報公告等を行う
清算法人は、解散後、遅滞なく債権者に対する公告等を行わなければなりません。
具体的には、債権者に対して、一定の期間内に債権を申し出るよう官報に公告します。
この債権申出期間は、2か月以上とする必要があります。
また、法人が既に把握している債権者については、官報公告だけではなく、それぞれ個別に催告する必要があります。
公告期間終了後に「残余財産引渡見込届出」を提出
公益法人の解散手続で特に重要となるのが、残余財産の取扱いです。
債権者に対する公告等の期間が経過した後、清算人は遅滞なく行政庁に「残余財産引渡見込届出書」を提出します。
この届出書には、主に次の事項を記載します。
・資産の状況及び回収の見込み
・債務の状況
・残余財産の見込額
・残余財産の引渡しを受ける法人等
その後、残余財産の見込額や引渡先などに変更が生じた場合には、改めて行政庁へ届出を行う必要があります。
なお、残余財産が0円となる場合であっても、この届出は必要です。
残余財産は自由に分配できない
公益法人では、解散後に残った財産を社員や役員などへ自由に分配することはできません。
残余財産の帰属先については、公益認定法の要件を満たす法人等であり、かつ、定款に定められた範囲内である必要があります。
また、令和8年4月からは、類似の公益事務を目的とする公益信託の信託財産に残余財産を帰属させることも選択できるようになりました。
そのため、今後解散を予定していない公益法人についても、定款に定められている残余財産の帰属先を一度確認しておくとよいでしょう。
残余財産を確定し、引き渡す
債権の回収や債務の支払いなどを行い、清算事務を進めた結果、残った財産が最終的な残余財産となります。
この残余財産を、定款及び公益認定法の要件に従って、所定の法人、公益信託、国、地方公共団体などへ引き渡します。
なお、清算手続の途中で、法人の財産では債務を完済できないことが明らかになった場合には(つまり債務超過の場合には)、清算人は破産手続開始の申立てを行う必要があります。
清算事務終了後は決算報告を作成
すべての清算事務が終了したら、清算法人は遅滞なく決算報告を作成します。
清算人会設置法人の場合には清算人会の承認を受けた上で、決算報告を社員総会又は評議員会に提出し、承認を受けます。
そして、社員総会又は評議員会で決算報告が承認された日から2週間以内に、清算結了の登記を行います。
最後に「清算結了届出」を行政庁へ提出
清算結了登記を行った後は、行政庁への最後の届出があります。
清算人は、清算結了後遅滞なく「清算結了届出書」を行政庁へ提出します。
主な提出書類は次のとおりです。
・清算結了届出書(認定規則 様式第10号)
・清算結了の登記をしたことを証する登記事項証明書
・法人法第240条第1項に規定する決算報告
清算結了届出書には、実際の残余財産の額や残余財産の帰属先などを記載します。
解散した年度の事業報告等はどうなる?
公益法人は通常、毎事業年度終了後3か月以内に事業報告等を行政庁へ提出します。
ただし、内閣府の資料では、解散した年度や、定款の定め等により事業年度終了時に解散した場合の解散前事業年度については、行政庁への事業報告等の提出義務を負わないとされています。
一方で、行政庁への提出義務がないからといって、決算書や事業報告そのものを作成しなくてよいわけではありません。
法人法に基づき、貸借対照表、損益計算書、事業報告及びこれらの附属明細書については、作成、備置き及び保存が必要です。
また、残余財産の算定根拠などとして必要な場合には、行政庁から説明資料として提出を求められることがあります。
届出をしない場合には過料の可能性も
公益法人の解散に関する届出は、任意の手続ではありません。
行政庁に解散届出又は残余財産引渡見込届出を提出しなかった場合や、虚偽の届出をした場合には、公益認定法により50万円以下の過料に処される可能性があります。
そのため、解散を決定した段階で、登記だけでなく、行政庁への届出期限も含めて全体のスケジュールを整理しておくことが重要です。
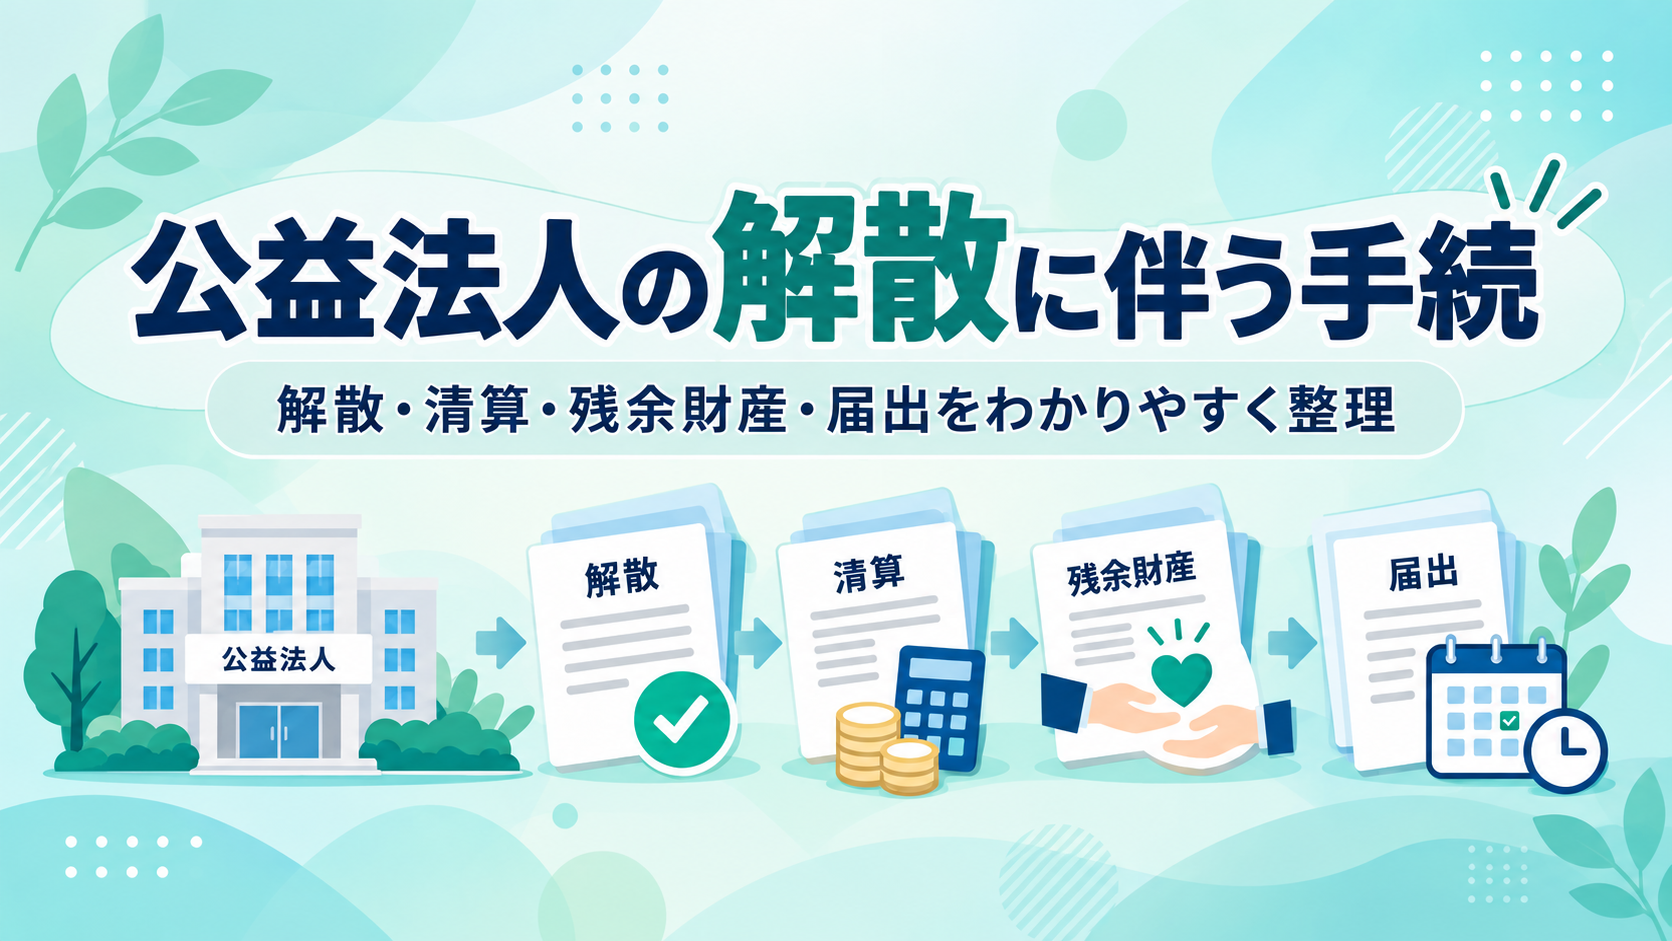
公益法人の解散手続の流れ
公益法人の解散から清算結了までの流れを整理すると、次のようになります。
① 公益法人の解散
↓
② 解散及び清算人の登記(原則として解散後2週間以内)
↓
③ 行政庁への解散届出(解散の日から1か月以内)
↓
④ 債権者への官報公告及び個別催告(2か月以上)
↓
⑤ 残余財産引渡見込届出
↓
⑥ 債権の回収、債務の弁済
↓
⑦ 残余財産の確定及び引渡し
↓
⑧ 決算報告の作成
↓
⑨ 社員総会又は評議員会による決算報告の承認
↓
⑩ 清算結了登記(承認後2週間以内)
↓
⑪ 行政庁への清算結了届出
公益法人の場合には、一般的な法人の清算手続に加えて、行政庁への届出と残余財産の取扱いが大きなポイントとなります。
まとめ
公益法人の解散では、単に法人を閉じるだけでなく、それまで公益目的のために蓄積されてきた財産を、引き続き公益のために活用できるよう適切に処理することが求められます。
特に注意したいのは、解散登記、行政庁への解散届出、債権者への公告、残余財産引渡見込届出、残余財産の引渡し、清算結了届出という一連の手続を、それぞれ適切な時期に進める必要がある点です。
また、令和8年4月からは、残余財産の帰属先として一定の公益信託も選択できるようになっています。
実際に公益法人の解散を検討する場合には、定款の内容、残余財産の状況、登記、税務申告、行政庁への届出などを含め、早い段階から全体のスケジュールを整理しておくことが重要です。
参考資料
内閣府「公益法人の解散に伴う手続」(令和8年9月)
https://www.koeki-info.go.jp/regulations/documents/lcagmdinnm.pdf