【相続手続き】遺言書と違う内容で遺産分割できる?相続人全員が合意した場合の手続きと税金をわかりやすく解説!!
亡くなった方が遺言書を残していた場合、原則として、その内容に従って財産を引き継ぐことになります。
しかし、遺言書の内容を確認した相続人全員が「別の分け方にしたい」と考えることもあります。
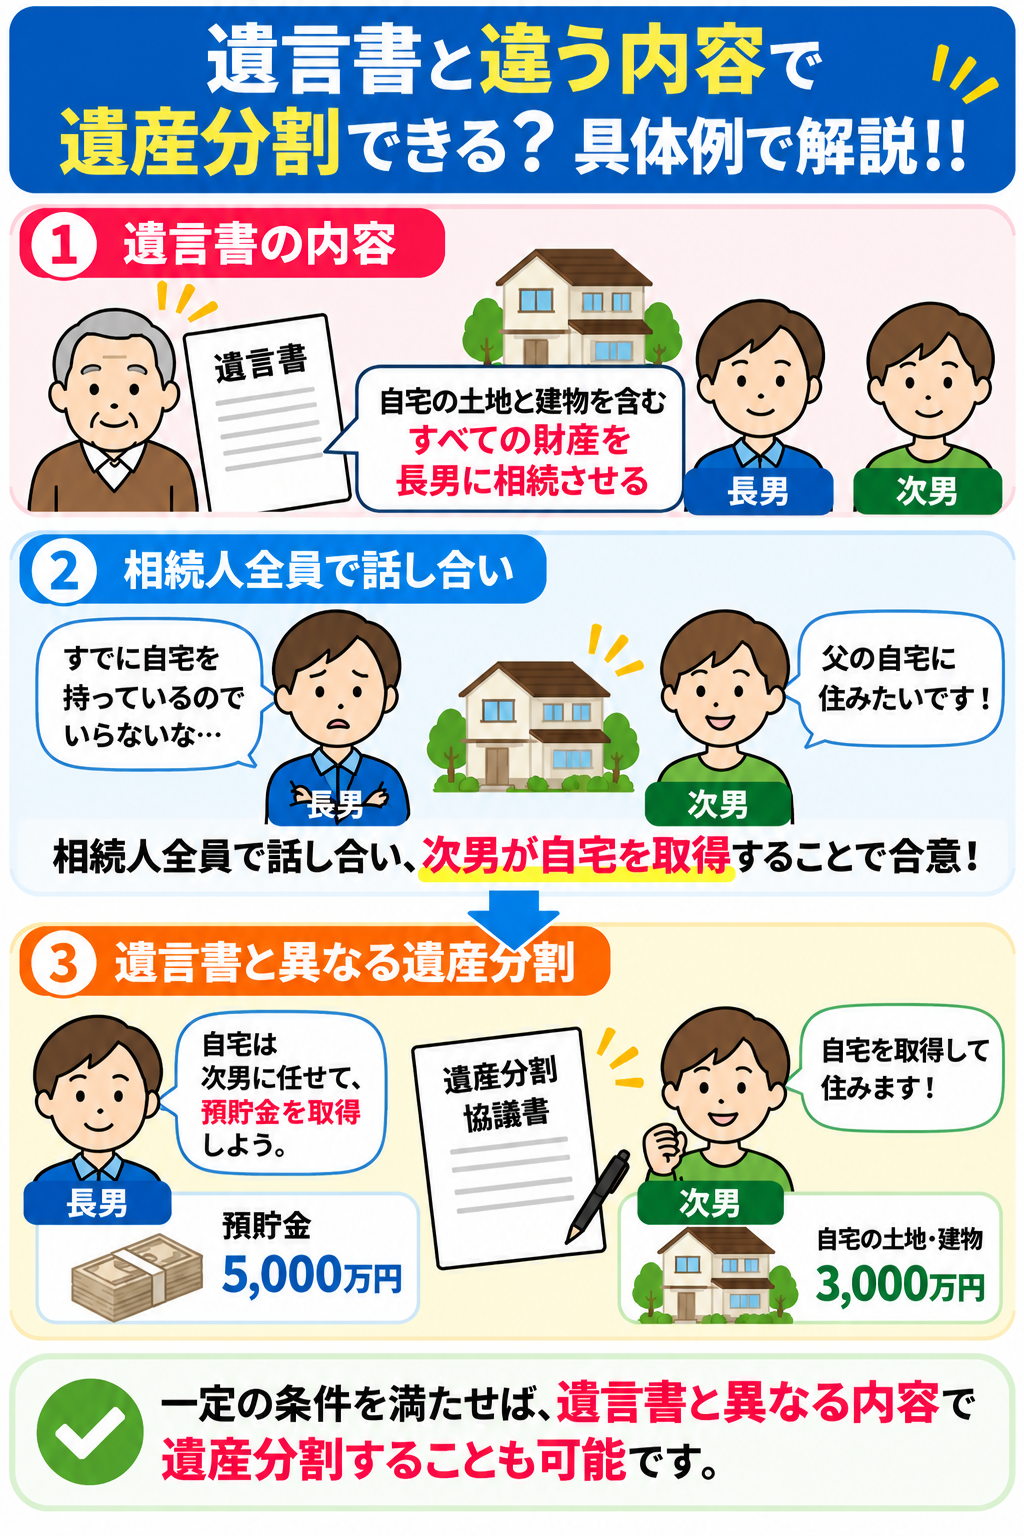
例えば、父の遺言書には「自宅を長男に相続させる」と書かれていたものの、長男はすでに自宅を所有しており、次男が父の自宅に住むことを希望している場合です。
このようなとき、相続人全員が納得していれば、遺言書とは違う内容で遺産分割することはできるのでしょうか。
実は、一定の条件を満たせば、遺言書と異なる内容で遺産分割することも可能です。
今回は、相続人全員が合意した場合の手続きや、相続税・贈与税の取扱いについて解説します。
目次
遺言書があっても違う内容で遺産分割できる?
結論からいうと、相続人全員の合意があり、必要な条件を満たしていれば、遺言書と異なる内容で遺産分割できる場合があります。
遺言書は、亡くなった方の意思を示す重要な書類です。
ただし、遺言書に記載された財産を取得する人が、その内容どおりの取得を希望しないこともあります。
例えば、父が「全財産を長男に相続させる」という遺言書を残していた場合でも、長男と次男が話し合い、財産を分けて取得することに合意するケースです。
国税庁も、特定の相続人に全財産を与える旨の遺言書がある場合に、相続人全員で異なる遺産分割を行うケースについて、その税務上の取扱いを示しています。
ただし、相続人全員が合意すれば、どのような遺言書でも自由に変更できるというわけではありません。
遺言書の内容や、財産を取得する人の範囲などを確認する必要があります。
具体例:長男に自宅を相続させる遺言書があった場合
父が亡くなり、長男と次男の2人が相続人になったとします。
父は次のような遺言書を残していました。
「自宅の土地と建物を含むすべての財産を長男に相続させる」
しかし、長男はすでに自宅を所有しており、父の自宅を取得する必要がありませんでした。
一方、次男は父の自宅に住むことを希望しています。
そこで長男と次男が話し合い、次男が自宅を取得することに合意しました。
このような場合、遺言書の内容や権利関係などに問題がなければ、遺言書と異なる内容の遺産分割協議を行うことが考えられます。
大切なのは、遺言書の内容を確認したうえで、関係者の合意を適切に得ることです。
相続人全員の合意が必要?
遺言書と異なる内容で遺産分割する場合には、原則として、相続人全員の合意が必要になります。
例えば、長男と次男の2人が相続人であれば、どちらか一方の希望だけで分け方を変更することはできません。
また、次のような場合には特に注意が必要です。
① 相続人以外に財産を渡す遺言書がある場合
遺言書では、相続人以外の人に財産を渡すこともできます。
例えば、孫や知人、団体などに財産を遺贈する内容です。
この場合、その財産を取得する受遺者の権利も関係するため、相続人だけの話し合いで変更できるとは限りません。
② 遺言執行者が指定されている場合
遺言執行者とは、遺言書の内容を実現するために必要な手続きを行う人です。
遺言執行者がいる場合には、その権限や手続きとの関係を確認する必要があります。
相続人全員が合意していても、遺言執行者への確認や調整が必要になることがあります。
③ すでに財産の名義変更や処分が行われている場合
遺言書に従って不動産の名義変更が済んでいたり、財産が売却されていたりする場合には、単純な遺産分割として扱えないことがあります。
特に、いったん財産を取得した人が、後から別の人へ財産を移転する場合には、贈与税や譲渡所得税などの問題が生じる可能性があります。
そのため、手続きを進める前に財産の取得状況を確認することが大切です。
遺言書と異なる遺産分割協議書を作成する
相続人全員で遺言書と異なる分け方に合意した場合には、遺産分割協議書を作成しておくことが重要です。
遺産分割協議書とは、相続人全員で話し合って決めた財産の分け方を記録する書類です。
一般的には、次のような内容を記載します。
- 亡くなった方の氏名や死亡日
- 相続人全員の氏名
- 分割する財産の内容
- それぞれの財産を取得する人
- 相続人全員の署名や実印による押印
また、遺言書が存在することを明らかにしたうえで、相続人全員の合意により異なる分割を行う旨を記載することも考えられます。
不動産がある場合には、登記手続きに使用できる内容になっているかどうかも確認しましょう。
相続税は遺言書と遺産分割協議書のどちらで計算する?
ここは税務上の重要なポイントです。
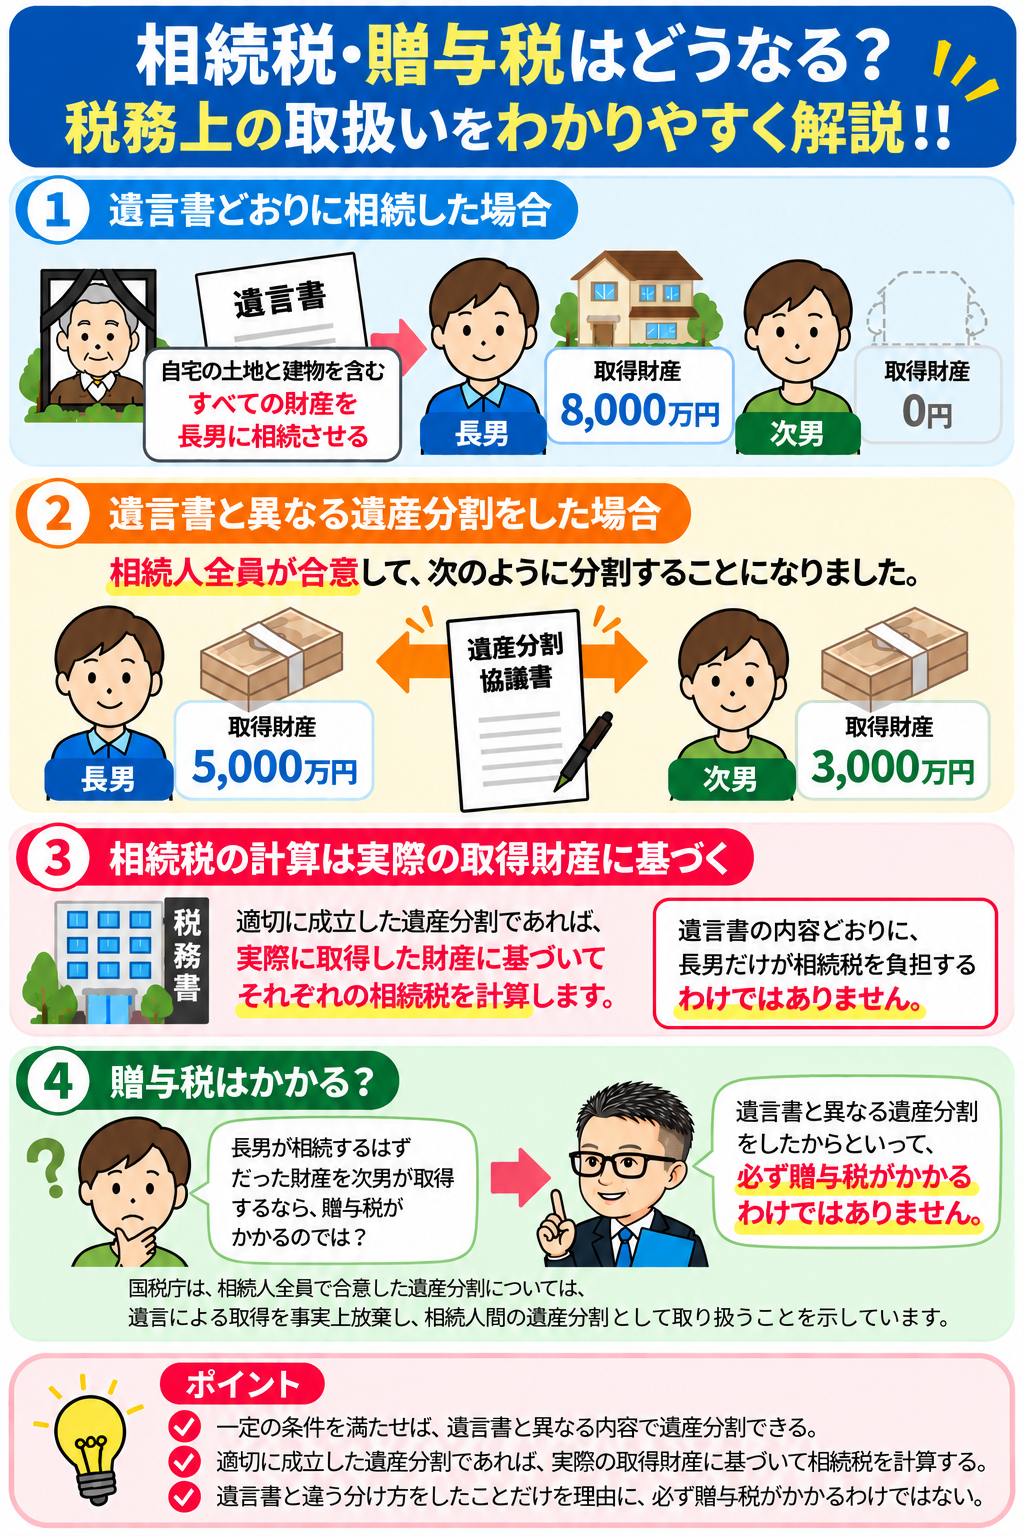
国税庁は、特定の相続人に全財産を与える遺言書がある場合に、相続人全員で異なる遺産分割をしたときには、実際に成立した遺産分割協議の内容に基づいて各人の相続税を計算するという取扱いを示しています。
例えば、父の遺産が8,000万円あり、「全財産を長男に相続させる」という遺言書があったとします。
その後、長男と次男が合意し、次のように分割することになりました。
| 相続人 | 遺言書の内容 | 遺産分割協議書 |
|---|---|---|
| 長男 | 8,000万円 | 5,000万円 |
| 次男 | 0円 | 3,000万円 |
| 合計 | 8,000万円 | 8,000万円 |
このケースでは、所定の条件を満たして遺産分割が成立した場合、原則として実際の取得財産に基づいて相続税を計算することになります。
つまり、遺言書に「長男がすべて取得する」と書かれていても、相続税を必ず長男だけが負担するわけではありません。
遺言書と違う分け方をすると贈与税がかかる?
「長男が相続するはずだった財産を次男が取得するなら、長男から次男への贈与になるのでは?」
と疑問に思う方もいるかもしれません。
しかし、遺言書と異なる遺産分割をしたからといって、必ず贈与税がかかるわけではありません。
国税庁は、特定の相続人に全財産を与える旨の遺言書があり、相続人全員で異なる遺産分割をした場合について、遺言による取得を事実上放棄し、相続人間で遺産分割が行われたものとして取り扱うことを示しています。
この場合には、原則として、相続人間の贈与として贈与税が課されることはありません。
ただし、注意したいのは、遺産分割として財産を取得する場合と、いったん取得した財産を後から別の人へ移す場合は、税務上の取扱いが異なる可能性があるという点です。
例えば、遺言書に従って取得した財産を、後日、別の相続人へ無償で譲る場合などは、贈与税の課税関係を慎重に確認する必要があります。
遺留分侵害額請求とは何が違う?
遺言書の内容に納得できない場合の手続きとして、遺留分侵害額請求があります。
しかし、遺留分侵害額請求と、相続人全員の合意による遺産分割は別のものです。
| 遺言書と異なる遺産分割 | 遺留分侵害額請求 | |
|---|---|---|
| 基本的な考え方 | 関係者が合意して分け方を決める | 侵害された遺留分に相当する金銭を請求する |
| 合意 | 原則として相続人全員などの合意が必要 | 請求自体に相手の同意は不要 |
| 財産の取得 | 不動産や預金などを分けることができる | 原則として金銭の支払いを求める |
| 税金 | 成立した分割内容に基づき相続税を計算 | 遺留分侵害額の確定により相続税額が変わる場合がある |
例えば、相続人全員が納得して「自宅は次男が取得しよう」と決めることと、次男が長男に「遺留分に相当する金銭を支払ってほしい」と請求することは、法律上の仕組みが異なります。
それぞれの手続きに応じて、必要な書類や税務上の取扱いを確認することが大切です。
[関連ブログ:遺留分を請求されたらどうする?支払い方法と注意点をわかりやすく解説!!]
相続税の申告期限にも注意
遺言書と異なる遺産分割を検討している場合でも、相続税の申告期限には注意が必要です。
相続税の申告・納付期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
話し合いが長引いても、申告期限が自動的に延長されるわけではありません。
また、当初の申告後に遺産分割が成立した場合には、申告内容の見直しが必要になることもあります。
特に、すでに遺言書に基づいて申告や名義変更を済ませている場合には、後から分け方を変更することで別の税務上の問題が生じる可能性もあるため、事前の確認が重要です。
まとめ
遺言書が残されている場合でも、一定の条件を満たせば、相続人全員の合意によって異なる内容で遺産分割できる場合があります。
その際には、遺言書の内容だけでなく、受遺者や遺言執行者の有無、財産の名義変更や処分の状況なども確認する必要があります。
また、適切に成立した遺産分割であれば、遺言書と異なる分け方をしたことだけを理由に贈与税がかかるわけではありません。
一方、いったん取得した財産を後から移転する場合には、贈与税などの問題が生じる可能性があるため注意しましょう。
遺言書と異なる遺産分割を検討する際には、法律上の手続きと税務上の取扱いの両方を確認することが大切です。