【相続税】相続した不動産を売却したら税金はどうなる?譲渡所得税と取得費加算の特例をわかりやすく解説!!
相続した不動産を売却する際、意外と見落としやすいのが「相続登記にかかった費用」です。
実は、相続登記の際に支払った登録免許税や司法書士報酬などは、一定の条件を満たせば、譲渡所得の計算上の取得費に含めることができます。
ただし、売却代金の5%を概算取得費として計算する場合には、相続登記費用を別途加算できないなど、注意すべき点もあります。
今回は、相続登記費用の税務上の取扱いについて、具体例を交えながらわかりやすく解説します。
目次
相続した不動産を売却すると税金がかかる?
相続によって取得した不動産を売却し、利益が出た場合には、原則として譲渡所得に対する所得税・住民税がかかります。
ここで重要なのは、相続税と不動産売却時の税金は、別の仕組みで計算されるということです。
相続税は、亡くなった方から財産を取得したことに対して課税される税金です。
一方、不動産を売却した際の譲渡所得税は、不動産の売却によって生じた利益に対して課税されます。
そのため、相続税を納めていたとしても、不動産の売却によって利益が生じれば、別途税金がかかる場合があります。
ただし、不動産を売却したからといって、必ず譲渡所得税が発生するわけではありません。
不動産を売却したときの税金はどう計算する?
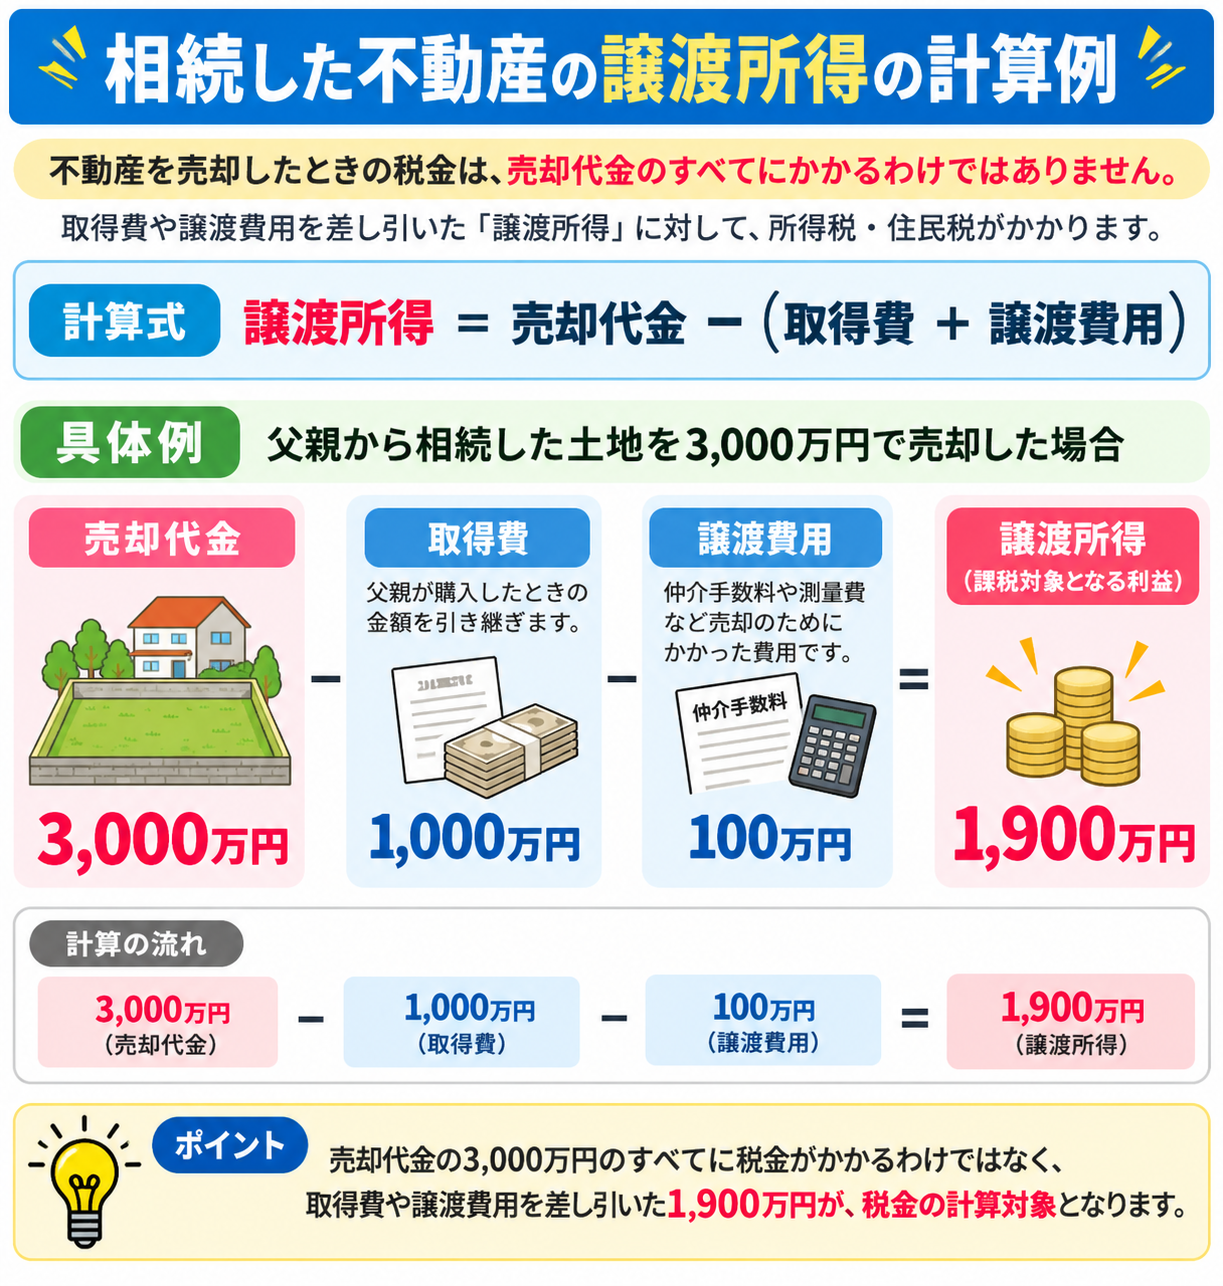
土地や建物を売却した場合の譲渡所得は、基本的に次の計算式で求めます。
譲渡所得 = 売却代金 −(取得費 + 譲渡費用)
さらに、適用できる特別控除がある場合には、その控除額を差し引いて課税譲渡所得を計算します。
それぞれの項目を確認してみましょう。
① 売却代金
不動産を売却したことによって受け取る金額です。
例えば、相続した土地を3,000万円で売却した場合には、原則として3,000万円が売却代金になります。
② 取得費
取得費とは、その不動産を取得するためにかかった費用のことです。
例えば、土地の購入代金や購入時の仲介手数料などが該当します。
ここで、相続した不動産について注意したいポイントがあります。
相続した不動産の取得費は、原則として亡くなった方がその不動産を取得したときの金額を引き継ぎます。
例えば、父親が1,000万円で購入した土地を子どもが相続し、その後3,000万円で売却したとします。
この場合、原則として父親が購入したときの1,000万円を取得費として引き継ぎます。
相続した時点の時価や、相続税を計算したときの評価額を、そのまま取得費にできるわけではありません。
なお、建物については、取得価額から所有期間に応じた減価償却費相当額などを差し引く必要があります。
③ 譲渡費用
譲渡費用とは、不動産を売却するために直接かかった費用のことです。
例えば、次のような費用が該当します。
- 売却時に不動産会社へ支払った仲介手数料
- 売却のために行った測量費
- 売買契約書に貼付した収入印紙代
- 売却するために必要となった建物の取壊し費用など
一方、通常の維持管理費や固定資産税などは、原則として譲渡費用には該当しません。
具体例で譲渡所得を計算してみよう!
例えば、父親から相続した土地を売却した場合を考えてみましょう。
【具体例】
- 土地の売却代金:3,000万円
- 父親が土地を購入した金額:1,000万円
- 売却時の仲介手数料など:100万円
※説明を簡単にするため、その他の取得費や特別控除などは考慮していません。
この場合の譲渡所得は、
3,000万円 −(1,000万円 + 100万円)= 1,900万円
となります。
つまり、売却代金3,000万円のすべてに税金がかかるのではなく、取得費や譲渡費用を差し引いた1,900万円が譲渡所得となります。
親が購入したときの金額がわからない場合は?
相続した不動産では、亡くなった方が何十年も前に購入していて、当時の売買契約書が見つからないこともあります。
そのような場合には、取得費として売却代金の5%相当額を使用できることがあります。
これを「概算取得費」といいます。
例えば、3,000万円で売却した土地について、取得費が不明な場合には、
3,000万円 × 5% = 150万円
を取得費として計算できます。
ただし、取得費が150万円になると、実際の購入代金がもっと高かった場合と比べて、譲渡所得が大きくなる可能性があります。
そのため、購入当時の売買契約書や領収書などが残っていないか、まず確認することが大切です。
また、契約書がない場合でも、取得費を確認・立証できる資料がないか検討する余地があります。
譲渡所得税の税率は何%?
不動産を売却した場合の税率は、所有期間によって異なります。
一般的な土地・建物の売却では、次のように区分されます。
| 区分 | 所有期間 | 税率 |
|---|---|---|
| 長期譲渡所得 | 売却した年の1月1日時点で5年超 | 20.315% |
| 短期譲渡所得 | 売却した年の1月1日時点で5年以下 | 39.63% |
※税率は所得税・復興特別所得税・住民税を合計したものです。特別な軽減税率などは考慮していません。
ここで重要なのは、相続した日から所有期間を数えるわけではないという点です。
相続した不動産については、原則として亡くなった方の取得時期を引き継ぎます。
例えば、父親が20年前に購入した土地を今年相続し、すぐに売却した場合でも、原則として長期譲渡所得に該当します。
「相続してから5年経っていないから短期譲渡所得になる」というわけではありません。
相続税を払っていたら使える「取得費加算の特例」とは?
ここからが今回の重要なポイントです。
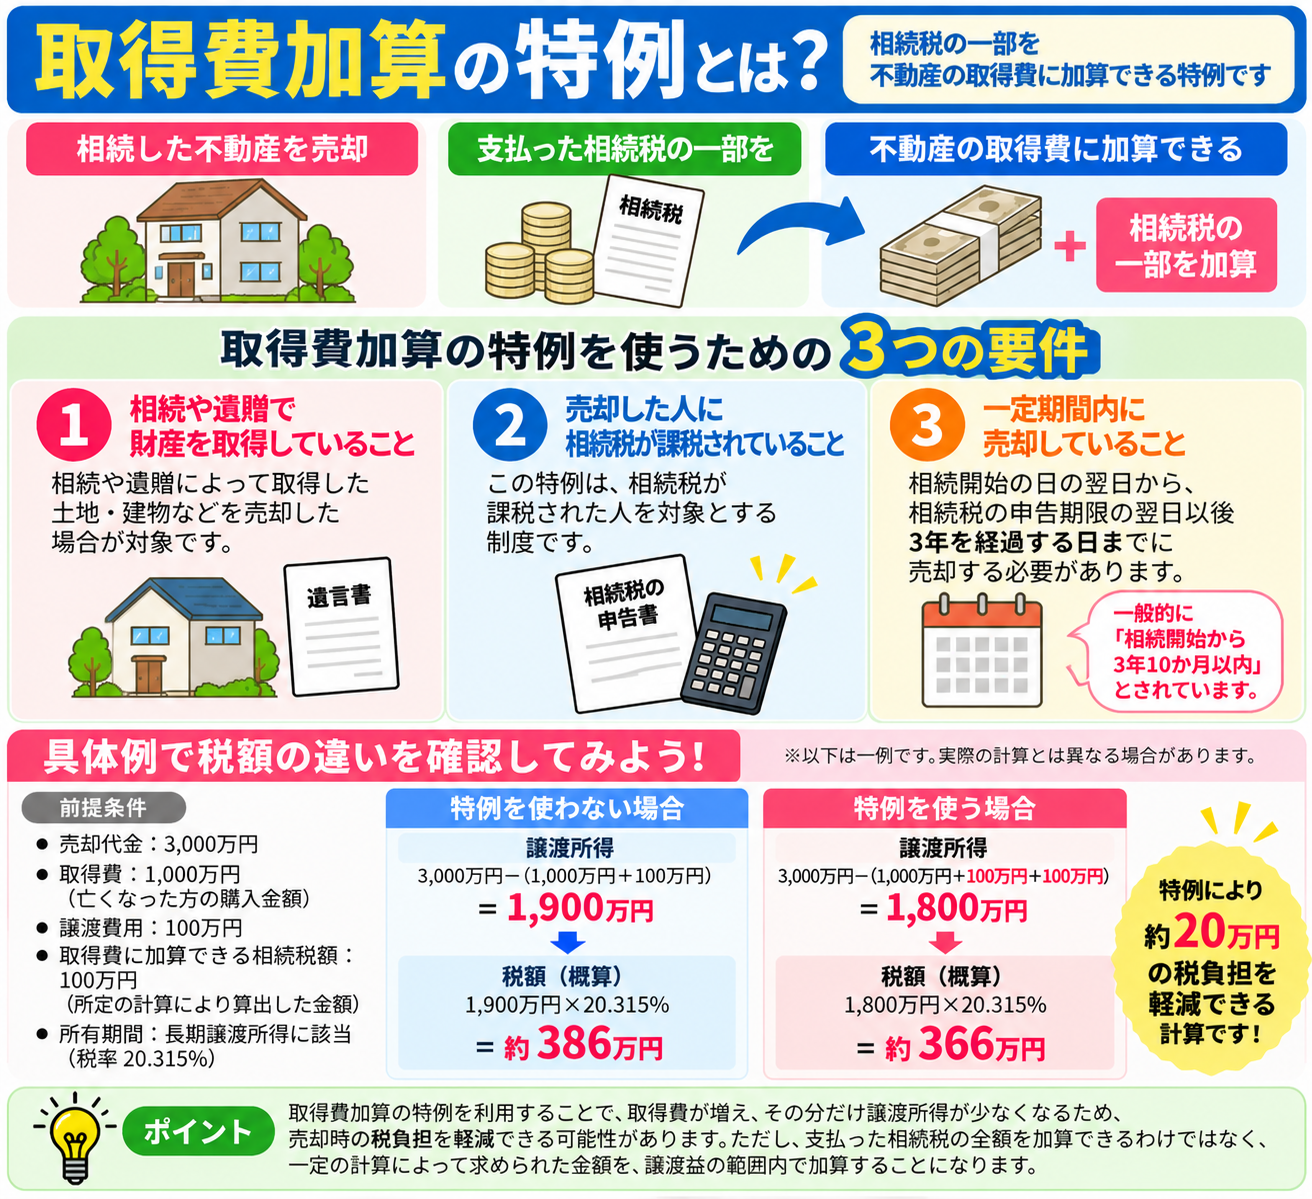
相続した不動産を売却する場合には、一定の要件を満たすことで、相続税額のうち一定の金額を不動産の取得費に加算できる特例があります。
これを一般的には「取得費加算の特例」といいます。
取得費が増えると、その分だけ譲渡所得が少なくなるため、売却時の税負担を軽減できる可能性があります。
ただし、支払った相続税の全額を、自由に取得費へ加算できるわけではありません。
加算できる金額は、相続税額や売却した財産の相続税評価額などをもとに、所定の計算式で求めます。
また、取得費に加算できる金額は、この特例を適用する前の譲渡益が上限となります。
取得費加算の特例を使うための3つの要件
この特例を適用するには、原則として次の3つの要件を満たす必要があります。
① 相続や遺贈によって財産を取得していること
相続や遺贈によって取得した土地・建物などを売却した場合が対象になります。
通常の売買によって購入した不動産は、この特例の対象にはなりません。
② 売却した人に相続税が課税されていること
この特例は、相続税が課税された人を対象とする制度です。
そのため、相続によって不動産を取得していても、相続税が課税されていない場合には、原則として適用できません。
③ 一定期間内に売却していること
この特例には、売却期限があります。
具体的には、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。
一般的には「相続開始から3年10か月以内」と説明されることが多い期間です。
ただし、相続税の申告期限に例外がある場合などもあるため、実際の売却期限は個別に確認する必要があります。
取得費加算の特例を使うと税金はどれくらい変わる?
先ほどの土地の売却例を使って、特例の有無による違いを確認してみましょう。
【具体例】
- 土地の売却代金:3,000万円
- 父親から引き継いだ取得費:1,000万円
- 譲渡費用:100万円
- 取得費に加算できる相続税額:100万円
- 所有期間:長期譲渡所得に該当
※取得費に加算できる相続税額100万円は、所定の計算によって求められたものと仮定します。
特例を使わない場合
3,000万円 −(1,000万円 + 100万円)
= 譲渡所得1,900万円
税額は、
1,900万円 × 20.315%
= 約386万円
特例を使う場合
取得費に加算できる相続税額300万円を、取得費に上乗せします。
3,000万円 −(1,000万円 + 100万円 + 100万円)
= 譲渡所得1,800万円
税額は、
1,800万円 × 20.315%
= 約366万円
特例による税負担の違い
| 特例なし | 特例あり | |
|---|---|---|
| 譲渡所得 | 1,900万円 | 1,800万円 |
| 税額(概算) | 約386万円 | 約366万円 |
この例では、取得費加算の特例を利用することで、税負担が約20万円軽減される計算になります。
※税額は税率を用いた概算です。実際の申告では端数処理などがあり、税額が異なる場合があります。
このように、相続税を負担している場合には、取得費加算の特例を利用できるかどうかによって、売却時の税額が変わる可能性があります。
相続した実家を売る場合は、ほかの特例にも注意!
相続した不動産が亡くなった方の自宅だった場合には、取得費加算の特例以外にも、検討したい制度があります。
その代表的なものが、**「被相続人の居住用財産(空き家)を売ったときの特例」**です。
一定の要件を満たす空き家やその敷地を売却した場合には、譲渡所得から最高3,000万円を控除できることがあります。
なお、2024年1月1日以後の譲渡で、対象となる家屋や敷地を相続・遺贈により取得した相続人が3人以上いる場合には、控除限度額は2,000万円となります。
ただし、この空き家の特例と取得費加算の特例は、同じ不動産の売却について併用することはできません。
また、相続した家に相続人自身が住んでいた場合などには、別の居住用財産の特例が関係することもあります。
不動産の利用状況や売却時期によって適用できる制度が異なるため、売却前に確認しておくことが大切です。
取得費加算の特例を使うには確定申告が必要?
取得費加算の特例を利用するためには、原則として確定申告が必要です。
申告の際には、通常の譲渡所得の申告書類に加えて、**「相続財産の取得費に加算される相続税の計算明細書」**などの必要書類を提出します。
土地や建物を売却した場合には、譲渡所得の内訳書なども必要です。
原則として、不動産を売却した年の翌年2月16日から3月15日までが所得税の確定申告期間です。期限の日が土日祝日などに当たる場合には、翌開庁日が期限となります。
なお、譲渡所得が生じていない場合など、申告の必要性は個別の状況によって異なります。
特例の適用を検討している場合には、必要な書類や申告方法を事前に確認しておきましょう。
まとめ
相続した不動産を売却した場合には、相続税とは別に、譲渡所得に対する所得税や住民税がかかることがあります。
ただし、税金がかかるのは原則として売却によって生じた利益であり、売却代金のすべてに課税されるわけではありません。
また、相続した不動産の取得費や所有期間は、原則として亡くなった方のものを引き継ぎます。
さらに、相続税が課税された方が一定期間内に不動産を売却した場合には、取得費加算の特例によって税負担を軽減できる可能性があります。
相続した不動産を売却するときには、売却価格だけでなく、取得費・相続税の負担・売却期限・適用できる特例を確認することが大切です。
不動産の売却を予定している場合には、売却前の段階で税金の見通しを立てておくと安心です。