【相続税】法定相続人とは?人数の数え方をわかりやすく解説!!
相続税について調べていると、よく出てくるのが**「法定相続人」**という言葉です。
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
で計算するため、法定相続人が何人いるのかによって基礎控除額も変わります。国税庁
ただし、
「配偶者は必ず相続人になるの?」
「子どもがいない場合は誰が相続人になる?」
「養子も人数に含めていいの?」
「相続放棄した人はどうなる?」
など、実際に数えようとすると少しややこしいところがあります。
今回は、誰が法定相続人になるのか、相続税では人数をどのように数えるのかをわかりやすく解説します。
目次
法定相続人とは
法定相続人とは、民法によって相続人となることが定められている人のことです。
亡くなった方(被相続人)の家族であれば、誰でも法定相続人になるわけではありません。
配偶者は常に相続人となり、それ以外の親族については、次のように順位が決められています。国税庁
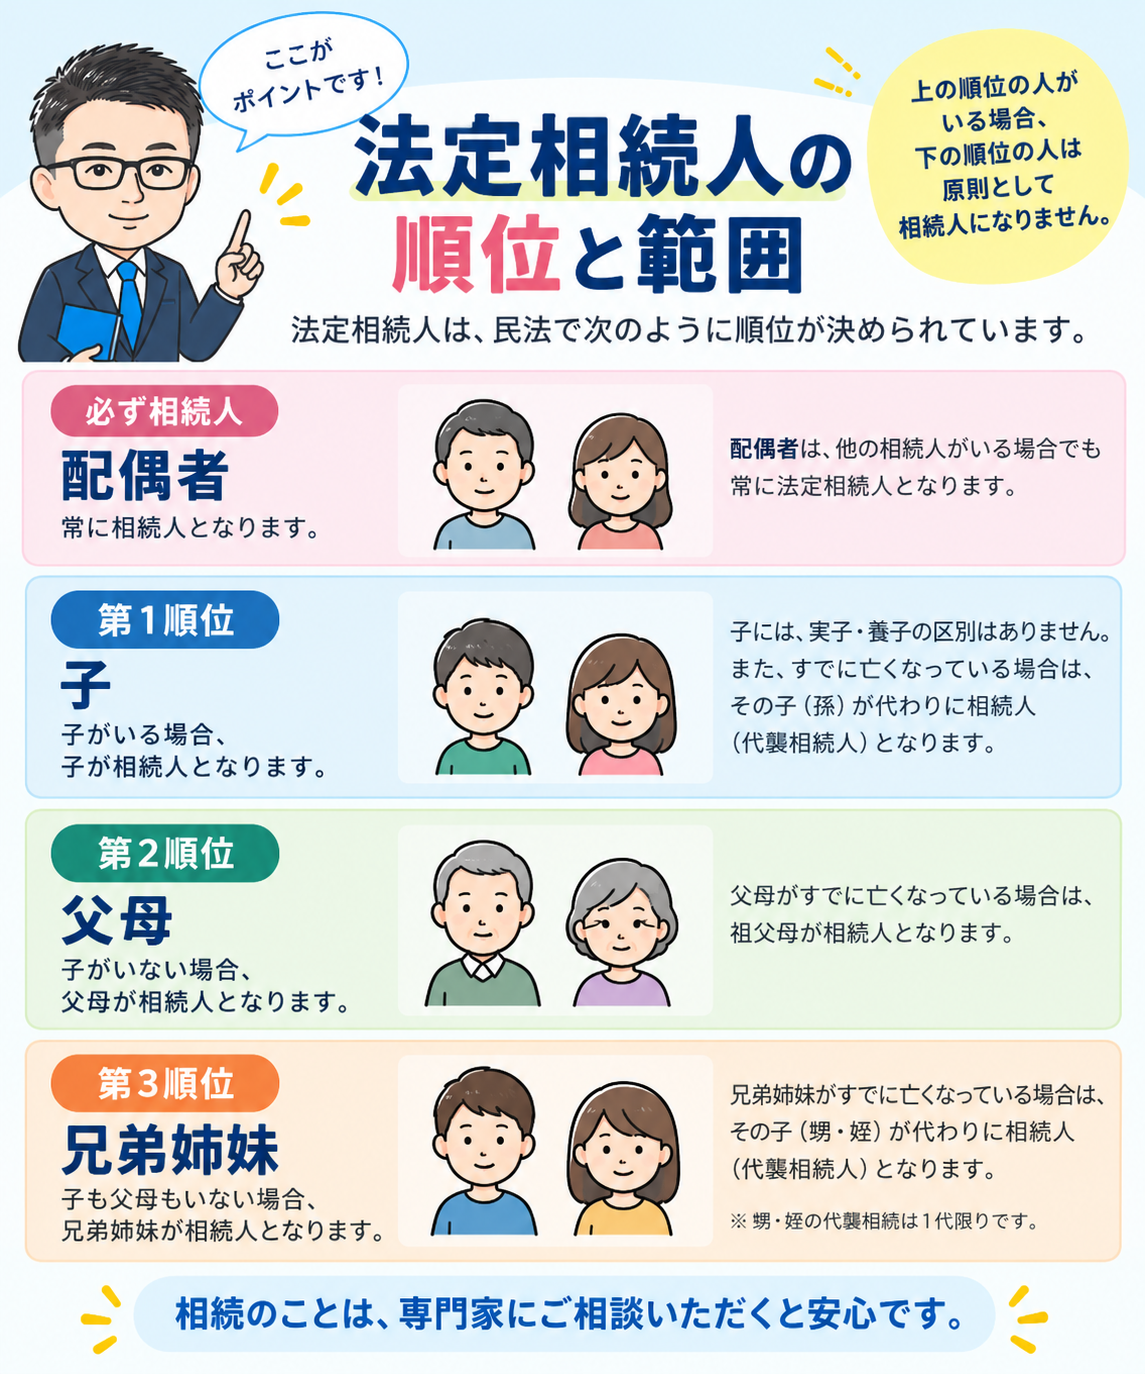
上の順位の人がいる場合、下の順位の人は原則として相続人になりません。
たとえば、亡くなった方に配偶者・子・父母・兄弟姉妹がいた場合、法定相続人になるのは配偶者と子です。
父母や兄弟姉妹は法定相続人にはなりません。
配偶者は常に法定相続人になる
亡くなった方の法律上の配偶者は、常に相続人になります。国税庁
たとえば、
夫が亡くなり、妻と子ども2人がいる
という場合は、
妻+子ども2人=3人
が法定相続人です。
一方、婚姻届を提出していない内縁関係の方は、民法上の配偶者として法定相続人にはなりません。国税庁
第1順位は「子」
配偶者以外では、まず亡くなった方の子が相続人になります。
子には実子だけでなく、法律上の養子も含まれます。国税庁
たとえば、
父が亡くなり、母と長男・長女がいる場合には、
母+長男+長女=3人
が法定相続人となります。
ここで注意したいのが、配偶者の連れ子です。
配偶者の子であっても、亡くなった方との間に法律上の親子関係がなければ、そのままでは亡くなった方の法定相続人にはなりません。養子縁組をしている場合には、子として相続人になります。国税庁
子が先に亡くなっている場合は「代襲相続」
亡くなった方の子がすでに死亡している場合には、その子の子、つまり孫が代わりに相続人になることがあります。
これを**代襲相続(だいしゅうそうぞく)**といいます。国税庁
たとえば、
- 被相続人には長男と長女がいた
- 長男は被相続人より先に死亡している
- 長男には子どもが2人いる
という場合には、長男の代わりに、その子ども2人が相続人となります。
「子どもの人数だけ見ればいい」というわけではないので、戸籍を確認して相続関係を整理することが大切です。
[関連記事:相続で戸籍はどこまで必要?集め方をわかりやすく解説]
子がいなければ第2順位の「父母など」
亡くなった方に子や代襲相続人となる孫などがいない場合には、父母などの直系尊属が相続人になります。国税庁
たとえば、
亡くなった方に妻がいるものの、子どもがおらず、父母が健在
という場合には、
妻+父+母
が法定相続人です。
父母がすでに亡くなっていて祖父母が存命の場合などは、より近い世代の直系尊属が優先されます。国税庁
子も父母などもいなければ第3順位の「兄弟姉妹」
子や代襲相続人となる孫などがおらず、父母などの直系尊属もいない場合には、兄弟姉妹が相続人になります。法務局
兄弟姉妹が被相続人より先に亡くなっている場合には、その兄弟姉妹の子である甥や姪が代襲相続人となることがあります。
ただし、兄弟姉妹の場合の代襲相続は、子の場合とは異なり、甥・姪までで、その先への再代襲はありません。法務局
このあたりは家族関係によって相続人の範囲が大きく変わるため、戸籍を確認しながら判断する必要があります。
相続税では「法定相続人の数」が重要
ここからが相続税で特に重要なポイントです。
相続税では、法定相続人の数がさまざまな計算に使われます。
代表的なのが、相続税の基礎控除です。
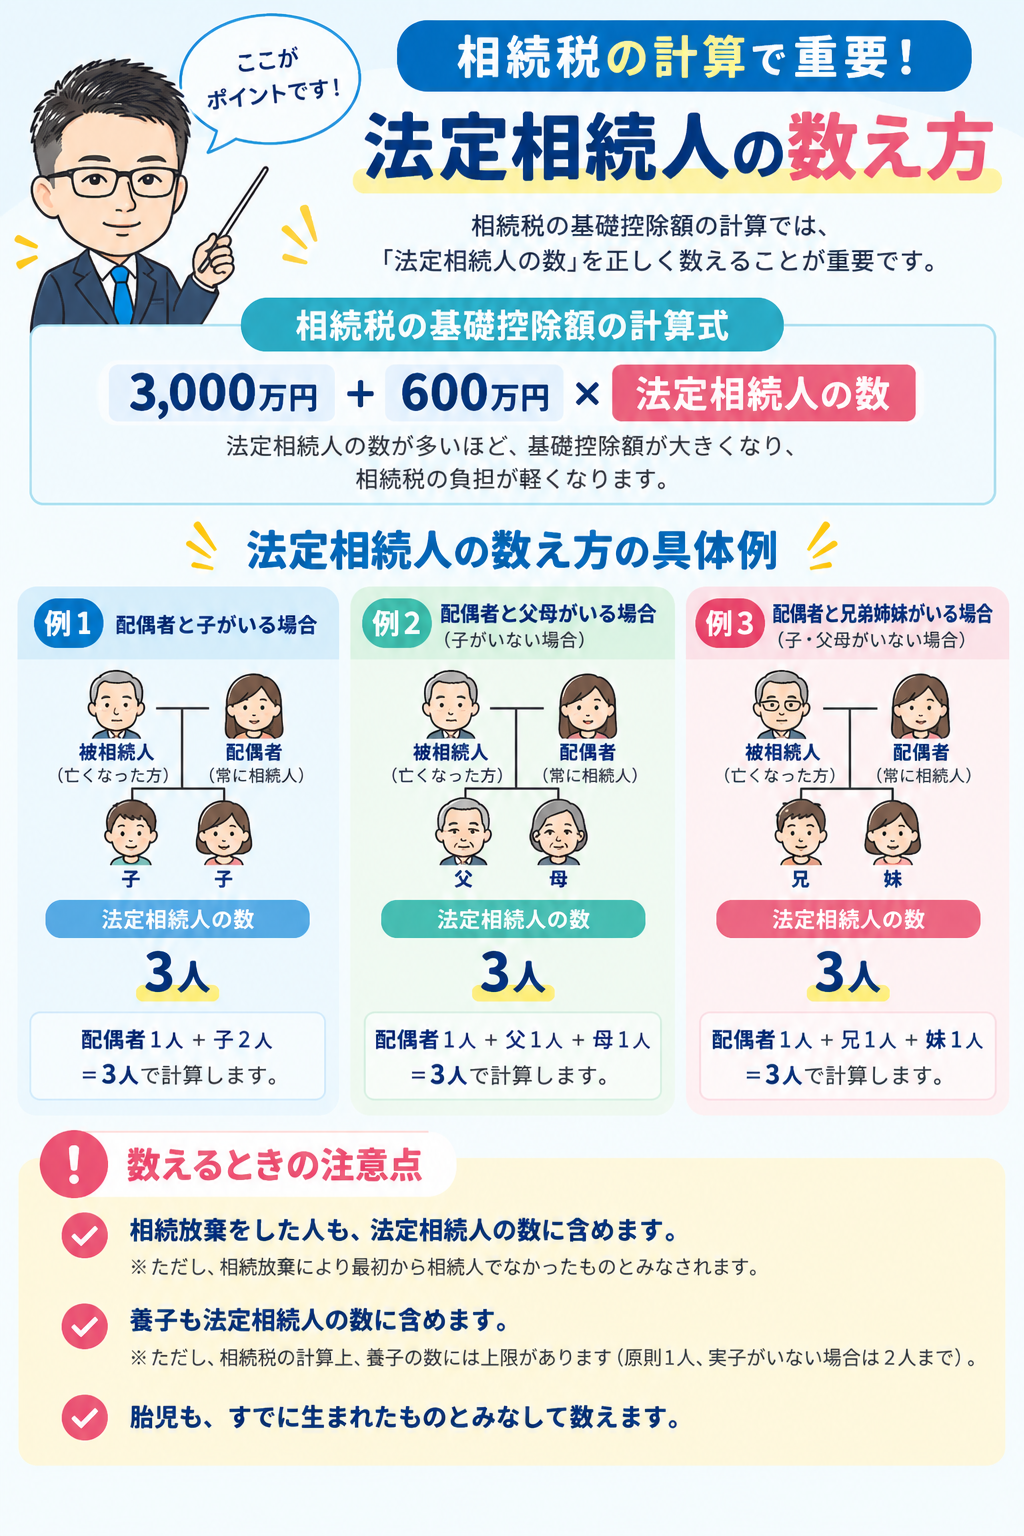
3,000万円+600万円×法定相続人の数
で計算します。国税庁
たとえば法定相続人が3人なら、
3,000万円+600万円×3人
=4,800万円
が基礎控除額となります。
さらに法定相続人の数は、生命保険金や死亡退職金の非課税限度額、相続税の総額の計算にも関係します。国税庁
関連記事:【相続税】相続税はいくらからかかる?基礎控除をわかりやすく解説!!
養子がいる場合は人数の数え方に注意
民法上、養子も子として相続人になります。
ただし、相続税を計算するときに「法定相続人の数」に含められる養子の人数には制限があります。国税庁
原則として、
| 被相続人の状況 | 法定相続人の数に含められる養子 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
となります。国税庁
たとえば、実子が1人、養子が2人いる場合、民法上は養子2人とも相続人ですが、相続税の基礎控除などを計算するときには、原則として養子は1人までを法定相続人の数に含めます。
なお、特別養子縁組による養子や、配偶者の実子で被相続人の養子となった人など、相続税上、実子として取り扱われるケースもあります。国税庁
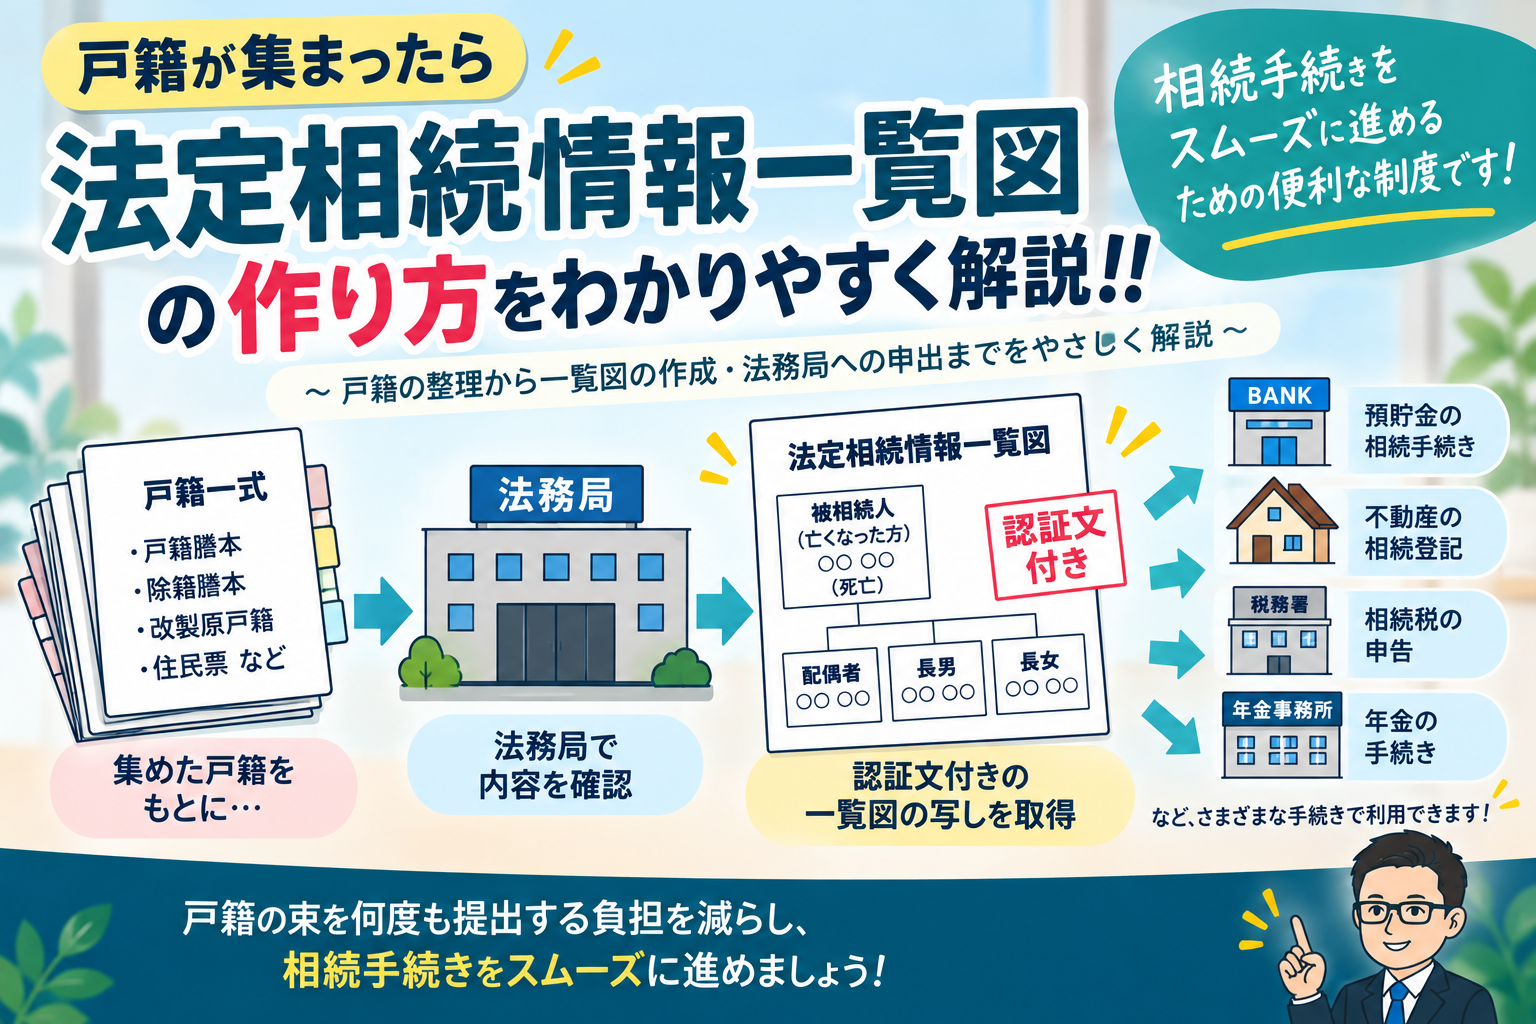
これが、法定相続情報一覧図を相続税申告に利用するときに、単に「子」とするのではなく、実子か養子か分かるようにしておく必要がある理由です。
[関連記事:法定相続情報一覧図とは?作り方をわかりやすく解説]
相続放棄した人がいる場合はどう数える?
ここも少し注意が必要です。
民法上、相続放棄をした人は、初めから相続人ではなかったものとして扱われます。国税庁
ところが、相続税の基礎控除などを計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。国税庁
たとえば、
妻+子ども2人
が相続人で、そのうち子ども1人が相続放棄をした場合でも、相続税の基礎控除を計算するときの法定相続人の数は、原則として3人です。
したがって基礎控除額は、
3,000万円+600万円×3人
=4,800万円
となります。
「相続放棄したから法定相続人の人数も1人減る」と考えないように注意しましょう。
法定相続人を確認するときは戸籍から確認する
法定相続人を正しく確認するためには、家族の記憶だけで判断するのではなく、戸籍を確認することが重要です。
被相続人の出生から死亡までの戸籍などを確認することで、法律上の相続人をたどっていきます。
相続関係が確認できたら、法務局の法定相続情報証明制度を利用して、法定相続情報一覧図を作成しておく方法もあります。法務局では、配偶者と子、父母、兄弟姉妹、代襲相続、養子を含む場合など、それぞれの記載例も公開しています。法務局
[関連記事:相続で戸籍はどこまで必要?集め方をわかりやすく解説]
[関連記事:法定相続情報一覧図とは?作り方をわかりやすく解説]
まとめ
法定相続人は、相続手続きを進めるうえでも、相続税を計算するうえでも重要です。
基本的には、
配偶者は常に相続人
第1順位:子
第2順位:父母などの直系尊属
第3順位:兄弟姉妹
という順番で考えます。国税庁
ただし、代襲相続や養子、相続放棄などがある場合には、単純に家族の人数を数えるだけでは判断できません。
特に相続税では、養子を法定相続人の数に含められる人数の制限や、相続放棄があった場合の数え方など、民法上の相続人と相続税の計算で考え方が異なる部分があります。
「誰が相続人なのか」「相続税では何人として計算するのか」を分けて整理すると、理解しやすくなります。
清塚樹税理士事務所では、相続税の申告手続きを承っております。
**「法定相続人が何人になるのか分からない」「相続税の申告が必要なのか判断できない」**といった場合にも、お気軽にご相談くださいませ。
申告報酬については、こちらの料金表をご覧ください。また、初回面談は無料で承っておりますので、お気軽にお問い合わせください。