【譲渡所得税】相続登記の費用は取得費になる?登録免許税・司法書士報酬と注意点をわかりやすく解説!!
相続した不動産を売却する際、意外と見落としやすいのが「相続登記にかかった費用」です。
実は、相続登記の際に支払った登録免許税や司法書士報酬などは、一定の条件を満たせば、譲渡所得の計算上の取得費に含めることができます。
ただし、売却代金の5%を概算取得費として計算する場合には、相続登記費用を別途加算できないなど、注意すべき点もあります。
今回は、相続登記費用の税務上の取扱いについて、具体例を交えながらわかりやすく解説します。
目次
相続登記にかかった費用は取得費になる?
結論からいうと、相続した不動産が業務用ではない場合、相続時に支払った登記費用は、原則として譲渡所得の計算上の取得費に含めることができます。
例えば、父親から実家を相続し、相続登記を行った後に売却するケースです。
このとき、相続登記のために支払った登録免許税や登記手続きに関する司法書士報酬などは、取得費に含められる場合があります。
取得費が増えると、その分だけ譲渡所得が少なくなるため、売却時の税負担を軽減できる可能性があります。
ただし、賃貸物件などの業務用資産については、取扱いが異なる場合があります。
そもそも「取得費」とは?
土地や建物を売却した場合の譲渡所得は、基本的に次の計算式で求めます。
譲渡所得 = 売却代金 −(取得費 + 譲渡費用)
取得費とは、不動産を取得するためにかかった費用のことです。
一般的には、次のような費用が含まれます。
- 土地や建物の購入代金
- 購入時の仲介手数料
- 取得時の登記費用
- 設備費や改良費など
なお、建物については、購入代金などから所有期間に応じた減価償却費相当額を差し引く必要があります。
相続した不動産については、原則として亡くなった方の取得費を引き継ぎます。
例えば、父親が1,000万円で購入した土地を子どもが相続した場合、原則として父親の購入代金1,000万円を取得費の計算に引き継ぎます。
相続したときの不動産の時価や相続税評価額が、そのまま取得費になるわけではありません。
そして、この引き継いだ取得費に加えて、相続人が支払った一定の登記費用などを取得費に含められる場合があります。
相続登記の費用にはどんなものがある?
相続登記の際に発生する費用には、主に次のようなものがあります。
① 登録免許税
登録免許税とは、不動産の登記手続きを行う際に納める税金です。
一般的な相続による所有権移転登記では、原則として不動産の固定資産税評価額に対して0.4%の税率が適用されます。
例えば、登録免許税の課税標準となる不動産の価額が2,000万円の場合には、
2,000万円 × 0.4% = 8万円
となります。
※実際の計算では課税標準額の端数処理や免税措置などに注意が必要です。
この登録免許税は、一定の条件のもとで不動産の取得費に含めることができます。
② 司法書士報酬
相続登記を司法書士に依頼した場合には、報酬が発生します。
このうち、相続による所有権移転登記の手続きに直接関係する報酬は、取得費に含められる場合があります。
ただし、司法書士に支払った金額がすべて取得費になるとは限りません。
例えば、登記以外の相続手続きもまとめて依頼している場合には、費用の内容を確認する必要があります。
③ その他の登記関連費用
登記手続きに必要な書類の取得費用などについても、その内容や支出目的によって取扱いを確認する必要があります。
例えば、戸籍謄本の取得費用であっても、相続登記のために必要だったものなのか、別の相続手続きのためのものなのかによって検討が必要です。
司法書士から受け取った請求書や領収書は、内訳がわかる状態で保管しておくことが大切です。
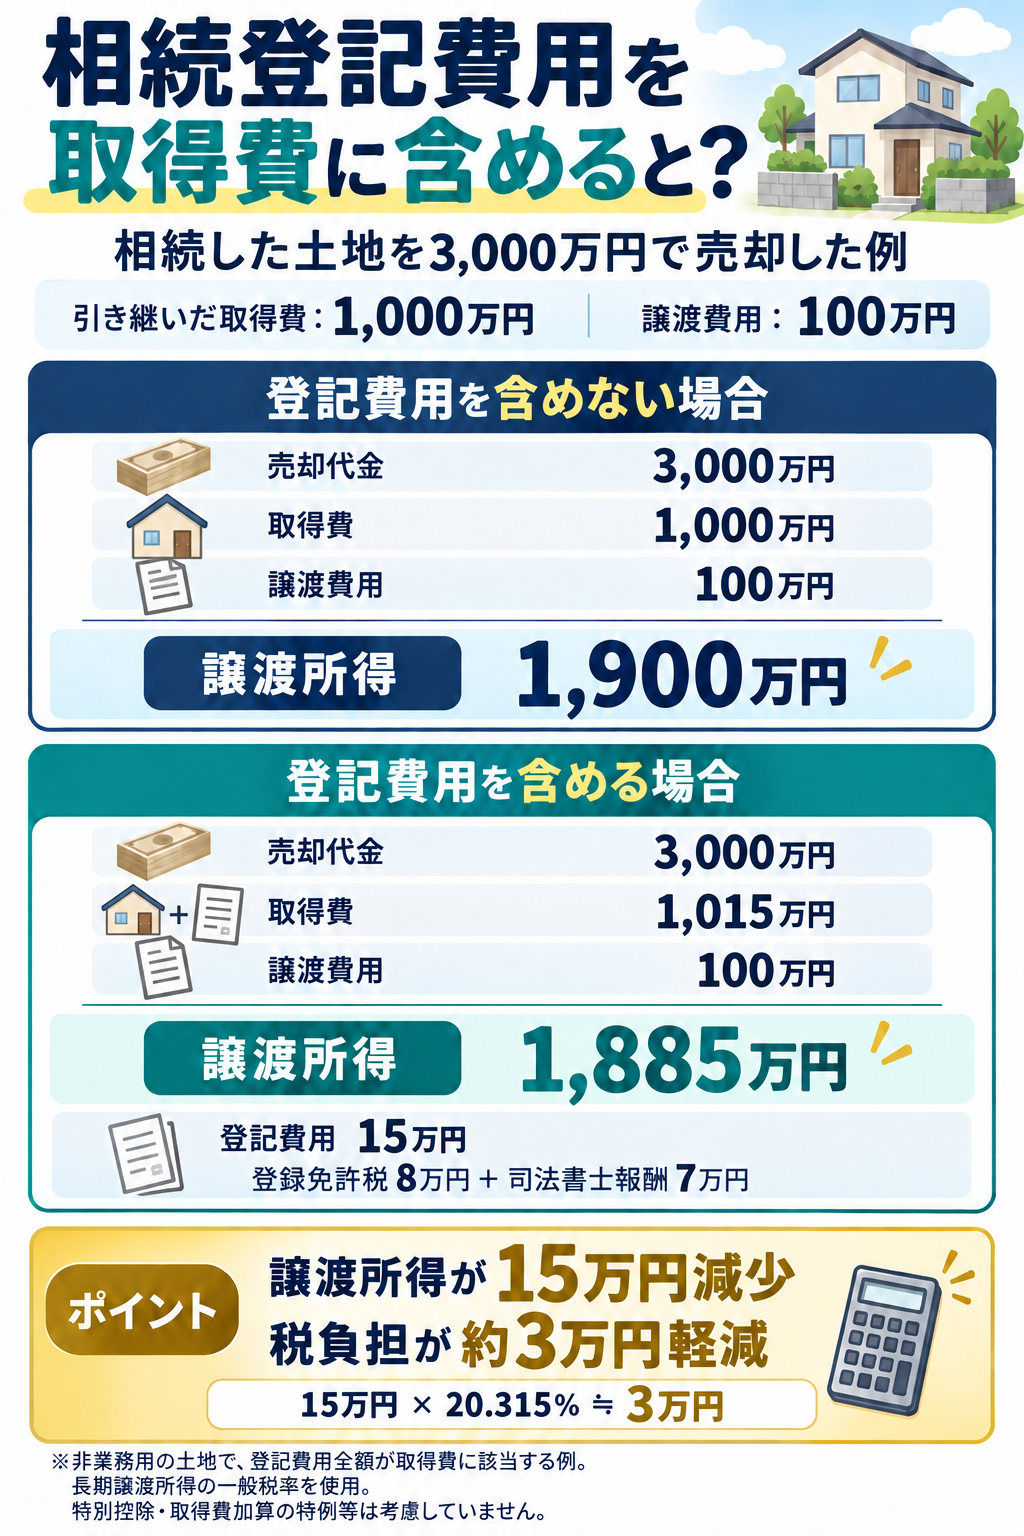
具体例:相続登記費用を取得費に含めると税金はどう変わる?
父親から相続した土地を売却した場合を考えてみましょう。
【具体例】
- 土地の売却代金:3,000万円
- 父親から引き継いだ取得費:1,000万円
- 売却時の仲介手数料など:100万円
- 相続登記の登録免許税:8万円
- 相続登記に関する司法書士報酬:7万円
※土地は業務用ではなく、登記費用20万円の全額が取得費に該当するものとします。また、特別控除や取得費加算の特例などは考慮しません。
相続登記費用を含めない場合
3,000万円 −(1,000万円 + 100万円)
= 譲渡所得1,900万円
相続登記費用を含める場合
登録免許税8万円と司法書士報酬12万円の合計20万円を取得費に加算します。
3,000万円 −(1,000万円 + 15万円 + 100万円)
= 譲渡所得1,885万円
| 登記費用を含めない | 登記費用を含める | |
|---|---|---|
| 売却代金 | 3,000万円 | 3,000万円 |
| 取得費 | 1,000万円 | 1,015万円 |
| 譲渡費用 | 100万円 | 100万円 |
| 譲渡所得 | 1,900万円 | 1,885万円 |
このように、相続登記費用を取得費に含めることで、譲渡所得を15万円減らすことができます。
仮に長期譲渡所得の一般税率20.315%が適用される場合には、
15万円 × 20.315% = 約3万円
の税負担の軽減につながる計算です。
※税額は概算であり、実際の申告では端数処理などによって異なる場合があります。
注意!概算取得費5%を使う場合は登記費用を加算できない
ここは特に注意したいポイントです。
相続した不動産では、亡くなった方が何十年も前に購入していて、購入当時の契約書が見つからないことがあります。
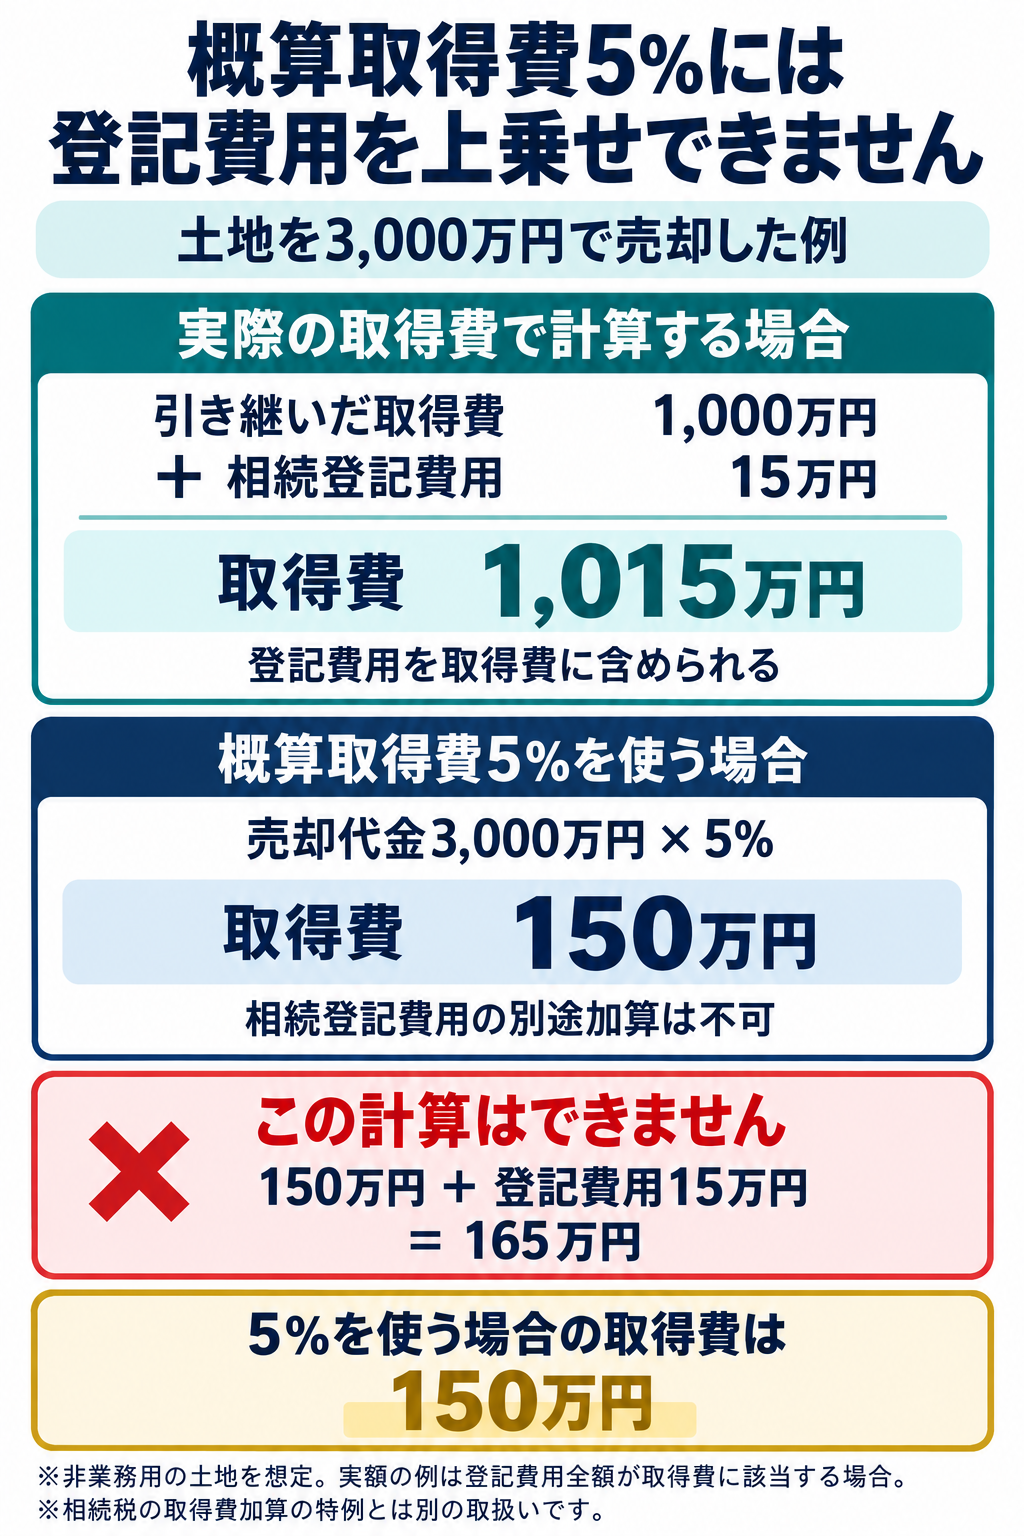
このような場合、取得費が不明であれば、原則として売却代金の5%相当額を取得費とすることができます。
これを**「概算取得費」**といいます。
例えば、3,000万円で土地を売却した場合には、
3,000万円 × 5% = 150万円
を取得費として計算できます。
しかし、概算取得費5%を使う場合には、相続人が支払った相続登記費用を別途上乗せすることはできません。
例えば、次のような計算はできないということです。
【誤った計算例】
概算取得費150万円 + 相続登記費用15万円
= 取得費165万円
この場合、取得費を概算取得費で計算するのであれば、原則として150万円となります。
実際の取得費に相続登記費用を加算する方法と、売却代金の5%を概算取得費とする方法は、区別して考える必要があります。
また、実際の取得費が売却代金の5%を下回る場合には、概算取得費を使えることもあります。
そのため、取得費を実額で計算する場合と概算取得費を使う場合のどちらが有利か、確認することが大切です。
相続した賃貸物件の登記費用も取得費になる?
相続した不動産が自宅ではなく、アパートや賃貸マンションなどの業務用資産である場合には注意が必要です。
業務用資産の取得に関する登記費用は、事業所得や不動産所得の必要経費として取り扱われる場合があります。
そのため、相続登記費用を譲渡所得の取得費に含められるかどうかは、その資産の利用状況や、過去の税務処理などを確認する必要があります。
特に、すでに不動産所得などの必要経費に算入した費用を、売却時に再び取得費として計上することはできません。
例えば、相続した賃貸アパートについて、相続登記費用を不動産所得の必要経費として処理していた場合、その費用を売却時の取得費として二重に計上しないよう注意が必要です。
自宅として利用していた不動産と、賃貸収入を得るために利用していた不動産では、税務上の取扱いが異なることがあるため、確認しておきましょう。
相続税の取得費加算の特例とは何が違う?
相続した不動産の売却では、「取得費加算の特例」という制度もあります。
これは、相続税が課税された方が一定期間内に相続財産を売却した場合に、相続税額のうち一定の金額を取得費に加算できる制度です。
今回解説した相続登記費用を取得費に含める取扱いとは、別の仕組みになります。
例えば、
- 相続登記費用:不動産の取得に関係する一定の費用
- 取得費加算の特例:一定の要件を満たした場合に、相続税額の一部を取得費に加算できる制度
という違いがあります。
それぞれ適用条件が異なるため、相続した不動産を売却する際には、両方の取扱いを確認することが大切です。
なお、取得費加算の特例には売却期限などの要件があります。
詳しくは、こちらの記事で解説しています。
[関連記事:【相続税】相続した不動産を売却したら税金はどうなる?譲渡所得税と取得費加算の特例をわかりやすく解説!!]
相続登記費用を取得費にするために保管しておきたい書類
相続登記費用を取得費に含める場合には、実際に支払った金額や内容を確認できる資料が重要です。
例えば、次のような書類を保管しておきましょう。
- 司法書士からの請求書や領収書
- 登録免許税の納付額が確認できる書類
- 登記手続きに関する費用の明細書
- 亡くなった方が不動産を購入した際の売買契約書や領収書
特に、司法書士への支払いに登記以外の業務が含まれている場合には、内訳を確認できる書類が役立ちます。
不動産を相続した時点では売却を考えていなくても、将来売却する可能性があります。
相続登記が終わった後も、関係書類を保管しておくことをおすすめします。
まとめ
相続した不動産を売却する場合、相続登記の登録免許税や司法書士報酬などは、一定の条件を満たせば譲渡所得の取得費に含めることができます。
ただし、次の点には注意が必要です。
- 業務用ではない不動産の相続登記費用は、原則として取得費に含められる
- 司法書士報酬は、登記手続きに関する部分など、費用の内容を確認する必要がある
- 概算取得費5%を使う場合、相続登記費用を別途加算できない
- 賃貸物件などの業務用資産では、必要経費との関係を確認する必要がある
相続登記費用は、不動産の売却代金に比べると少額に感じるかもしれません。
しかし、取得費に含められる費用を漏れなく確認することで、譲渡所得税の負担を適切に計算できます。
相続した不動産を売却する際には、購入時の資料だけでなく、相続登記の際に支払った費用についても確認しておきましょう。