【相続税】申告が必要かどうかの判断方法をわかりやすく解説!!
親や家族が亡くなったとき、
「うちは相続税の申告が必要なの?」
と疑問に思う方も多いのではないでしょうか。
相続税は、相続した人すべてが申告するものではありません。
まずは亡くなった方の財産や借金などを確認し、相続税の基礎控除を超えるかどうかを判断することが大切です。
ただし、預貯金だけを見て「基礎控除以下だから申告しなくて大丈夫」と判断するのは注意が必要です。
不動産や生命保険金など、相続税の計算に含まれる可能性のある財産がほかにもあるためです。
今回は、相続税の申告が必要かどうかを判断する基本的な流れについて解説します。
目次
まずは相続税申告の判断方法を確認
相続税の申告が必要かどうかは、大まかに次のような流れで確認します。
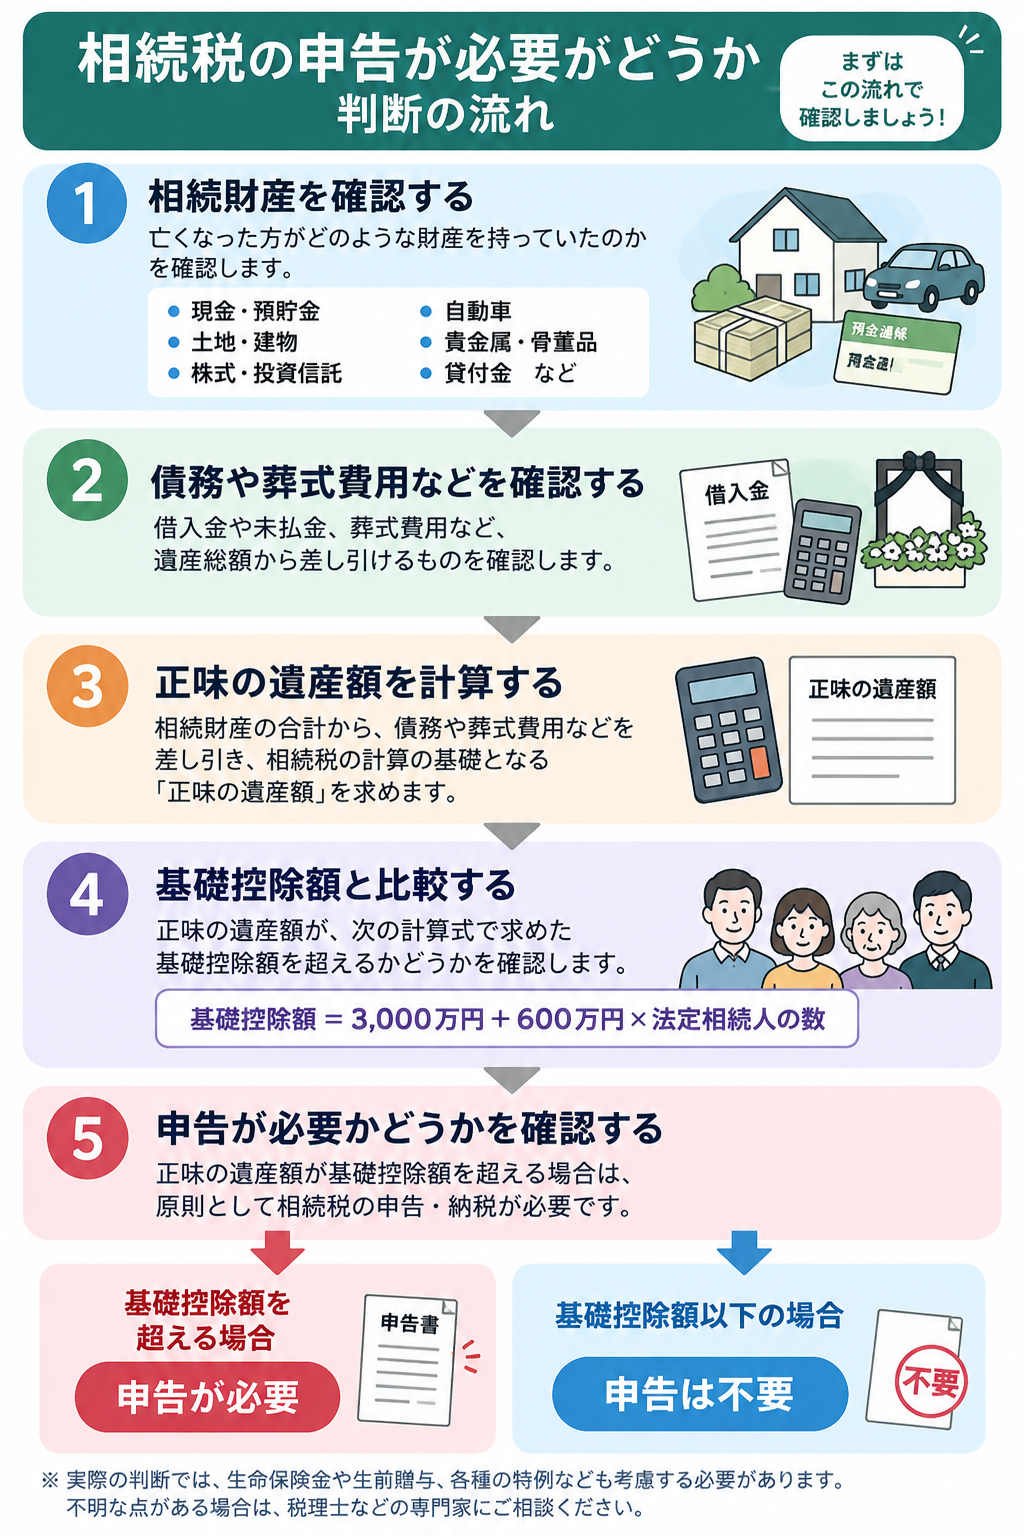
イメージとしては、
相続財産を確認する
↓
債務や葬式費用などを確認する
↓
正味の遺産額を計算する
↓
基礎控除額と比較する
↓
申告が必要か確認する
という流れです。
まずは「どんな財産があるのか」を把握するところから始めましょう。
相続税には基礎控除がある
相続税には「基礎控除」があります。
基礎控除額は、次の計算式で求めます。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が3人の場合には、
3,000万円+600万円×3人=4,800万円
となります。
正味の遺産額がこの基礎控除額を超える場合には、原則として相続税の申告・納税が必要になります。
反対に、正味の遺産額が基礎控除額以下であれば、基本的には相続税はかかりません。
関連記事として、基礎控除については前回の記事で詳しく解説しています。
関連記事:相続税はいくらからかかる?基礎控除をわかりやすく解説!!
まずは相続財産を確認する
申告が必要か判断するためには、亡くなった方がどのような財産を持っていたのか確認します。
たとえば、次のような財産です。
・現金、預貯金
・土地、建物
・株式、投資信託
・自動車
・貴金属、骨董品など
・貸付金 など
預貯金だけで判断せず、不動産や有価証券なども含めて確認することが重要です。
特に不動産については、購入したときの金額や現在の売却価格をそのまま使うとは限りません。
相続税のルールに基づいて評価する必要があるため、土地や建物を所有している場合には注意しましょう。
生命保険金なども確認する
亡くなった方が生命保険に加入していた場合には、死亡保険金についても確認します。
被相続人が保険料を負担していた死亡保険金は、一定の場合、相続税の課税対象となります。
ただし、相続人が受け取った死亡保険金には、
500万円×法定相続人の数
という非課税限度額があります。
たとえば法定相続人が3人なら、非課税限度額は1,500万円です。
生命保険金は、民法上の相続財産とは異なる扱いとなる場合がありますが、相続税を考える際には確認が必要な財産です。
「遺産分割の対象にならないから、相続税にも関係ない」と判断しないようにしましょう。
借金や葬式費用などを確認する
相続税の計算では、財産を単純に合計するだけではありません。
一定の債務や葬式費用については、遺産総額から差し引くことができます。
たとえば、
・借入金
・住宅ローンなどの残債
・未払金
・一定の未納税金
・一定の葬式費用
などです。
プラスの財産とマイナスとなる項目の両方を確認して、相続税の計算の基礎となる金額を整理していきます。
生前贈与がある場合にも注意
ここは見落としやすいポイントです。
亡くなった時点で所有していた財産だけ確認すればよいとは限りません。
生前に贈与された財産のうち、一定のものについては、相続税の計算上加算される場合があります。
また、相続時精算課税を選択していた場合にも、相続税の計算に含める必要がある財産があります。
この部分は贈与の時期や適用していた制度などによって取扱いが変わるため、
「亡くなる前に贈与を受けていた」
という場合には、申告の要否を慎重に確認した方がよいでしょう。
※生前贈与の加算については制度改正の影響を受けるため、この記事では具体的な年数による説明は省略しています。
正味の遺産額と基礎控除額を比較する
財産や債務などを確認したら、基礎控除額と比較します。
たとえば、
相続財産など 6,000万円
債務・葬式費用など 500万円
だったとします。
この例では、単純化すると正味の遺産額は5,500万円です。
法定相続人が3人であれば、基礎控除額は4,800万円です。
5,500万円 > 4,800万円
となるため、基礎控除額を超えています。
このような場合には、相続税の申告が必要になる可能性があります。
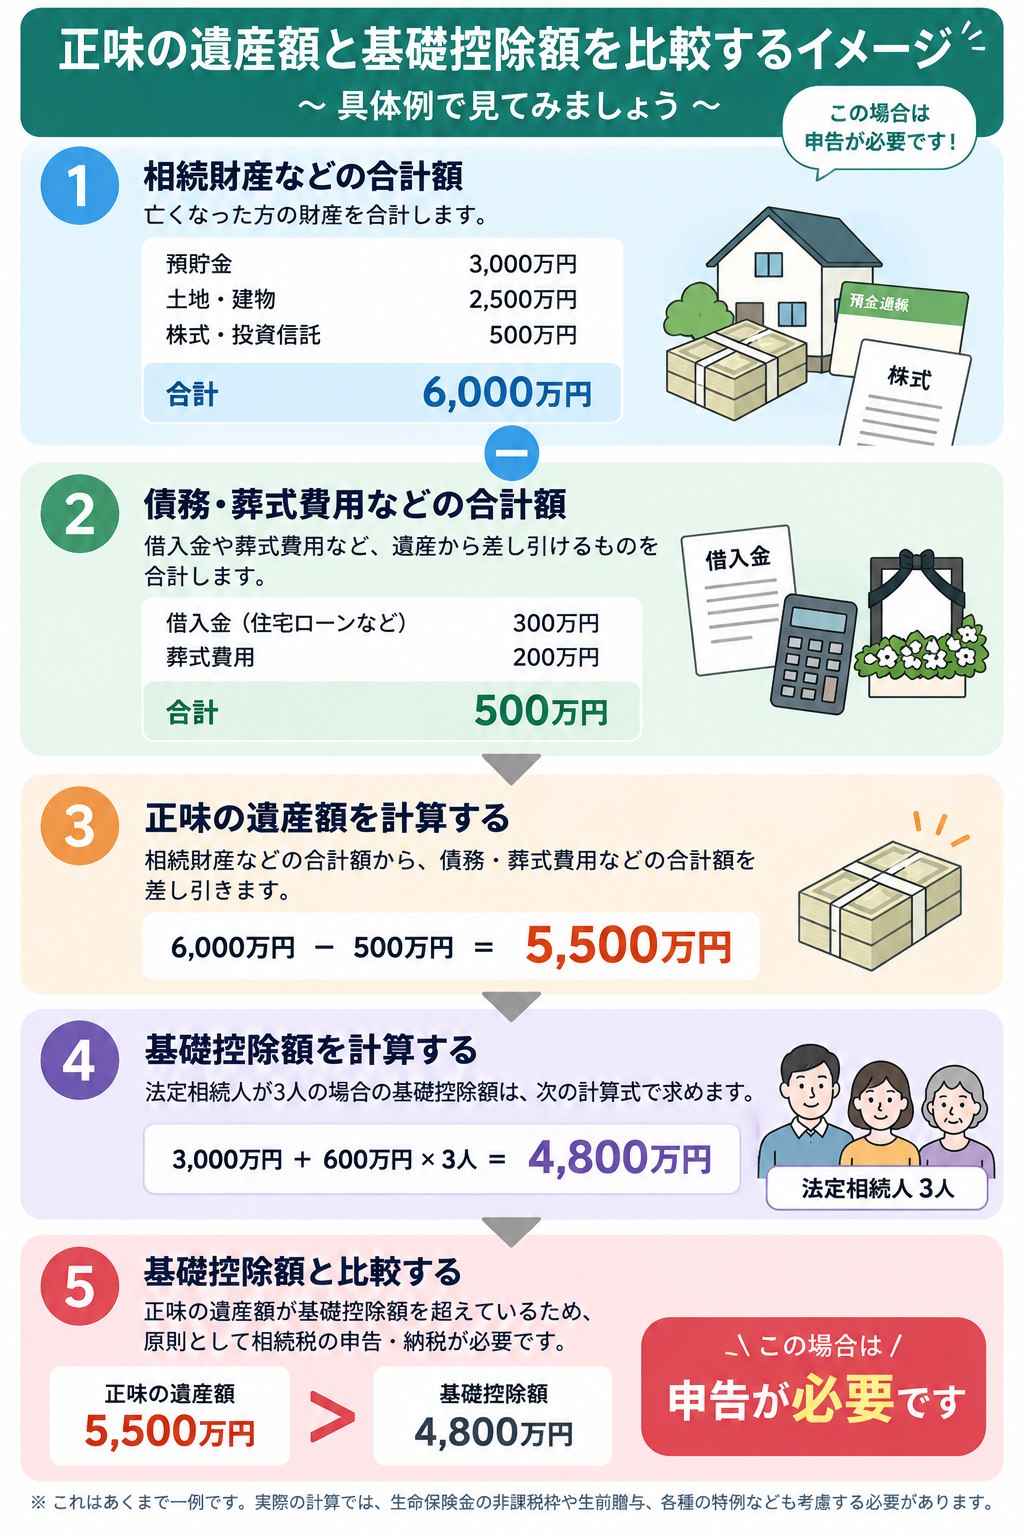
実際の相続税計算では、非課税財産や生前贈与なども考慮する必要があります。
そのため、この例はあくまで申告要否を考えるための簡単なイメージとして考えてください。
「税金が0円=申告不要」とは限らない
ここは特に注意したいポイントです。
相続税には、税負担を軽減できる特例があります。
代表的なものとして、
・配偶者の税額の軽減
・小規模宅地等の特例
などがあります。
たとえば配偶者の税額の軽減では、一定の要件を満たす場合、配偶者が実際に取得した正味の遺産額について、1億6,000万円または法定相続分相当額のいずれか多い金額まで配偶者に相続税がかかりません。
また、小規模宅地等の特例では、一定の要件を満たす宅地等について相続税評価額を減額できます。たとえば一定の特定居住用宅地等については、330㎡まで80%減額される場合があります。
ただし、これらの特例を利用して相続税が0円になる場合でも、特例の適用を受けるために相続税の申告が必要となるケースがあります。
そのため、
「計算したら税金が0円だったから、何もしなくていい」
と判断しないよう注意しましょう。
こんな場合は申告要否を慎重に確認
相続税の申告が必要かどうか判断するとき、特に注意したいのは次のようなケースです。
不動産を相続した
土地などの評価方法によって、相続税評価額が変わります。
生命保険金を受け取った
一定の非課税枠がありますが、非課税限度額を超える部分が相続税の課税対象となる場合があります。
亡くなる前に贈与を受けていた
贈与の時期や制度によっては、相続税の計算に加算される場合があります。
配偶者の税額軽減や小規模宅地等の特例を使いたい
特例によって税額が0円になる場合でも、申告が必要になることがあります。
財産の金額が基礎控除額に近い
財産の漏れや評価方法の違いによって、基礎控除額を超える可能性があります。
このような場合には、「たぶん申告しなくて大丈夫」と判断するのではなく、一度財産を整理して確認することをおすすめします。
国税庁の「申告要否判定コーナー」も利用できる
国税庁では、相続税の申告のおおよその要否を確認するための「相続税の申告要否判定コーナー」を用意しています。
自分で財産を整理するときの参考として利用することができます。
ただし、土地など評価が必要な財産がある場合や、特例の適用、生前贈与などが関係する場合には、入力する金額そのものの判断が難しいこともあります。
判定結果だけでなく、入力した財産の金額が適切かどうかについても確認することが大切です。
まずは財産を一覧にしてみましょう
相続税の申告が必要か分からない場合には、まず亡くなった方の財産を一覧にしてみましょう。
預貯金だけではなく、不動産、株式、生命保険、生前贈与、借金などについても確認します。
そのうえで、
正味の遺産額 > 基礎控除額
となるかどうかを確認することが、申告要否を判断する基本的な流れです。
ただし、相続財産の評価や特例の適用によって判断が難しくなる場合もあります。
特に、不動産がある場合、生前贈与がある場合、基礎控除額に近い場合などには、早めに確認しておくと安心です。
清塚樹税理士事務所では、相続税の申告だけでなく、相続税の申告が必要かどうか分からない段階からのご相談も承っております。
「自分の場合は申告が必要?」「財産をどこまで確認すればいい?」といった場合にも、お気軽にお問い合わせください。