【相続手続き】親が亡くなったら何をする?手続きの流れを時系列で解説!!
親が亡くなった後は、葬儀だけでなく、さまざまな手続きが必要になります。
役所への届出、相続人や財産の確認、預貯金や不動産の名義変更、相続税の申告など、その内容はさまざまです。
さらに、相続手続きは一度にすべてを行うわけではありません。
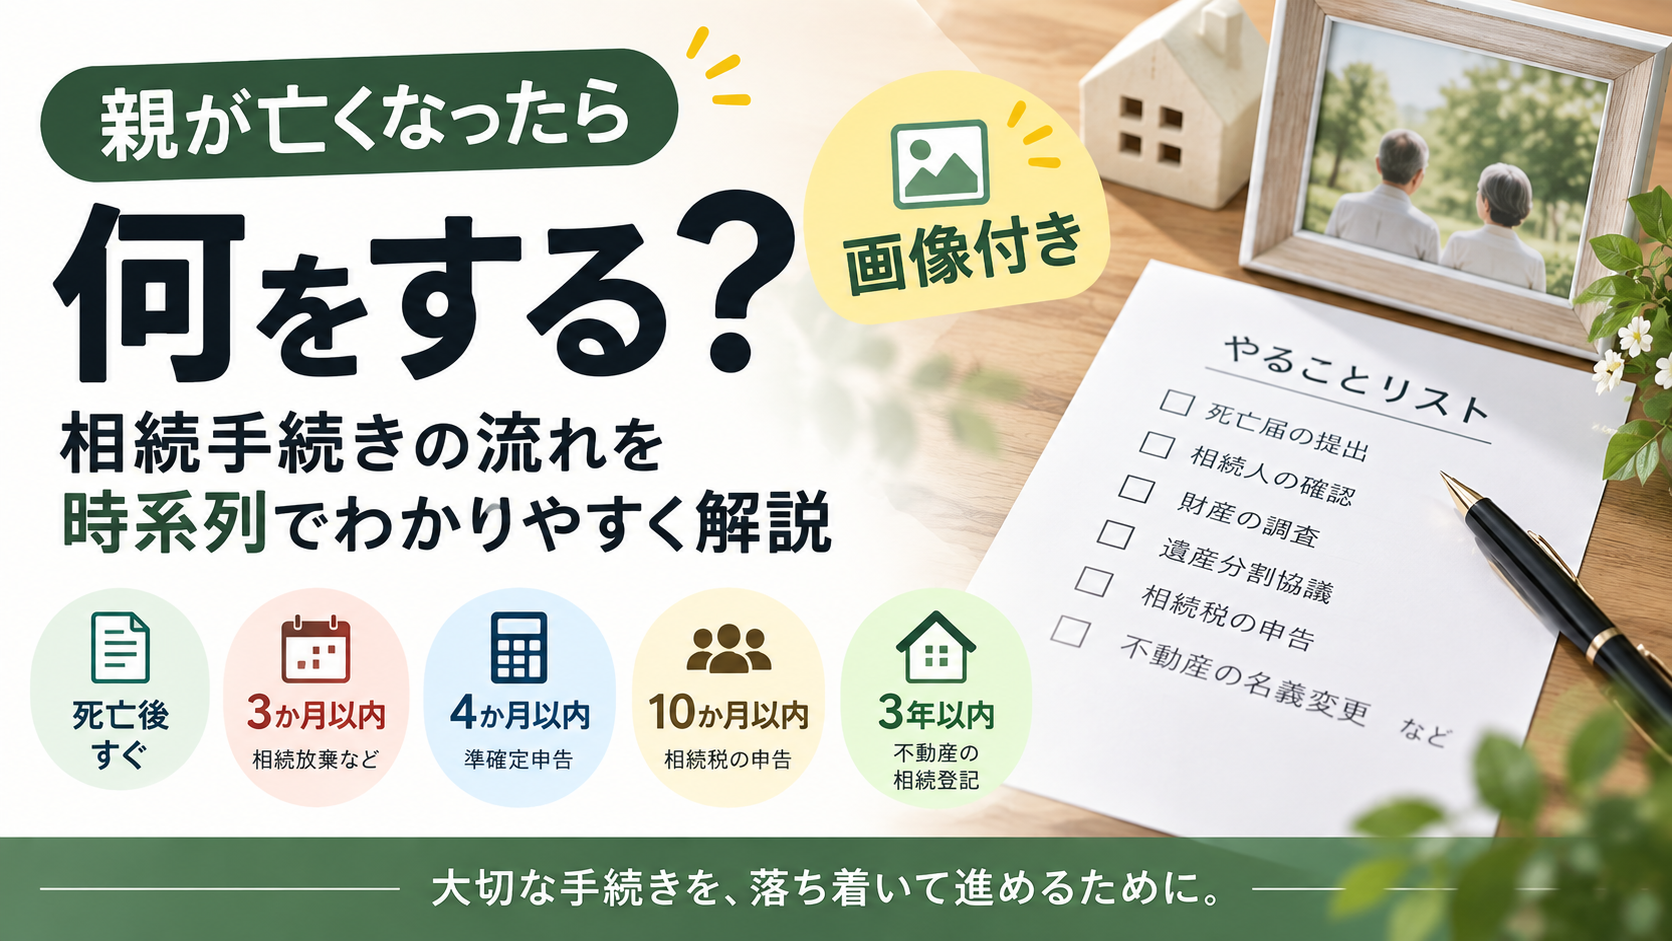
「亡くなった直後に行うもの」もあれば、「3か月以内」「4か月以内」「10か月以内」など、期限が決められているものもあります。
今回は、親が亡くなった後に必要となる主な相続手続きを、時系列に沿って解説します。
目次
まずは相続手続きの全体像を確認
相続手続きには、期限が決められているものがあります。
まずは、いつまでに何をする必要があるのか、全体の流れを確認してみましょう。
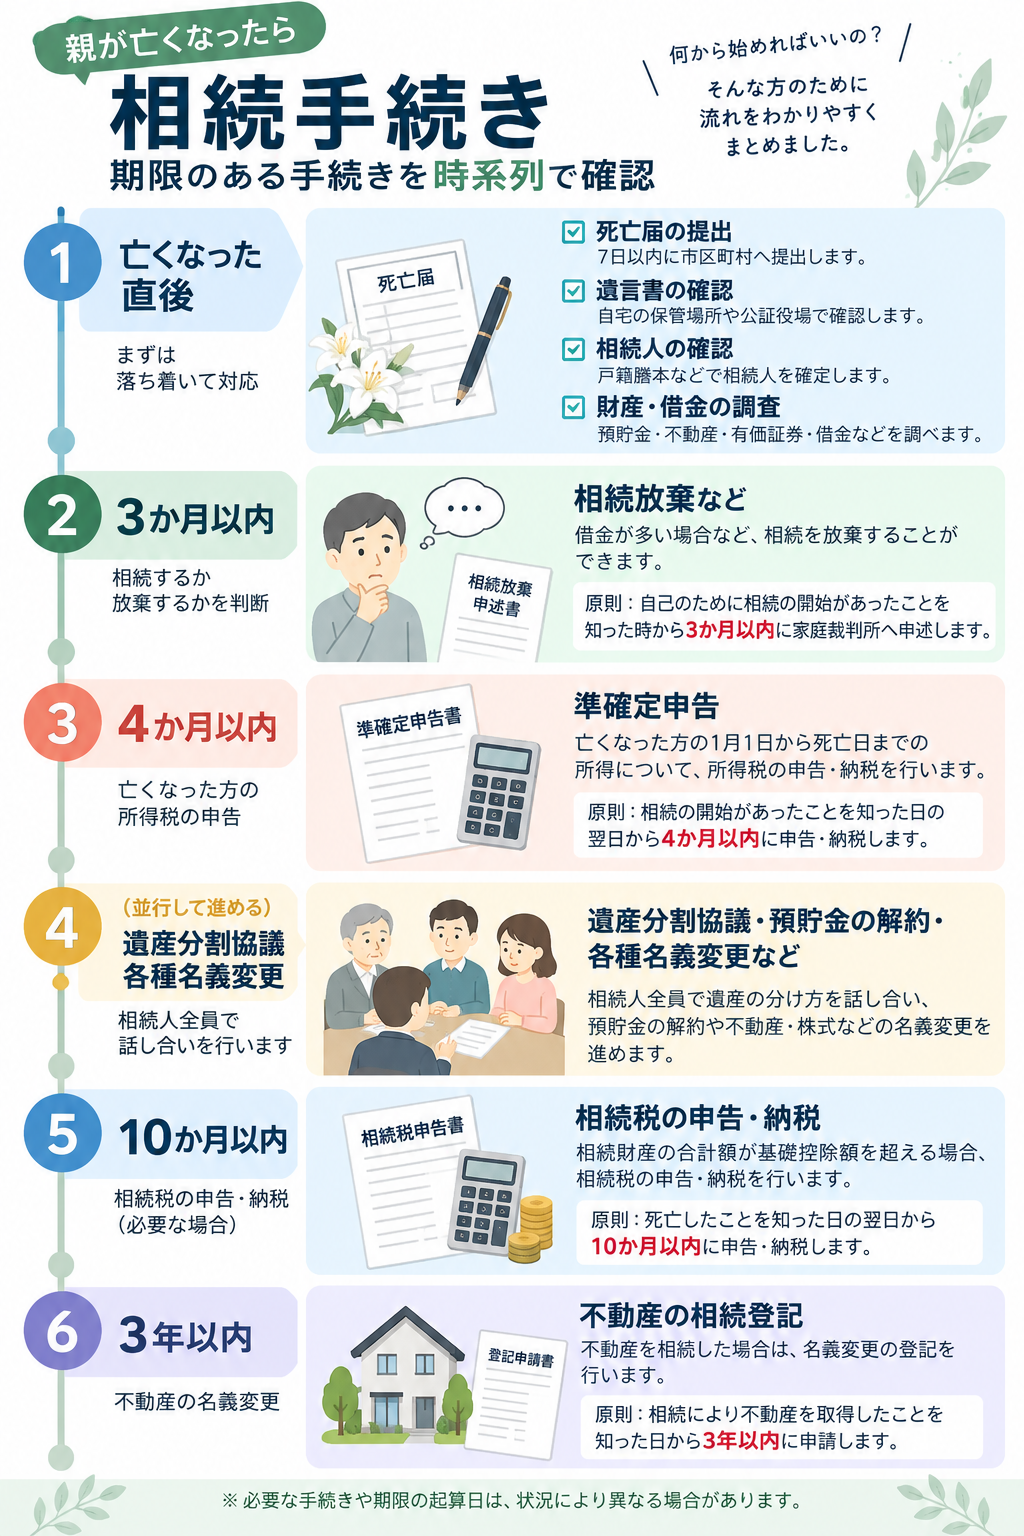
大まかな流れは、
亡くなった直後
→ 3か月以内
→ 4か月以内
→ 遺産分割など
→ 10か月以内
→ 不動産を相続した場合は相続登記
となります。
もちろん、すべての方にすべての手続きが必要になるわけではありません。
ここからは、それぞれの手続きを順番に見ていきましょう。
亡くなった直後に行うこと
まずは、死亡届の提出などを行います。
この時期は葬儀なども重なるため、相続についてすぐに細かいところまで考えるのは難しいと思います。
ただし、後の相続手続きに備えて、次のような書類や資料があれば保管しておきましょう。
・預貯金の通帳
・不動産に関する書類
・生命保険に関する書類
・株式や投資信託などの資料
・借入金やローンに関する書類
・固定資産税の納税通知書 など
これらは、後から相続財産を調査するときに役立ちます。
遺言書があるか確認する
次に、亡くなった方が遺言書を残していないか確認します。
遺言書がある場合には、その内容によって、その後の相続手続きが変わる可能性があります。
自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所で「検認」という手続きが必要です。
一方、公正証書遺言や、法務局の自筆証書遺言書保管制度を利用して保管されている遺言書については、検認は不要です。
遺言書を見つけた場合には、すぐに開封したり処分したりせず、まずは遺言書の種類や保管方法を確認しましょう。
相続人を確認する
続いて、「誰が相続人になるのか」を確認します。
相続人を確認するためには、戸籍謄本などを取得して調べていきます。
一般的には、亡くなった方の出生から死亡までの戸籍などをたどり、相続人を確認します。
集めた戸籍は、銀行での相続手続きや不動産の相続登記など、さまざまな場面で必要になります。
また、戸籍を何度も提出する手間を減らす方法として「法定相続情報証明制度」を利用する方法もあります。
戸籍の集め方や法定相続情報については、別の記事で詳しく解説します。
財産と借金を調べる
相続人の確認と並行して、亡くなった方の財産や借金を調べます。
主なものとしては、次のようなものがあります。
・現金、預貯金
・土地、建物
・株式、投資信託
・生命保険
・自動車
・貸付金
・借入金、住宅ローン
・未払金 など
相続というと「財産を受け取る」というイメージが強いかもしれません。
しかし、借金などのマイナスの財産も相続の対象となる場合があります。
そのため、プラスの財産だけでなく、借金などについても確認することが重要です。
3か月以内を目安に相続するか判断する
財産や借金を確認した結果、借金の方が多い場合などには「相続放棄」を検討することがあります。
相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に行う必要があります。
この3か月は「熟慮期間」と呼ばれています。
相続放棄をする場合には、家庭裁判所へ申述します。
財産や借金の調査に時間がかかり、3か月以内に判断することが難しい場合には、家庭裁判所へ熟慮期間の伸長を申し立てることもできます。
「借金があるかもしれない」という場合には、期限を意識して早めに財産調査を始めましょう。
必要な場合は4か月以内に準確定申告
亡くなった方について所得税の確定申告が必要な場合には、相続人が「準確定申告」を行います。
準確定申告では、亡くなった年の1月1日から死亡した日までの所得について申告します。
期限は原則として、相続の開始があったことを知った日の翌日から4か月以内です。
すべての方に必要な手続きではありません。
亡くなった方が事業をしていた場合や、不動産所得などがあった場合には、準確定申告が必要かどうか確認しましょう。
遺産分割協議を行う
相続人と相続財産を確認したら、遺産の分け方を決めていきます。
遺言書がない場合などには、相続人同士で「誰が、どの財産を相続するのか」を話し合います。
これを「遺産分割協議」といいます。
話し合いがまとまったら、その内容を記載した「遺産分割協議書」を作成します。
遺産分割協議書は、預貯金の解約や不動産の相続登記などで使用することがあります。
なお、相続税の申告が必要な場合には注意が必要です。
遺産分割が終わっていないからといって、相続税の申告期限が自動的に延びるわけではありません。
相続税がかかりそうな場合には、申告期限も意識しながら遺産分割を進めていきましょう。
必要な場合は10か月以内に相続税の申告・納付
相続財産を確認した結果、相続税の申告が必要となる場合には、相続税の申告と納付を行います。
相続税には、次の基礎控除があります。
3,000万円+600万円×法定相続人の数
正味の遺産額が基礎控除額を超える場合には、原則として相続税の申告・納付が必要になります。
申告期限は、原則として被相続人が死亡したことを知った日の翌日から10か月以内です。
土地や建物などが含まれている場合には、財産の評価に時間がかかることもあります。
相続税がかかりそうな場合には、早めに財産の確認を進めておきましょう。
関連記事: 専門知識がなくても自分で申告できる?相続税申告の基本を解説
預貯金や不動産などの名義変更を行う
遺産の分け方が決まったら、預貯金の解約・名義変更などを進めます。
不動産を相続した場合には、相続登記も必要です。
相続登記は、2024年4月1日から義務化されています。
相続によって不動産を取得した相続人は、その所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。
また、遺産分割が成立した場合には、それによって不動産を取得した相続人は、遺産分割が成立した日から3年以内に登記する必要があります。
不動産を相続した場合には、後回しにせず、早めに登記手続きを確認しておきましょう。
相続手続きは「期限」から逆算すると整理しやすい
親が亡くなった後は、短期間にさまざまな手続きが必要になります。
すべてを一度に終わらせようとすると大変です。
まずは期限のある手続きを整理して、「今、何をすればよいのか」を確認していきましょう。
特に覚えておきたい期限は、
・相続放棄など……原則3か月以内
・準確定申告……必要な場合は原則4か月以内
・相続税の申告・納付……必要な場合は原則10か月以内
・相続登記……不動産を相続した場合は原則3年以内
です。
まずは相続人と財産の状況を確認し、自分の場合に必要な手続きを整理するところから始めましょう。
清塚樹税理士事務所では、相続税の申告はもちろん、行政書士として相続に関する各種手続きのご相談も承っております。
「相続税の申告が必要か分からない」「相続手続きを何から始めればよいか分からない」といった場合には、お気軽にお問い合わせください。