【相続税申告】必要書類は何?準備する書類をまとめて解説!!
相続税の申告をするときに、意外と時間がかかるのが必要書類の準備です。
「戸籍はどこまで必要?」
「銀行から何を取り寄せればいい?」
「不動産がある場合は?」
など、初めて相続税申告をする方にとっては、分からないことも多いと思います。
また、相続税申告で準備する書類は、すべての方が同じというわけではありません。
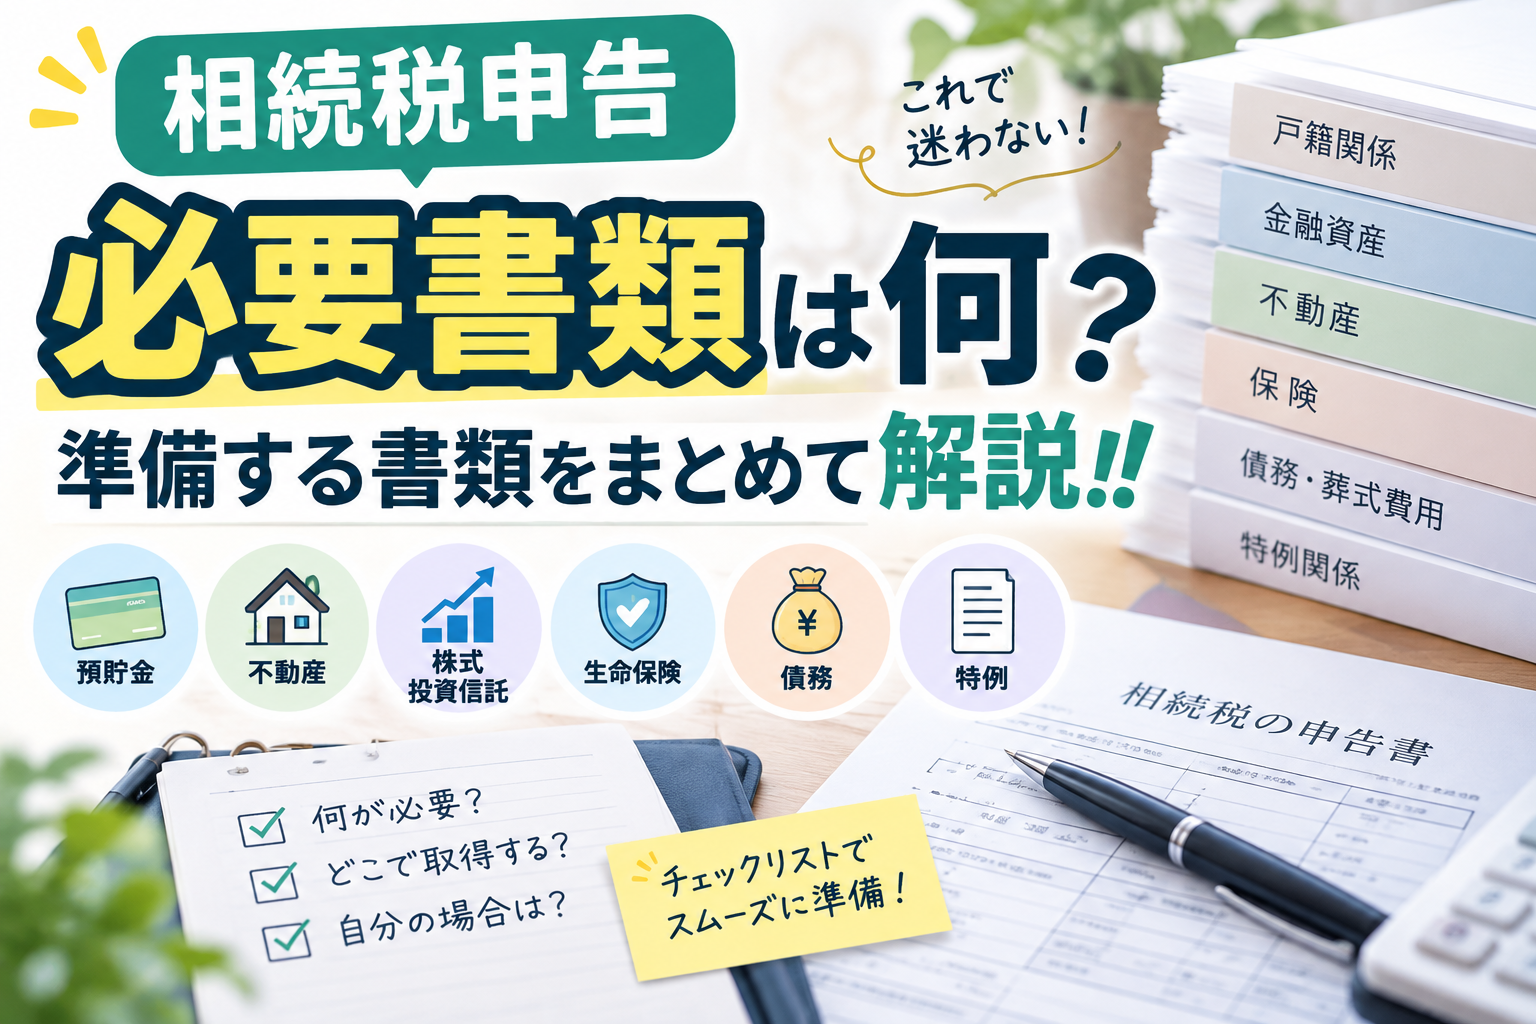
預貯金、不動産、株式、生命保険など、亡くなった方が所有していた財産によって必要な書類が変わります。
今回は、相続税申告で準備する主な書類について、種類ごとに分けて解説します。
目次
まずは必要書類の全体像を確認
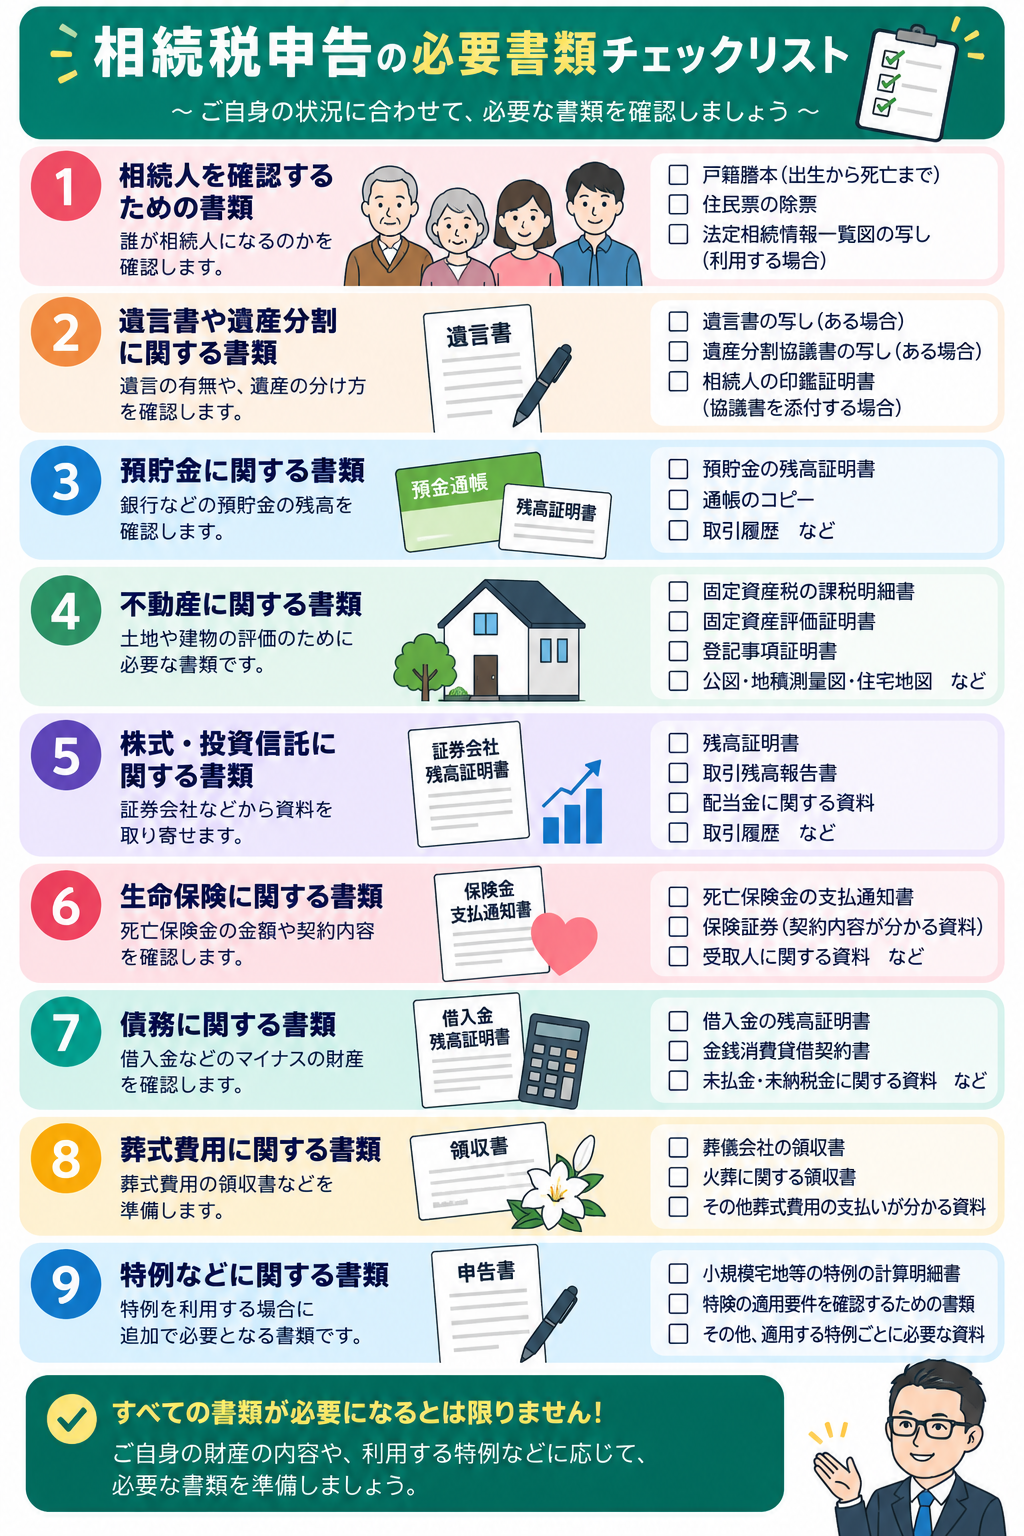
相続税申告の必要書類は、大きく分けると次のように整理できます。
・相続人を確認するための書類
・遺産分割に関する書類
・財産を確認・評価するための書類
・債務や葬式費用に関する書類
・特例などを利用するための書類
すべての書類が、すべての相続で必要になるわけではありません。
まずは亡くなった方の財産を確認し、自分の相続ではどの書類が必要になるのかを整理していきましょう。国税庁も相続税申告用のチェックシートを公開しています。国税庁
相続人を確認するための書類
最初に必要となるのが、誰が相続人なのかを確認するための書類です。
相続人を確認するためには、戸籍謄本などを取得します。
亡くなった方の戸籍をたどっていくことで、配偶者や子など、誰が相続人になるのかを確認します。国税庁も、相続税申告の準備として、本籍地から戸籍謄本を取り寄せて相続人を確認することを案内しています。国税庁
戸籍の収集については、次の記事で詳しく解説する予定です。
また、戸籍謄本等の代わりに、一定の場合には法定相続情報一覧図の写しを利用できることもあります。
こちらについても、別の記事で詳しく解説します。
遺言書や遺産分割に関する書類
遺言書がある場合には、その内容を確認します。
遺言書がない場合などには、相続人全員で遺産の分け方を話し合い、「遺産分割協議書」を作成することがあります。
相続税申告でも、適用する特例などによって、
・遺言書の写し
・遺産分割協議書の写し
・相続人の印鑑証明書
などが必要になる場合があります。
たとえば、配偶者の税額軽減を利用する場合には、配偶者が取得した財産を確認できる遺言書や遺産分割協議書などの添付が必要です。
遺産分割協議書の写しを添付する場合には、相続人全員の印鑑証明書も必要となります。国税庁
預貯金がある場合に準備する書類
亡くなった方に預貯金がある場合には、相続開始時点の残高が分かる資料を準備します。
たとえば、
・預貯金の残高証明書
・通帳
・取引履歴 など
です。
残高証明書は、金融機関へ依頼して取得します。
通帳や取引履歴については、亡くなる直前の残高だけでなく、過去のお金の動きを確認するために使用することもあります。
相続税申告の準備を始めるときには、亡くなった方が利用していた銀行や証券会社などを整理しておくと、その後の作業が進めやすくなります。
土地や建物がある場合に準備する書類
不動産がある場合には、その所在地や面積、権利関係などを確認し、相続税評価額を計算します。
そのため、たとえば次のような資料を使用します。
・固定資産税の課税明細書
・固定資産評価証明書
・登記事項証明書
・公図
・地積測量図
・住宅地図
・賃貸借契約書 など
ただし、所有している不動産の状況によって必要な資料は変わります。
土地については、形状や利用状況、道路との関係、賃貸の有無などによって確認する資料が増えることがあります。
不動産が複数ある場合には、早めに資料を集めておくとよいでしょう。
株式や投資信託などがある場合
上場株式や投資信託などを所有していた場合には、証券会社などから資料を取り寄せます。
たとえば、
・残高証明書
・取引残高報告書
・配当金に関する資料
・取引履歴 など
を確認します。
株式などは、単純に亡くなった日の残高だけを確認すればよいとは限りません。
銘柄や数量などを確認したうえで、相続税のルールに従って評価します。
また、非上場株式がある場合には評価が複雑になることがあります。
亡くなった方が会社を経営していた場合などには、早めに確認しておきましょう。
生命保険金がある場合
亡くなった方の死亡によって生命保険金を受け取った場合には、保険会社から送られてくる資料などを確認します。
主に、
・死亡保険金の支払通知書
・保険証券など契約内容が分かる資料
を準備しておくとよいでしょう。
生命保険金は、契約者、被保険者、保険料の負担者、受取人などによって税金の取扱いが変わる場合があります。
そのため、受け取った金額だけではなく、契約内容についても確認することが重要です。
借金などがある場合
相続税の計算では、一定の債務を相続財産から差し引くことができます。
そのため、亡くなった方に借入金などがあった場合には、その金額が確認できる資料を準備します。
たとえば、
・借入金の残高証明書
・金銭消費貸借契約書
・住宅ローンに関する資料
・未払金の請求書
・未納となっている税金の資料 など
です。
国税庁も、相続税申告の準備では遺産と債務の一覧を作成しておくことを案内しています。国税庁
プラスの財産だけではなく、マイナスの財産についても忘れずに確認しましょう。
葬式費用に関する書類
一定の葬式費用についても、相続税の計算上、遺産総額から差し引くことができます。
そのため、
・葬儀会社の領収書
・火葬などに関する領収書
・その他葬式費用の支払いが分かる資料
などを保管しておきましょう。
国税庁も、葬式費用について領収書などで確認しておくよう案内しています。国税庁
領収書があるものについては、申告が終わるまでまとめて保管しておくと整理しやすくなります。
生前贈与がある場合
亡くなった方から生前に贈与を受けていた場合には、贈与に関する資料も確認します。
たとえば、
・過去の贈与税申告書
・贈与契約書
・預貯金の入出金が分かる資料
・相続時精算課税に関する書類
などです。
相続税の計算では、一定の生前贈与について相続税の課税価格に加算する場合があります。
また、相続時精算課税を利用していた場合にも確認が必要です。国税庁
生前贈与に関するルールは改正の影響を受ける部分でもあるため、贈与があった場合には、いつ・誰から・いくら受け取ったのかを整理しておきましょう。
特例を利用する場合には追加書類が必要
相続税には、税負担を軽減できるさまざまな特例があります。
代表的なものとして、
・配偶者の税額軽減
・小規模宅地等の特例
などがあります。
これらを利用する場合には、通常の申告に必要な資料に加えて、適用要件を確認するための書類が必要になることがあります。
たとえば小規模宅地等の特例では、相続税申告書への記載に加えて、計算明細書や遺産分割協議書の写しなど、一定の書類の添付が必要です。国税庁
適用する特例や相続の状況によって必要書類が変わるため、「特例を使いたい」という場合には、必要書類を個別に確認することが重要です。
必要書類は「全員同じ」ではありません
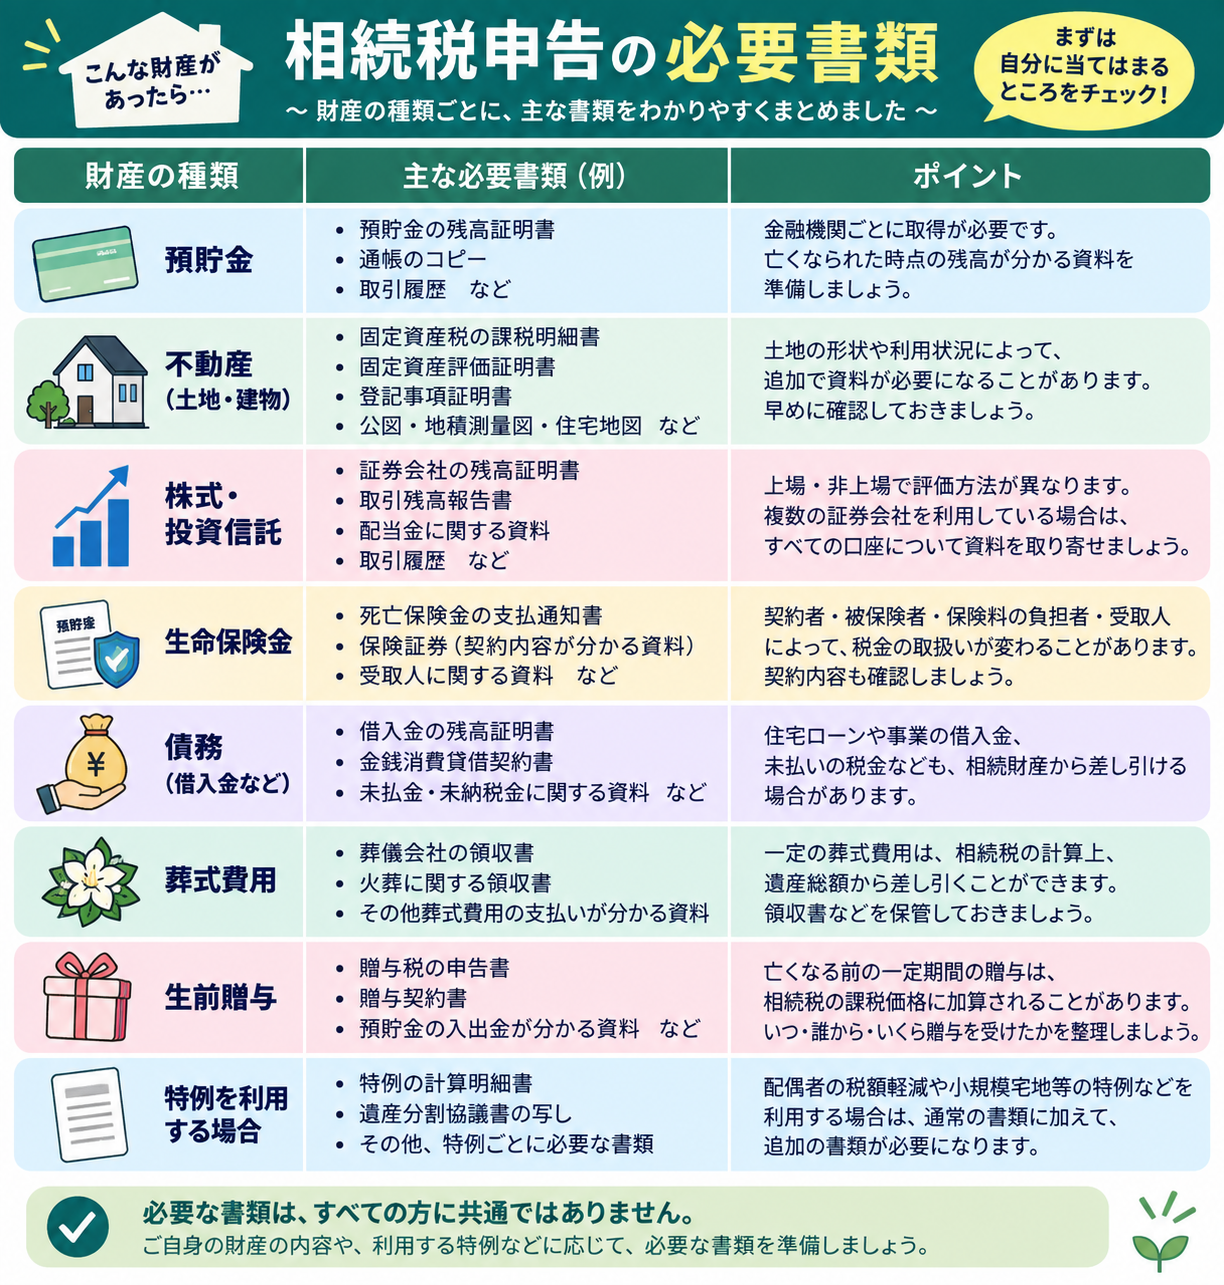
ここまで多くの書類を紹介しましたが、これらをすべて集めなければならないわけではありません。
預貯金だけの方と、土地や株式、生命保険、非上場株式などを所有している方では、必要になる資料が大きく異なります。
また、配偶者の税額軽減や小規模宅地等の特例などを利用する場合にも、追加で書類が必要になります。
そのため、
相続人を確認する
↓
財産と債務を一覧にする
↓
利用する特例を確認する
↓
必要な書類を洗い出す
という順番で進めると整理しやすくなります。
書類集めは早めに始めましょう
相続税の申告期限は、原則として被相続人が死亡したことを知った日の翌日から10か月以内です。国税庁
「10か月あるなら時間がある」と思うかもしれません。
しかし、その間には戸籍の収集、財産調査、不動産などの評価、遺産分割、申告書の作成なども進める必要があります。
特に、金融機関や役所などから取り寄せる資料が多い場合には、書類がそろうまで時間がかかることがあります。
まずは手元にある資料を整理し、足りないものから順番に取り寄せていきましょう。
おわりに
相続税申告では、相続人や財産の状況によって必要な書類が変わります。
最初からすべての書類を集めようとするのではなく、まずは亡くなった方の財産と債務を一覧にすることから始めると整理しやすくなります。
そのうえで、預貯金、不動産、株式、生命保険など、財産の種類ごとに必要な資料を集めていきましょう。
国税庁では、相続税の申告に必要な資料を確認するための「相続税の申告のためのチェックシート」も公開しています。国税庁
なお、相続税申告の添付書類は、e-Taxを利用する場合、法定添付書類などをPDF形式のイメージデータで提出することもできます。e-Tax
清塚樹税理士事務所では、相続税の申告手続きを承っております。
「どの書類を準備すればよいか分からない」「不動産や預貯金の資料をどこまで集めればよいか分からない」といった段階でも、お気軽にご相談ください。
申告報酬については、料金表をご覧ください。