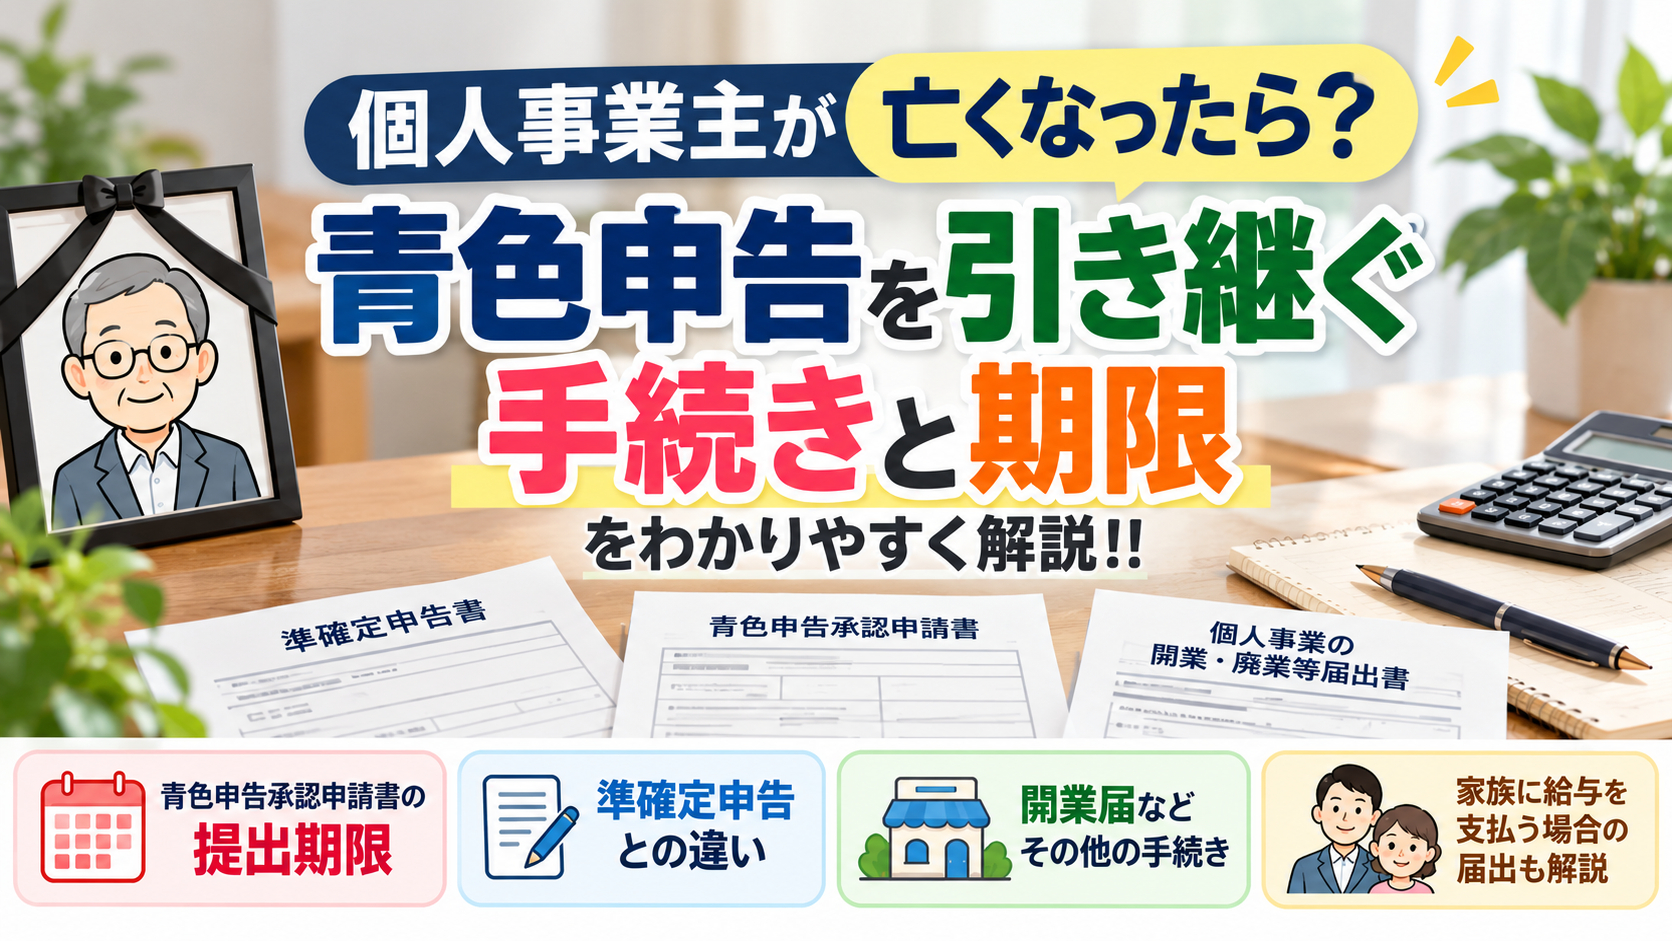
【相続手続き】個人事業主が亡くなったら?青色申告を引き継ぐ手続きと期限をわかりやすく解説!!
「個人事業をしていた父が亡くなり、家族が事業を引き継ぐことになった」
「亡くなった人が青色申告をしていた場合、そのまま引き継げるの?」
「準確定申告は4か月以内と聞いたけれど、青色申告の手続きも同じ期限?」
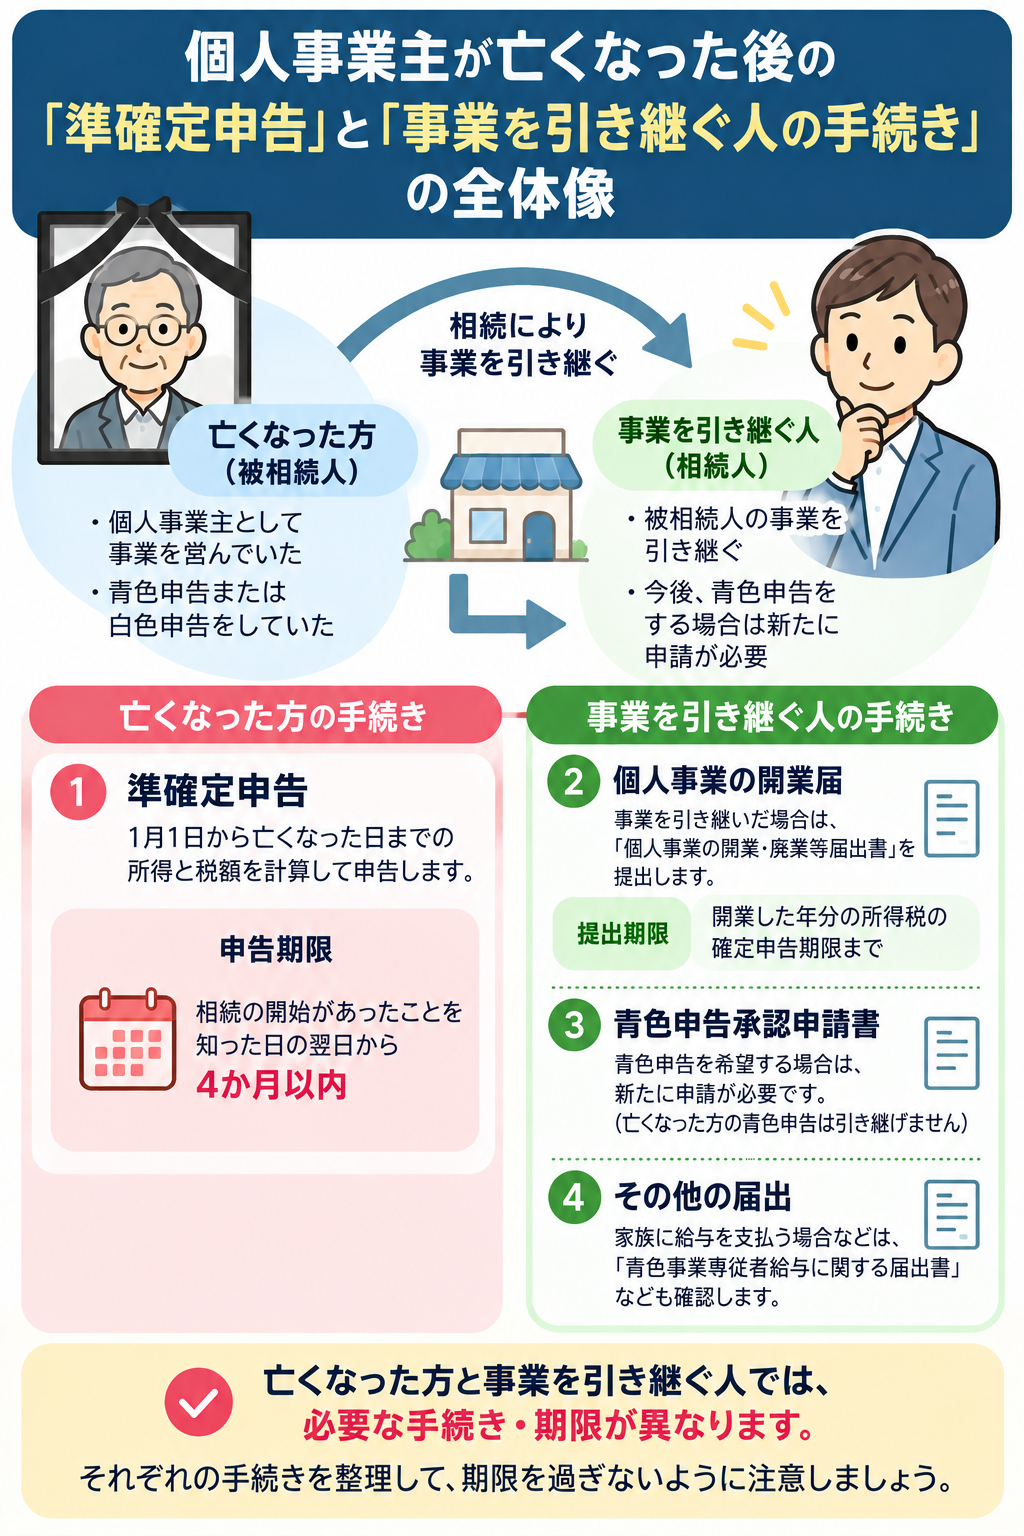
個人事業主が亡くなり、相続人がその事業を引き継ぐ場合には、相続の手続きだけでなく、所得税に関する手続きも確認する必要があります。
特に注意したいのが、青色申告です。
亡くなった方(被相続人)が青色申告をしていても、その青色申告の承認が、事業を引き継いだ相続人にそのまま引き継がれるわけではありません。
事業を引き継いだ相続人が青色申告をしたい場合には、原則として、自分自身で「所得税の青色申告承認申請書」を提出する必要があります。 国税庁
しかも、被相続人が青色申告をしていた場合には、亡くなった日によって提出期限が変わります。
この記事では、
- 青色申告はそのまま引き継げるのか
- 青色申告承認申請書はいつまでに提出するのか
- 被相続人が白色申告だった場合はどうなるのか
- 事業を引き継いだときに確認したいその他の手続き
- 準確定申告との違い
について、初めて相続手続きをする方にもわかるように解説します。
目次
亡くなった人の青色申告は、そのまま引き継げない
まず押さえておきたいのが、
「事業を引き継ぐ=青色申告もそのまま引き継げる」わけではない
という点です。
たとえば、父が個人事業を営んでいて、毎年青色申告をしていたとします。
父が亡くなったあと、長男がその事業を引き継いだとしても、父が受けていた青色申告の承認を、そのまま長男が利用することはできません。
長男が青色申告をしたい場合には、長男自身が「所得税の青色申告承認申請書」を提出する必要があります。 国税庁
つまり、
被相続人の青色申告と、相続人の青色申告は別
と考えるとわかりやすいでしょう。
そもそも青色申告とは?
青色申告とは、一定の帳簿を作成・保存することなどを条件として、所得税についてさまざまな特典を受けられる制度です。
事業所得、不動産所得、山林所得がある方などが利用する制度で、青色申告をするためには、原則として事前に税務署へ申請を行います。 国税庁
そのため、
「亡くなった父が青色申告だったから、自分も自動的に青色申告になる」
ということにはなりません。
事業を引き継ぐ人が青色申告を希望する場合には、期限までに自分の青色申告承認申請書を提出することが重要です。
青色申告承認申請書の期限はいつ?
ここが今回の記事で一番注意したいポイントです。
被相続人が青色申告をしていた場合、事業を引き継いだ相続人が提出する青色申告承認申請書の期限は、被相続人が亡くなった時期によって異なります。 国税庁
1月1日から8月31日までに亡くなった場合
原則として、
死亡の日から4か月以内
です。 国税庁
たとえば、6月10日に亡くなった場合には、原則として10月10日までとなります。
9月1日から10月31日までに亡くなった場合
提出期限は、
その年の12月31日
です。 国税庁
たとえば、10月20日に亡くなったからといって、そこから4か月後まで待てるわけではありません。
この場合には、12月31日までに手続きをする必要があります。
11月1日から12月31日までに亡くなった場合
提出期限は、
翌年2月15日
です。 国税庁
年末に相続が発生した場合には、葬儀やさまざまな相続手続きと重なるため、青色申告の手続きを見落とさないよう注意しましょう。
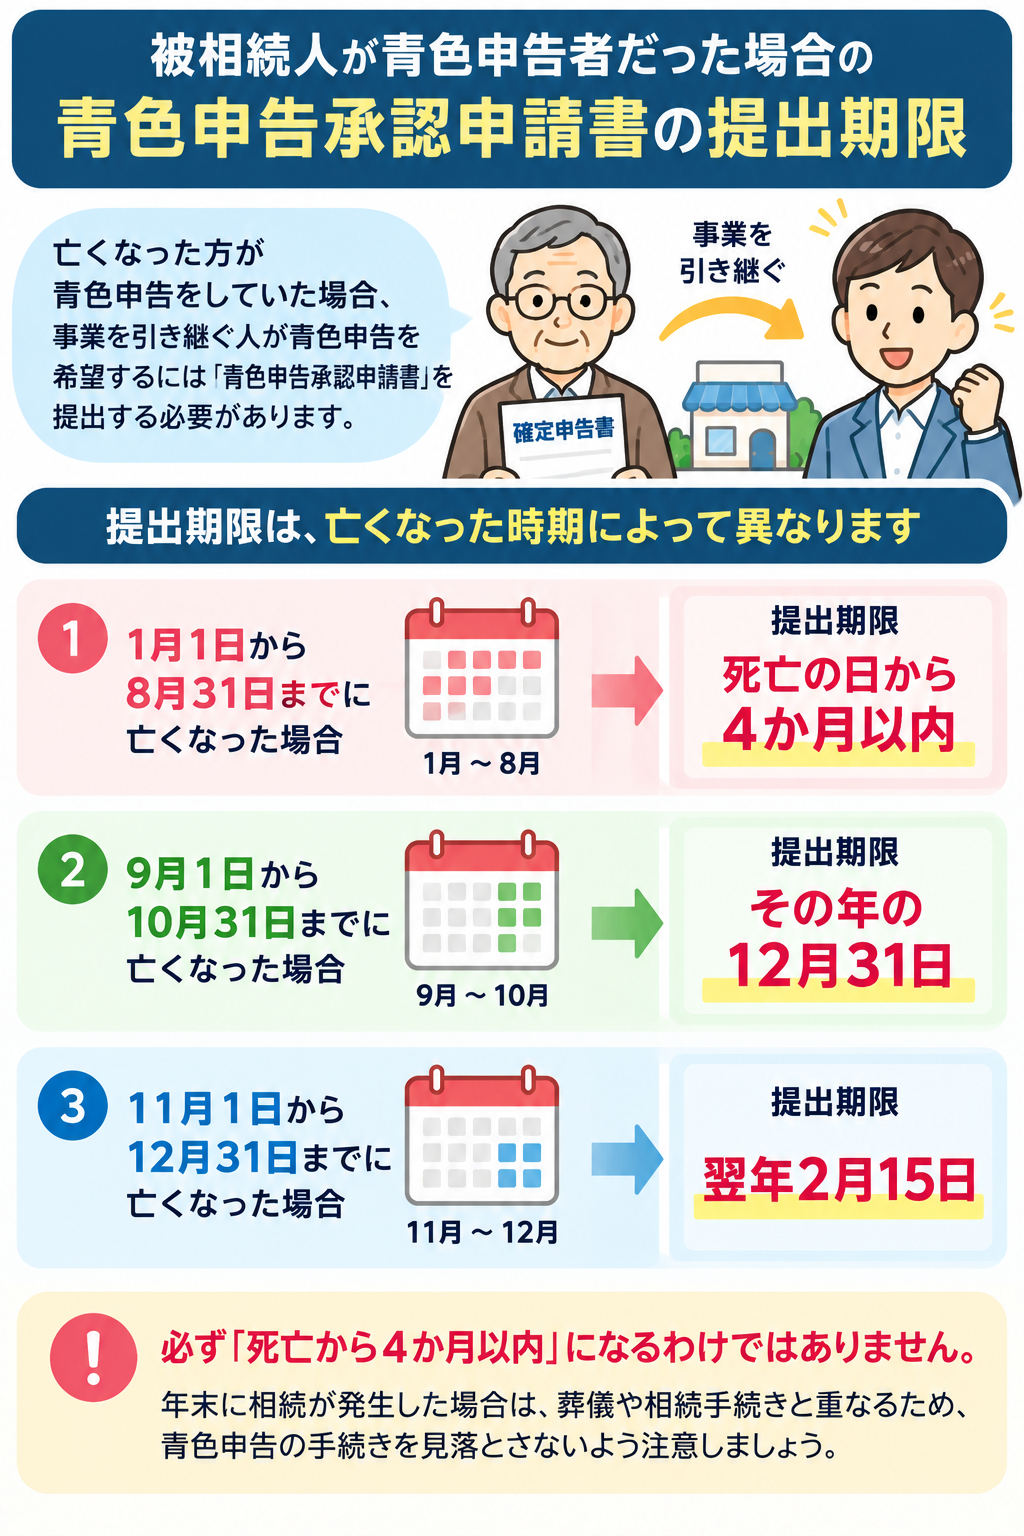
このように、必ず「死亡から4か月以内」になるわけではないことがポイントです。 国税庁
被相続人が白色申告だった場合は?
では、亡くなった方が青色申告ではなく、白色申告だった場合はどうでしょうか。
その年の1月16日以後に相続によって事業を引き継ぎ、新たに青色申告を始める場合には、原則として、
業務を承継した日から2か月以内
に青色申告承認申請書を提出します。 国税庁
つまり、
被相続人が青色申告だった場合と、白色申告だった場合では期限の考え方が異なります。
まずは、亡くなった方がどのような方法で確定申告をしていたのかを確認しましょう。
準確定申告と青色申告承認申請書は別の手続き
相続が発生したときには、準確定申告という手続きが必要になることがあります。
ここで、
「準確定申告をすれば、青色申告の手続きも終わるの?」
と思う方もいるかもしれません。
しかし、この2つは別の手続きです。
準確定申告
亡くなった方について、原則として1月1日から亡くなった日までの所得と税額を計算して申告する手続きです。
準確定申告の期限は、原則として、相続の開始があったことを知った日の翌日から4か月以内です。 国税庁
青色申告承認申請書
こちらは、事業を引き継いだ相続人が、自分の所得について青色申告をするための手続きです。
つまり、
準確定申告 → 亡くなった方の申告
青色申告承認申請 → 事業を引き継いだ人の今後の申告
という違いがあります。
[関連ブログ:準確定申告とは?4か月以内に必要な手続きをわかりやすく解説!!]
事業を引き継いだら「開業届」も確認する
相続によって個人事業を引き継いだ場合には、青色申告承認申請書だけ確認すればよいとは限りません。
事業を引き継ぐ相続人については、**「個人事業の開業・廃業等届出書」**など、必要となる届出も確認します。
国税庁では、新たに事業を開始した場合の「個人事業の開業・廃業等届出書」の提出期限を、開業した年分の所得税の確定申告期限までと案内しています。 国税庁
なお、現在の様式には、事業の引継ぎを受けた場合に、引継ぎ元の住所・氏名を記載する欄も設けられています。 国税庁
相続が発生したときには、
「亡くなった方について必要な手続き」
と
「事業を引き継ぐ人について必要な手続き」
を分けて整理するとわかりやすいでしょう。
家族に給与を支払う場合にも届出が必要になることがある
亡くなった方の事業を家族で引き継ぐケースもあります。
たとえば、夫が営んでいた事業を妻が引き継ぎ、その子どもが事業を手伝うといった場合です。
青色申告者が、一定の要件を満たす家族に支払う給与を必要経費にするためには、**「青色事業専従者給与に関する届出書」**の提出が必要です。
原則としてその年の3月15日までですが、その年の1月16日以後に新たに事業を開始した場合や、新たに専従者がいることとなった場合には、その日から2か月以内が提出期限となります。 国税庁
亡くなった方が提出していた届出が、そのまま新しい事業主の届出になるわけではないため、家族に給与を支払う予定がある場合にはあわせて確認しましょう。
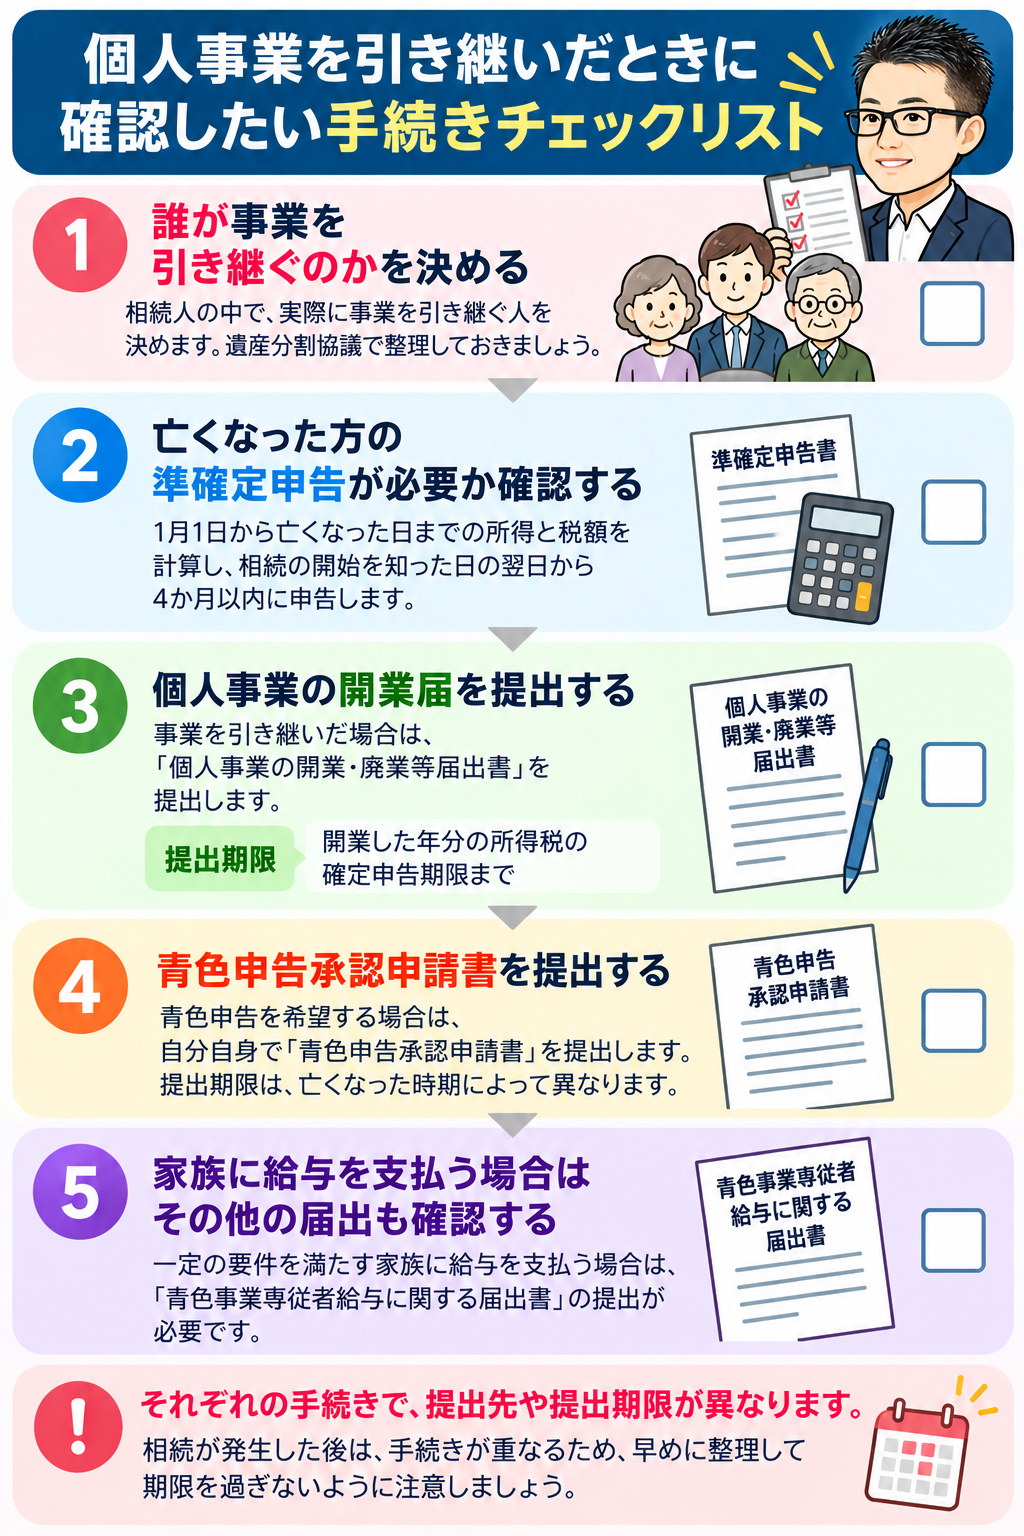
個人事業主が亡くなったときの手続きを整理すると
ここまでを簡単に整理してみましょう。
個人事業主が亡くなり、相続人が事業を引き継ぐ場合には、大きく分けて次のように考えます。
- 誰が事業を引き継ぐのかを決める
- 亡くなった方について準確定申告が必要か確認する
- 事業を引き継ぐ人の開業に関する届出を確認する
- 青色申告をする場合は、期限までに青色申告承認申請書を提出する
- 家族に給与を支払う場合などは、その他の届出も確認する
特に青色申告承認申請書は、「次の確定申告までに考えればいい」と後回しにしないことが大切です。
被相続人が青色申告者だった場合には、死亡日によって期限が決まるため、早めに確認しておきましょう。
まとめ
個人事業主が亡くなった場合には、相続手続きと並行して、所得税に関する手続きも進める必要があります。
特に覚えておきたいのは、亡くなった方が青色申告をしていても、その承認が相続人に自動的に引き継がれるわけではないという点です。
事業を引き継いだ相続人が青色申告を希望する場合には、自分自身で青色申告承認申請書を提出します。
そして、被相続人が青色申告者だった場合の提出期限は、
- 1月1日~8月31日に死亡:死亡の日から4か月以内
- 9月1日~10月31日に死亡:その年の12月31日
- 11月1日~12月31日に死亡:翌年2月15日
となっています。 国税庁
準確定申告、相続税申告、事業の引継ぎなど、相続が発生した後には期限の異なる手続きが重なることがあります。
「どの手続きが必要なのかわからない」「青色申告の期限を過ぎてしまわないか心配」「準確定申告と事業承継の手続きをまとめて確認したい」という場合には、早めに整理しておくと安心です。
清塚樹税理士事務所では、準確定申告や相続税申告のほか、個人事業主の方が亡くなった場合の税務手続きについてもご相談を承っています。
相続が発生したばかりで、まだ事業を誰が引き継ぐか決まっていない場合も、現在の状況を確認しながら必要な手続きや期限を整理してご案内いたします。
お困りのことがありましたら、お気軽にお問い合わせください。