【相続税】孫が生命保険金の受取人になっている場合は?相続税の注意点をわかりやすく解説!!
「生命保険の契約内容を確認したら、死亡保険金の受取人が孫になっていた」
「孫を生命保険金の受取人にすると、相続税はどうなる?」
相続対策として生命保険に加入している方の中には、子ではなく孫を死亡保険金の受取人にしているケースもあります。
孫を死亡保険金の受取人にすること自体はできます。
ただし、相続税の計算では、その孫が相続人なのか、相続人ではないのかによって取り扱いが大きく変わるため注意が必要です。
特に、相続人ではない孫が死亡保険金を受け取る場合には、
- 生命保険金の非課税枠を使えない
- 相続税額の2割加算の対象になることがある
という2つのポイントがあります。
この記事では、孫が生命保険金の受取人になっている場合の相続税について、初めて相続を経験する方にもわかるように解説します。
[関連ブログ:生命保険金に相続税はかかる?非課税枠をわかりやすく解説!!]
目次
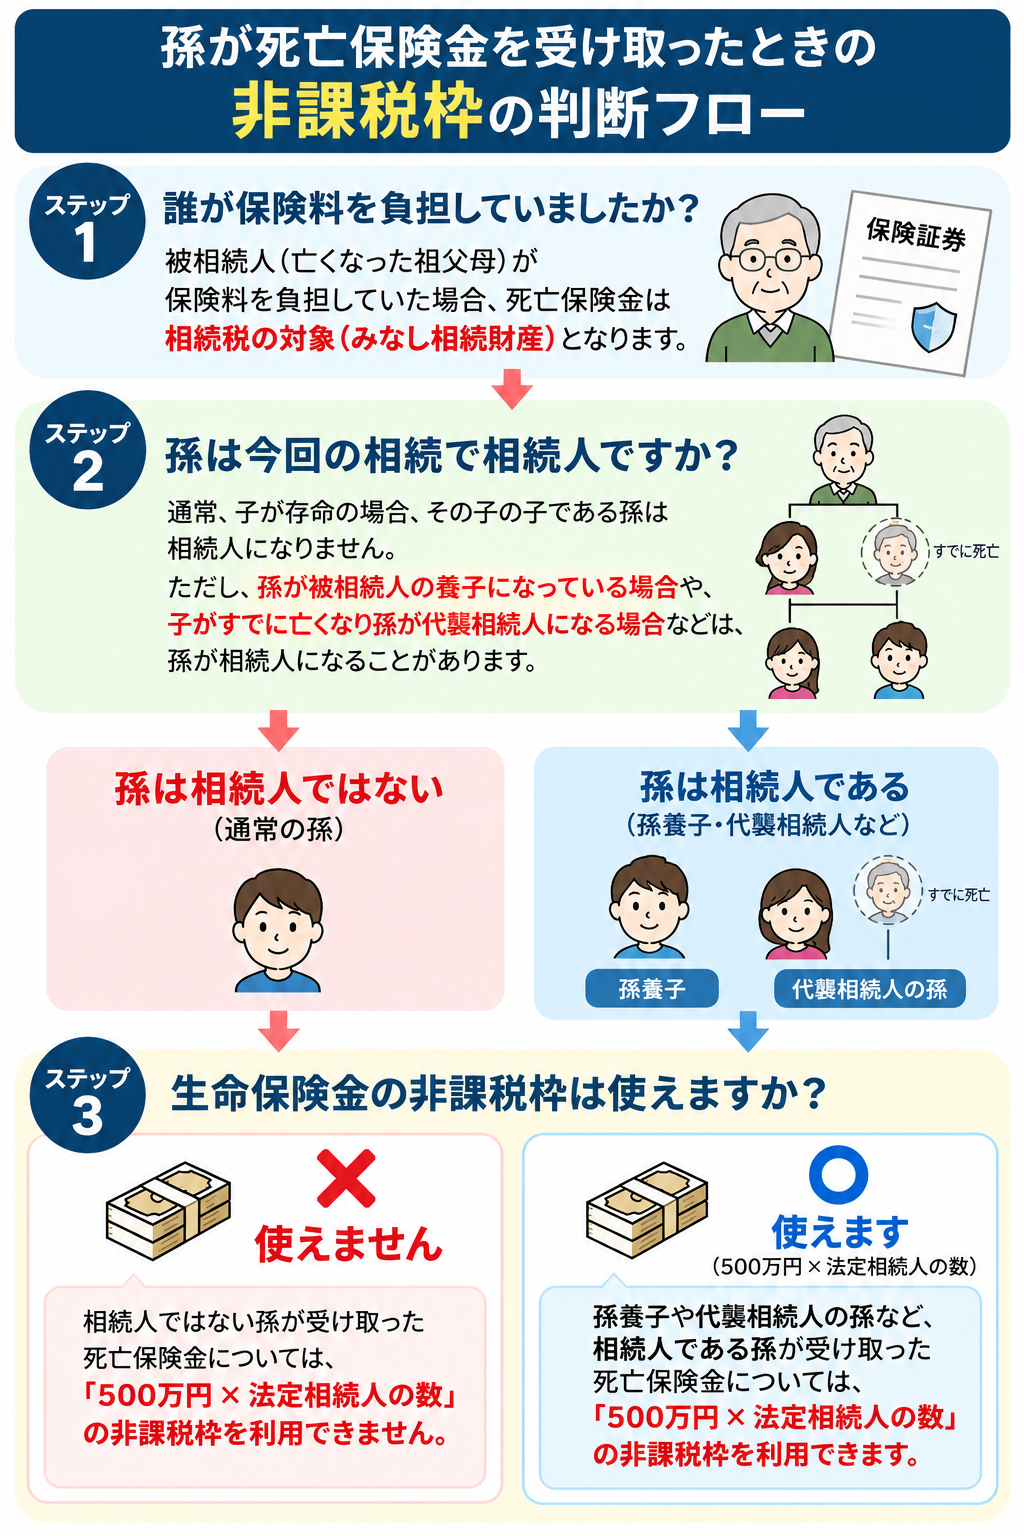
まず確認したいのは「誰が保険料を負担していたか」
死亡保険金にどの税金がかかるかを考えるときは、受取人だけを見るのではなく、実際に誰が保険料を負担していたのかを確認することが大切です。
たとえば、
- 被保険者:祖父
- 保険料の負担者:祖父
- 死亡保険金の受取人:孫
という契約で、祖父が亡くなって孫が死亡保険金を受け取ったとします。
この場合、祖父が負担していた保険料に対応する死亡保険金は、相続税の対象になります。
死亡保険金は通常の預貯金や不動産のような相続財産そのものではありませんが、相続税では**「みなし相続財産」**として課税の対象になるためです。国税庁
この記事では、基本的にこのような**「亡くなった祖父母が保険料を負担していたケース」**を前提に解説していきます。
死亡保険金は原則として遺産分割の対象にならない
ここで、もうひとつ知っておきたいポイントがあります。
契約上の受取人が指定されている死亡保険金は、原則として受取人自身が取得する財産です。
たとえば、死亡保険金の受取人として孫が指定されていれば、その保険金は原則として孫が受け取ります。
「相続人みんなで話し合って分ける財産」とは性質が異なるため、通常の遺産分割の対象にはなりません。
相続税では「みなし相続財産」として扱われますが、民法上の通常の相続財産とは別に考える必要があります。国税庁も、被相続人が保険料を負担していた死亡保険金について、本来の相続財産ではなく、契約上の受取人が取得するものと説明しています。国税庁
そのため、孫が受け取った死亡保険金を、その後ほかの家族へ分けた場合には、孫からその家族への贈与として贈与税の対象になることがあります。国税庁
「死亡保険金も遺産分割協議で自由に分ければいい」と考えないよう注意しましょう。
孫が受取人の場合は「相続人かどうか」が重要
孫が死亡保険金の受取人になっている場合、まず確認したいのが、
その孫は今回の相続で相続人になっているのか?
という点です。
一般的に、被相続人の子が存命で相続権を有している場合、その子の子である孫は相続人にはなりません。
一方、たとえば被相続人の子がすでに亡くなっていて、その孫が代襲相続人となっている場合には、孫が相続人になります。
つまり、
「孫だから全部同じ」ではありません。
相続税の取り扱いを判断するためには、最初に相続人を確定する必要があります。
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説!!]
相続人ではない孫は生命保険金の非課税枠を使えない
死亡保険金には、相続税の負担を軽減するための非課税制度があります。
非課税限度額は、
500万円 × 法定相続人の数
です。
たとえば法定相続人が3人なら、
500万円 × 3人 = 1,500万円
が非課税限度額になります。
ただし、この非課税制度を利用できるのは、死亡保険金を受け取った人が相続人である場合です。
相続人ではない人が受け取った死亡保険金については、この非課税制度を利用できません。国税庁
子が受取人の場合と孫が受取人の場合を比較
たとえば、
- 法定相続人:子3人
- 死亡保険金:1,500万円
- 保険料負担者:被相続人
だったとします。
子のうち1人が死亡保険金1,500万円を受け取った場合、生命保険金の非課税限度額は、
500万円 × 3人 = 1,500万円
です。
ほかの相続人が死亡保険金を受け取っていないなど一定の前提で考えれば、1,500万円まで非課税枠の範囲に収まります。
一方、相続人ではない孫が同じ1,500万円を受け取った場合、その孫が受け取った死亡保険金には、この非課税制度を適用できません。
同じ死亡保険金1,500万円でも、誰が受取人なのかによって相続税の課税価格に含まれる金額が変わる可能性があるということです。
[関連ブログ:生命保険金に相続税はかかる?非課税枠をわかりやすく解説!!]
相続人ではない孫は「相続税額の2割加算」にも注意
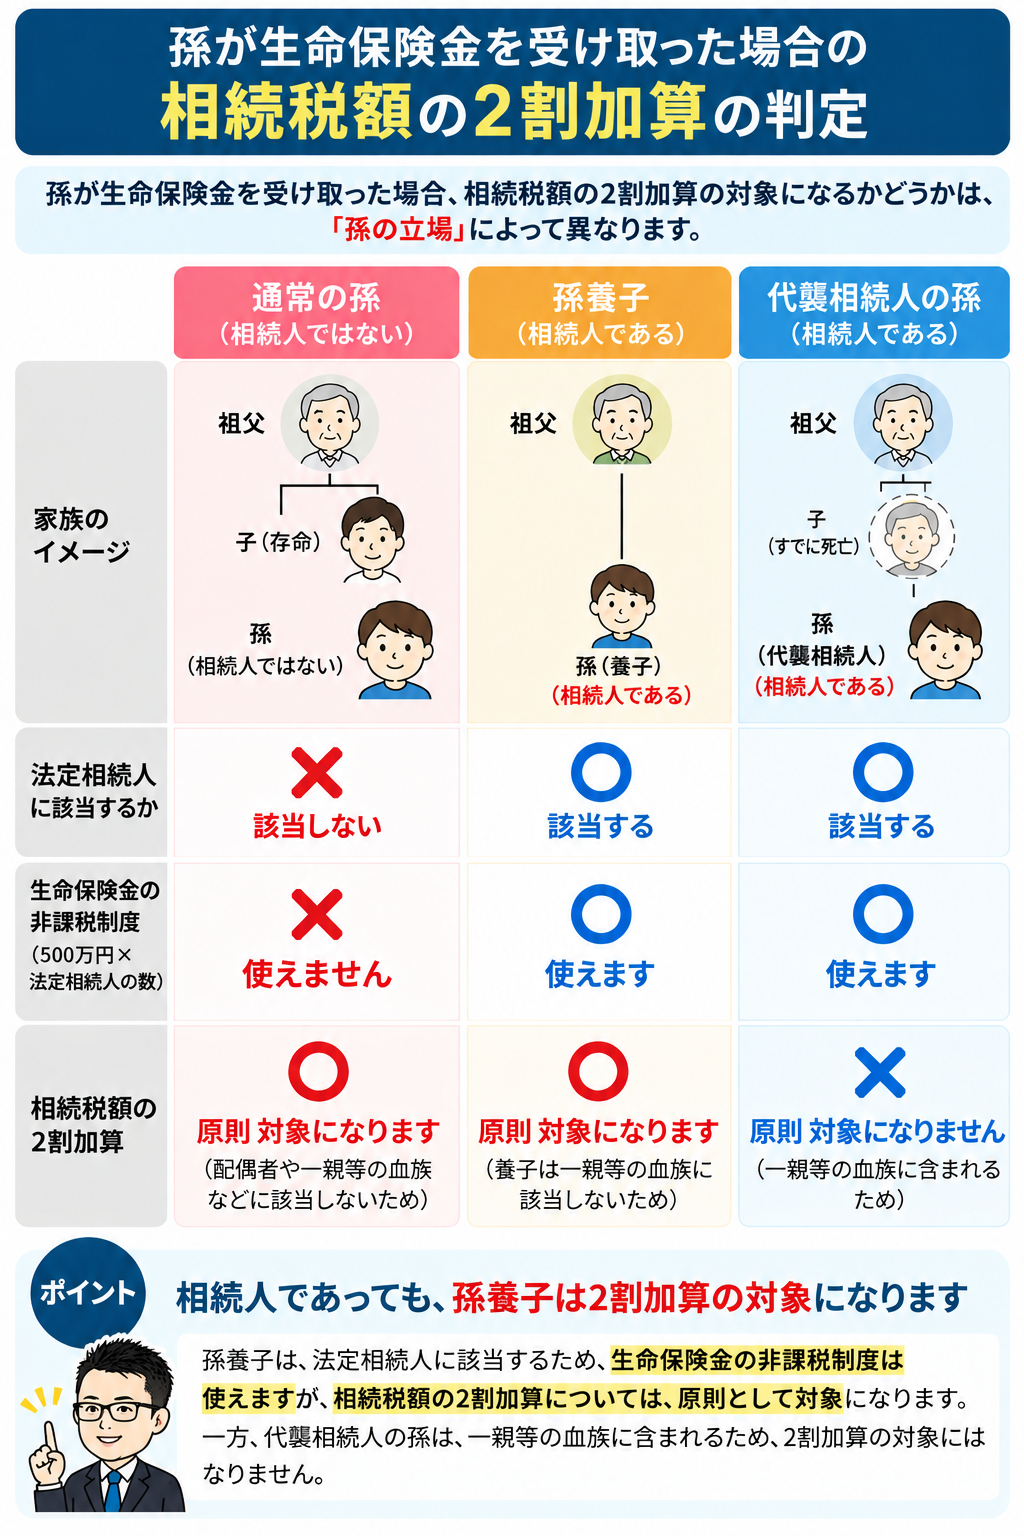
さらに、孫が死亡保険金を受け取る場合には、相続税額の2割加算にも注意が必要です。
相続や遺贈などによって財産を取得した人が、被相続人の配偶者や一親等の血族などに該当しない場合、その人の相続税額には原則として20%相当額が加算されます。
通常の孫は祖父母から見ると二親等にあたるため、相続税額の2割加算の対象になります。国税庁
たとえば、相続税の計算をした結果、その孫に対応する相続税額が100万円だったとします。
2割加算の対象であれば、
100万円 × 20% = 20万円
が加算され、
100万円 + 20万円 = 120万円
となります。
ここで注意したいのは、
「死亡保険金そのものが20%増える」わけではない
ということです。
加算されるのは、原則としてその人について計算された相続税額です。
代襲相続人になっている孫は取り扱いが違う
ただし、孫であれば必ず2割加算になるわけではありません。
たとえば、
祖父
↓
子(祖父より先に死亡)
↓
孫
というケースでは、孫が亡くなった子に代わって相続する代襲相続人になることがあります。
このように代襲相続人となった孫は、相続税額の2割加算の対象から除かれます。国税庁も、一親等の血族に加え、代襲相続人となった孫などの直系卑属については2割加算の対象外としています。国税庁
また、代襲相続人である孫は相続人ですので、死亡保険金を受け取った場合には、生命保険金の非課税制度についても相続人として取り扱われます。国税庁
つまり、同じ「孫が死亡保険金を受け取る」というケースでも、
相続人ではない孫
- 生命保険金の非課税制度:適用なし
- 相続税額の2割加算:原則あり
代襲相続人となっている孫
- 生命保険金の非課税制度:適用あり
- 相続税額の2割加算:原則なし
という大きな違いがあります。
相続対策で孫を受取人にしている場合は契約内容を確認しよう
「孫に財産を残したいから」
という理由で、死亡保険金の受取人を孫にしているケースもあるでしょう。
もちろん、税金だけを理由に受取人を決める必要はありません。
誰に死亡保険金を渡したいのかという本人の希望や、家族構成、ほかの財産の状況なども重要です。
ただし、相続税対策として生命保険の非課税枠を利用することを目的としているのであれば、相続人ではない孫を受取人にしていることで、想定していた非課税制度を利用できない可能性があります。
さらに、孫には相続税額の2割加算が適用される可能性もあります。
そのため、まだ相続が発生する前で契約内容を変更できる段階であれば、
「なぜ孫を受取人にしているのか」
を一度確認してみるとよいでしょう。
特に、
「生命保険の非課税枠を使いたかっただけで、孫を受取人にする特別な理由はない」
という場合には、相続人を受取人に変更することも選択肢のひとつです。
なお、実際に受取人を変更できるかどうかや必要な手続きについては、加入している生命保険会社へ確認しましょう。
それでも孫に財産を残したい場合は?
一方で、
「税金のために孫を受取人にしているわけではなく、孫に財産を残したい」
という方もいるでしょう。
その場合には、死亡保険金の受取人を孫にする方法だけでなく、生前贈与や遺言による遺贈など、ほかの方法も考えられます。
どの方法が適しているかは、
- いつ財産を渡したいのか
- どの財産を渡したいのか
- 孫にいくら残したいのか
- ほかの相続人とのバランスをどうするのか
- 相続税や贈与税がどのようにかかるのか
などによって変わります。
そのため、「孫に財産を残したい」という目的がある場合には、生命保険だけで考えるのではなく、生前贈与と遺贈も含めて検討することが大切です。
[関連ブログ:孫に財産を残すには?生前贈与と遺贈の違いをわかりやすく解説!!]
まとめ
孫が死亡保険金の受取人になっている場合には、まずその孫が相続人なのかどうかを確認しましょう。
亡くなった方が保険料を負担していた死亡保険金は、相続税ではみなし相続財産として課税の対象になります。
そして、相続人ではない孫が死亡保険金を受け取った場合には、
- 生命保険金の「500万円 × 法定相続人の数」の非課税制度を利用できない
- 相続税額の2割加算の対象になる可能性がある
という点に注意が必要です。国税庁
一方、亡くなった子に代わって孫が代襲相続人となっている場合には、取り扱いが異なります。
生命保険は、受取人の設定によって相続税の計算結果が変わることがあります。
すでに生命保険に加入している場合には、保険証券などを確認して、保険料を誰が負担しているのか、死亡保険金の受取人が誰になっているのかを一度確認してみましょう。
清塚樹税理士事務所では、生命保険を含めた相続税申告や、生前の相続対策についてご相談を承っています。
「生命保険の受取人が孫になっているけれど、このままでよいのかわからない」「孫に財産を残したいけれど、どのような方法があるのかわからない」といった場合も、現在のご家族や財産の状況を確認しながら整理してご案内いたしますので、お気軽にお問い合わせください。