【相続税】準確定申告とは?4か月以内に必要な手続きをわかりやすく解説!!
「親が亡くなったら、確定申告はどうなるの?」
「亡くなった人の代わりに、家族が確定申告をしないといけない?」
「相続税の申告とは別に、何か手続きが必要なの?」
相続が発生したときに忘れやすい手続きのひとつが、準確定申告です。
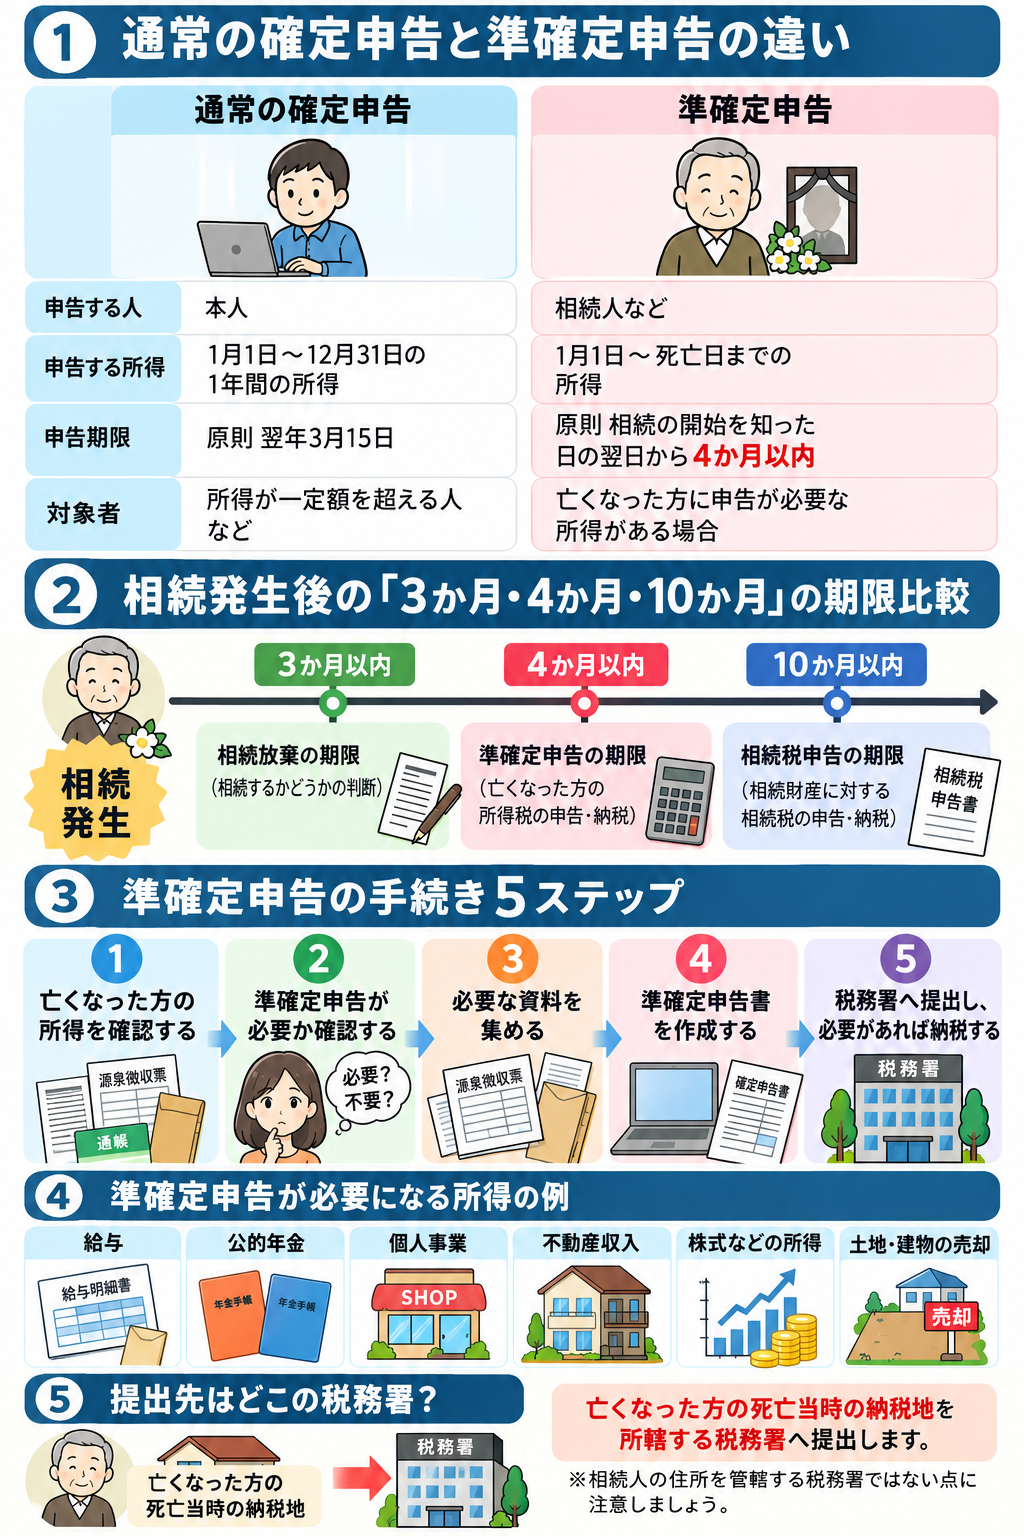
準確定申告とは、亡くなった方に代わって、相続人などが行う所得税の確定申告です。
通常の確定申告とは期限が異なり、原則として相続の開始があったことを知った日の翌日から4か月以内に申告と納税を行います。 国税庁
相続税の申告期限である10か月よりも早く期限が来るため、相続が発生したら早めに確認しておきたい手続きです。
この記事では、
- 準確定申告とは何か
- どんな場合に必要なのか
- いつまでに申告するのか
- 誰が申告するのか
- どこに提出するのか
- どんな書類を準備するのか
について、初めて相続手続きをする方にもわかりやすく解説します。
[関連ブログ:親が亡くなったら何をする?手続きの流れを時系列で解説!!]
目次
準確定申告とは?
準確定申告とは、亡くなった方の所得について、相続人などが代わりに行う確定申告です。
通常、所得税の確定申告は本人が行います。
しかし、年の途中で亡くなった場合、本人がその年の確定申告をすることはできません。
そこで相続人などが、亡くなった方の
その年の1月1日から亡くなった日まで
の所得と税額を計算して申告します。 国税庁
たとえば、父が8月10日に亡くなった場合には、
1月1日~8月10日までの父の所得
について準確定申告を行います。
通常の確定申告の「亡くなった方版」と考えるとイメージしやすいでしょう。
準確定申告は全員が必要?
家族が亡くなったからといって、必ず準確定申告が必要になるわけではありません。
基本的には、亡くなった方が生きていれば確定申告をする必要があったかどうかを確認します。
たとえば、亡くなった方に
- 個人事業の所得があった
- 不動産の賃貸収入があった
- 土地や建物などを売却して所得があった
- 給与収入が一定額を超えていた
- 給与以外にも一定の所得があった
などの場合には、準確定申告が必要になることがあります。
一方、会社員などで、死亡時に勤務先で年末調整が行われ、ほかに申告が必要となる所得がない場合などは、準確定申告が必要ないこともあります。
つまり、
「亡くなった=準確定申告が必要」ではありません。
まずは亡くなった方の収入や所得の状況を確認しましょう。
年金を受け取っていた場合も準確定申告が必要?
亡くなった方が年金を受け取っていた場合も、必ず準確定申告が必要になるわけではありません。
公的年金等については、一定の条件を満たす場合に確定申告が不要となる制度があります。
そのため、
「親は年金生活だったから準確定申告が必要」
とすぐに判断するのではなく、
- 年金の収入額
- 年金以外の所得
- 源泉徴収されている税額
などを確認して、申告が必要かどうかを判断します。
準確定申告をすると税金が戻ってくることもある
準確定申告は、税金を納めるためだけの手続きではありません。
亡くなった方の給与や年金などから所得税が源泉徴収されていた場合、計算の結果、所得税が納め過ぎになっていることがあります。
その場合には、準確定申告をすることで還付を受けられることがあります。 国税庁
たとえば、
- 給与や年金から所得税が源泉徴収されていた
- 医療費控除を受けられる
- 生命保険料控除などの所得控除がある
といった場合には、還付になる可能性があります。
そのため、準確定申告の義務がない場合でも、
「申告すると税金が戻ってこないか」
まで確認しておくとよいでしょう。
準確定申告の期限は原則4か月以内
準確定申告で特に注意したいのが、申告期限です。
原則として、
相続の開始があったことを知った日の翌日から4か月以内
に申告と納税を行います。 国税庁
たとえば、父が亡くなったことを4月10日に知った場合には、原則としてその翌日から4か月以内が期限となります。
通常の確定申告は原則として翌年3月15日までですが、準確定申告はこの通常の期限とは異なります。
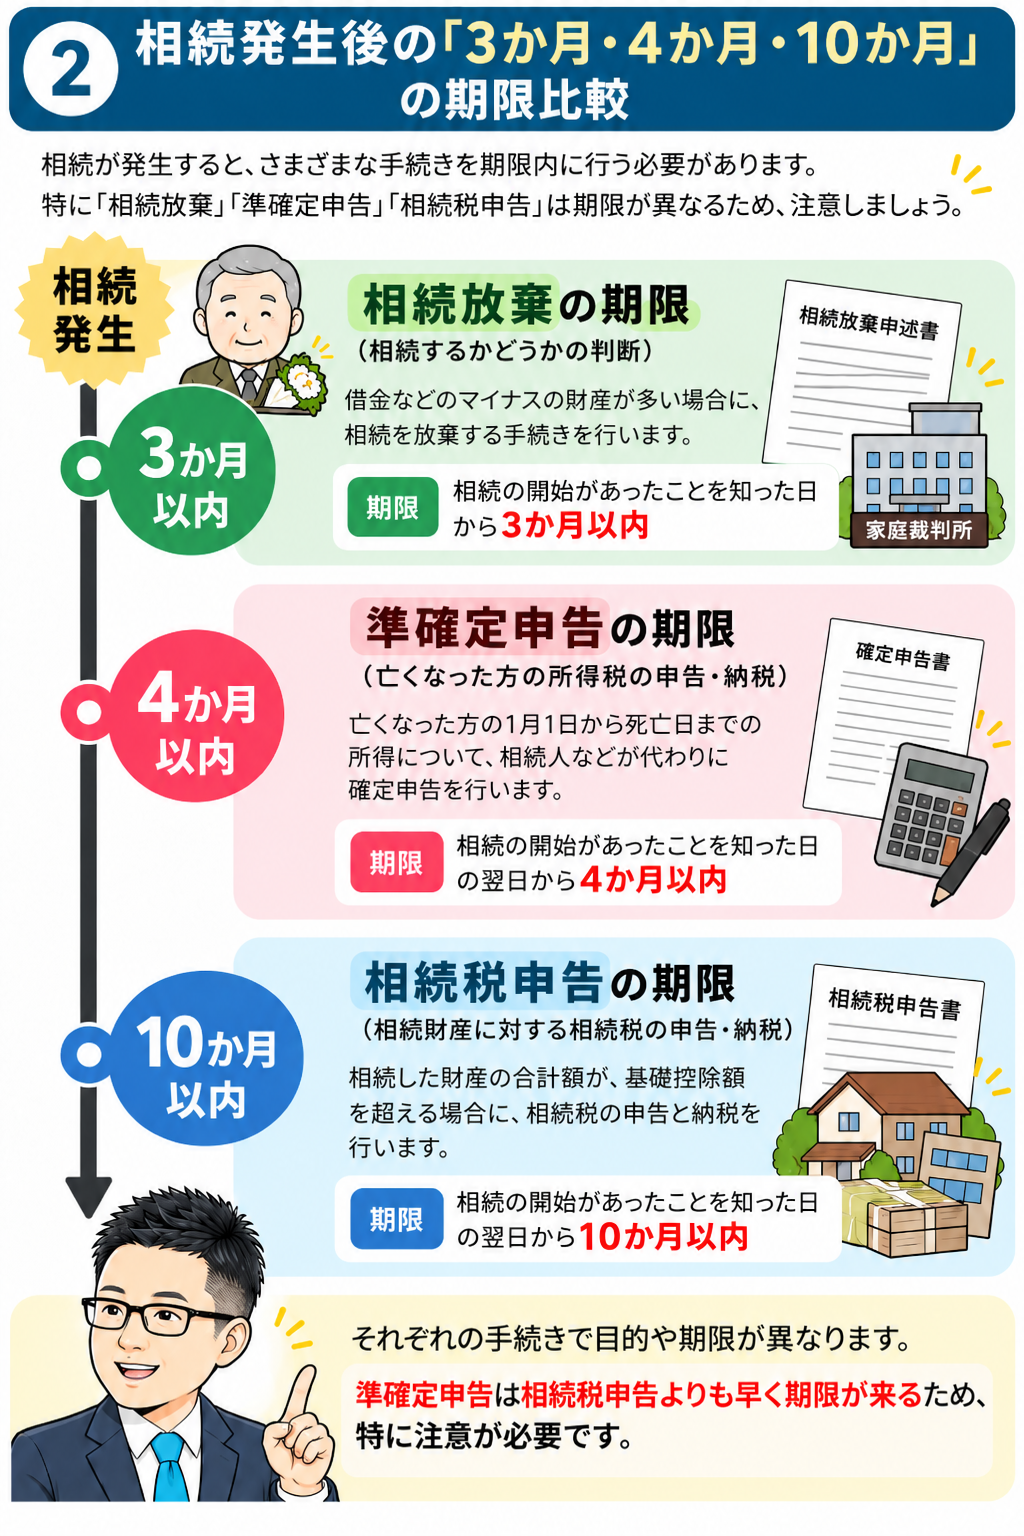
相続手続きには、
- 相続放棄……原則3か月以内
- 準確定申告……原則4か月以内
- 相続税申告……原則10か月以内
など、それぞれ異なる期限があります。
準確定申告は相続税申告よりかなり早く期限が来るため、注意しましょう。
[関連ブログ:相続放棄とは?期限や手続きの流れをわかりやすく解説!!]
前年分の確定申告をする前に亡くなった場合は?
少し注意したいのが、年が明けてから確定申告をする前に亡くなったケースです。
たとえば、確定申告が必要だった父が2月に亡くなり、前年分の確定申告をまだしていなかったとします。
この場合には、
- 前年分の所得
- 亡くなった年の1月1日から死亡日までの所得
について、それぞれ準確定申告が必要になることがあります。
確定申告をしなければならない方が、翌年1月1日から通常の確定申告期限までの間に前年分の申告をしないまま亡くなった場合、前年分についても、原則として相続開始を知った日の翌日から4か月以内が期限となります。 国税庁
「亡くなった年の分だけ確認すればいい」とは限らないため、前年分の申告状況も確認しておきましょう。
準確定申告は誰がする?
準確定申告は、原則として相続人などが行います。
相続人が1人であれば、その相続人が申告します。
相続人が複数いる場合には、準確定申告書に各相続人等の氏名、住所、亡くなった方との続柄などを記載した付表を添付して申告します。 国税庁
「誰が相続人になるのかわからない」という場合には、まず相続人を確認する必要があります。
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説!!]
[関連ブログ:相続で戸籍はどこまで必要?集め方をわかりやすく解説!!]
準確定申告はどこの税務署に提出する?
準確定申告書は、亡くなった方の死亡当時の納税地を所轄する税務署へ提出します。 国税庁
相続人の住所を管轄する税務署ではない点に注意しましょう。
たとえば、
- 亡くなった父……千葉県に居住
- 相続人である子……東京都に居住
という場合でも、基本的には亡くなった父の死亡当時の納税地を基準に提出先を確認します。
準確定申告の手続きの流れ
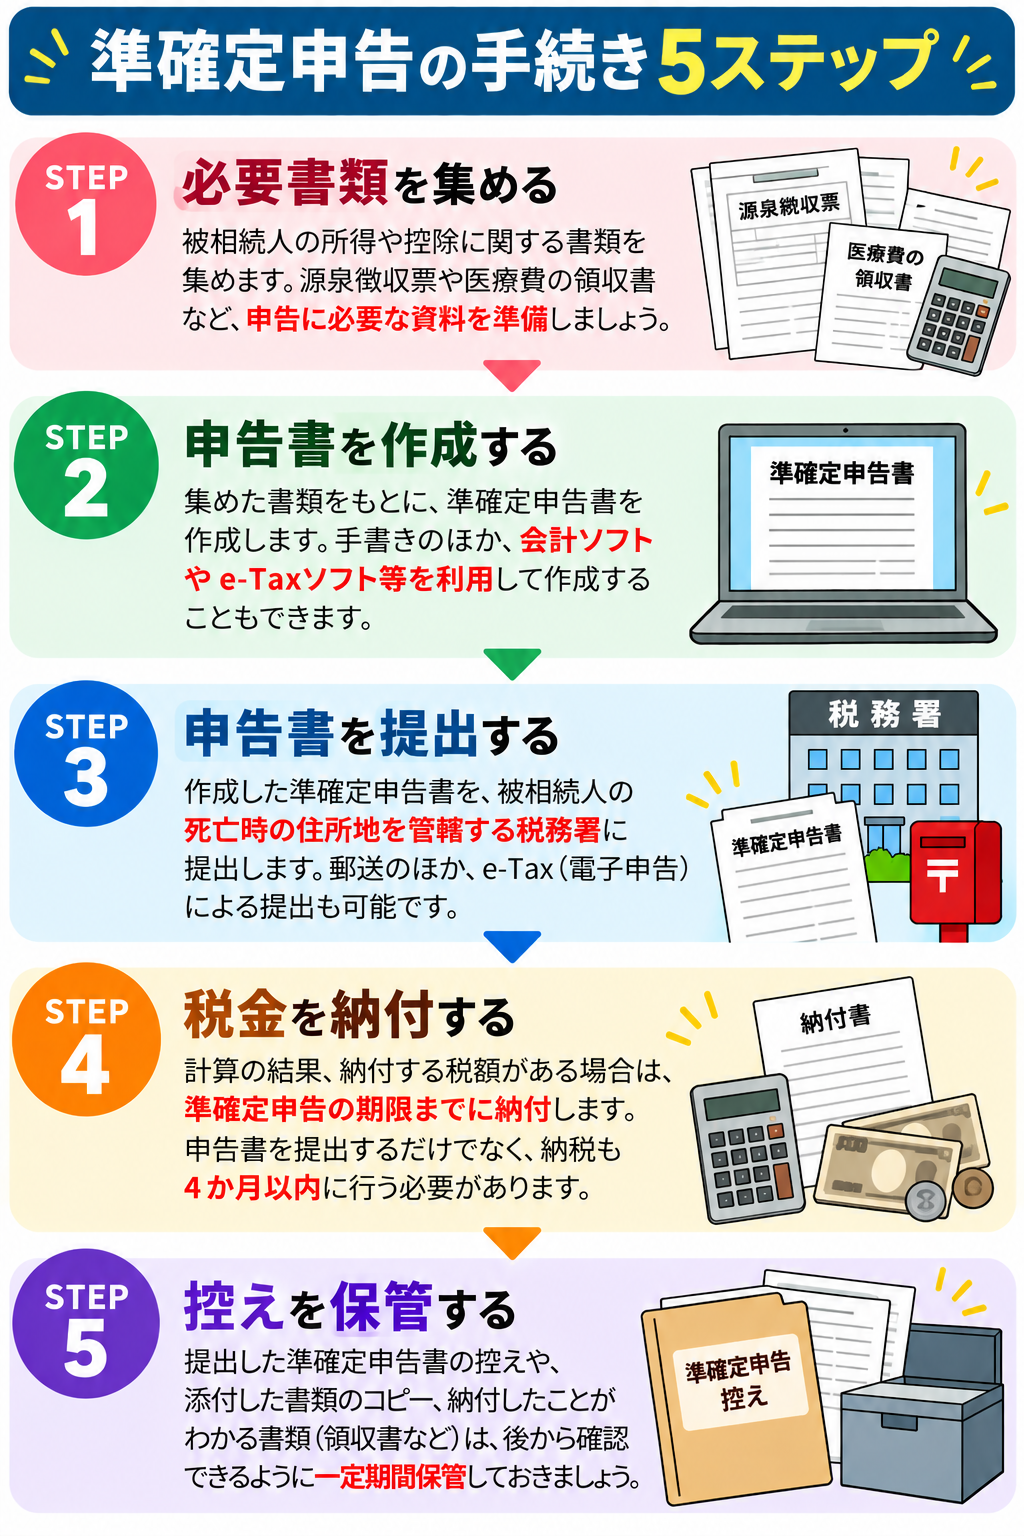
準確定申告が必要かもしれない場合には、次のような流れで確認していきます。
① 亡くなった方の所得を確認する
まずは、亡くなった方にどのような所得があったのか確認します。
たとえば、
- 給与
- 公的年金
- 個人事業
- 不動産収入
- 株式などの所得
- 土地や建物などの売却による所得
などです。
通帳や郵便物、前年の確定申告書なども確認すると、収入の状況を把握しやすくなります。
② 準確定申告が必要か確認する
亡くなった方の所得状況をもとに、確定申告義務があったかどうかを確認します。
申告義務がなくても、源泉徴収された所得税などがある場合には、還付を受けられる可能性も確認します。
③ 必要な資料を集める
所得の種類に応じて、
- 源泉徴収票
- 公的年金等の源泉徴収票
- 事業や不動産所得の帳簿・資料
- 控除に関する資料
- 前年の確定申告書
などを準備します。
④ 準確定申告書を作成する
亡くなった方の1月1日から死亡日までの所得と税額を計算し、申告書を作成します。
相続人が複数いる場合には、必要に応じて付表なども作成します。
⑤ 税務署へ提出し、必要があれば納税する
申告書を亡くなった方の死亡当時の納税地を所轄する税務署へ提出します。
納付する所得税がある場合には、原則として準確定申告の期限までに納税も行います。
準確定申告に必要な主な書類
準確定申告に必要な書類は、亡くなった方の所得や控除の内容によって異なります。
主なものとしては、
- 所得税及び復興特別所得税の確定申告書
- 死亡した者の所得税及び復興特別所得税の確定申告書付表
- 給与や公的年金等の源泉徴収票
- 事業所得や不動産所得の計算に必要な資料
- 医療費控除など各種控除に必要な資料
- 還付金の受取口座に関する情報
などがあります。
相続人が複数いる場合で、相続人代表がほかの相続人の還付金もまとめて受け取る場合には、別途委任状が必要です。 国税庁
亡くなった方の所得の種類によって必要書類は変わるため、前年の確定申告書が残っている場合には、まず確認してみましょう。
準確定申告はe-Taxでもできる?
準確定申告は、一定の方法によりe-Taxで提出することもできます。
ただし、通常の確定申告と手続きがまったく同じというわけではありません。
準確定申告をe-Taxで行う場合には、申告書のほかに付表などの提出が必要です。
相続人が2人以上いる場合には、各相続人が申告内容を確認して署名した「準確定申告の確認書」のPDF提出なども必要になります。 国税庁
また、国税庁の**「確定申告書等作成コーナー」では準確定申告書を作成できません。**
e-Taxを利用する場合には、e-Taxソフト等を使用します。 国税庁
通常の確定申告を毎年自分で行っていた方でも、準確定申告では手続き方法が異なる点に注意しましょう。
医療費控除はどこまで対象になる?
亡くなった方について医療費控除を計算する場合には、死亡日までに亡くなった方が支払った医療費などが対象となります。
死亡後に相続人が支払った医療費については、亡くなった方自身が支払ったものではないため、亡くなった方の準確定申告でそのまま医療費控除の対象になるとは限りません。
医療費については、
「いつ治療を受けたか」だけでなく、「誰がいつ支払ったのか」
まで確認することが大切です。
準確定申告と相続税申告は別の手続き
準確定申告と相続税申告は、名前が似ていますがまったく別の税金の手続きです。
準確定申告は、
亡くなった方の所得に対する所得税
を計算する手続きです。
一方、相続税申告は、
亡くなった方から相続した財産に対する相続税
を計算する手続きです。
そのため、
「準確定申告をしたから相続税申告はしなくていい」
ということにはなりません。
反対に、
「相続税がかからないから準確定申告も不要」
とも限りません。
それぞれ別に申告の必要性を判断します。
[関連ブログ:相続税はいくらからかかる?基礎控除をわかりやすく解説!!]
[関連ブログ:相続税の申告が必要かどうかの判断方法をわかりやすく解説!!]
亡くなった方が青色申告をしていた場合は注意
亡くなった方が個人事業や不動産賃貸などを行い、青色申告をしていた場合には、準確定申告だけでなく、事業を引き継ぐ相続人の手続きにも注意が必要です。
「亡くなった方が青色申告をしていたから、そのまま相続人も青色申告を引き継げる」
と思ってしまうかもしれませんが、青色申告の承認がそのまま相続人へ引き継がれるわけではありません。
相続人が事業や不動産賃貸などを引き継ぎ、引き続き青色申告をしたい場合には、原則として相続人自身が**「所得税の青色申告承認申請書」**を提出する必要があります。
さらに、亡くなった方が青色申告者だった場合には、死亡した時期によって申請期限が異なります。国税庁
- 1月1日~8月31日に死亡した場合
→ 死亡の日から4か月以内 - 9月1日~10月31日に死亡した場合
→ その年の12月31日まで - 11月1日~12月31日に死亡した場合
→ 翌年2月15日まで
つまり、準確定申告については原則として**「相続の開始があったことを知った日の翌日から4か月以内」**ですが、事業を引き継ぐ相続人の青色申告承認申請書については、死亡した時期によって期限が変わることがあります。国税庁
特に年の後半に相続が発生した場合には期限が早くなることがあるため、亡くなった方が個人事業主や不動産所得のある方だった場合には、準確定申告だけでなく「事業を誰が引き継ぐのか」も早めに確認しておきましょう。
[関連ブログ:個人事業主が亡くなったら?青色申告を引き継ぐ手続きと期限をわかりやすく解説!!]
準確定申告は相続が始まったら早めに確認しよう
準確定申告は、亡くなった方の所得税について相続人などが行う確定申告です。
ポイントをまとめると、
- 亡くなった方の1月1日から死亡日までの所得を申告する
- すべての人に必要なわけではない
- 原則として相続開始を知った日の翌日から4か月以内
- 相続人などが申告する
- 提出先は亡くなった方の死亡当時の納税地を所轄する税務署
- 申告によって所得税が還付されることもある
- 相続税申告とは別の手続き
となります。
相続が発生すると、戸籍の収集や財産調査、相続放棄の検討、遺産分割など、さまざまな手続きを同時に進めることになります。
その中でも準確定申告は、原則4か月以内と比較的早く期限が来る手続きです。
亡くなった方が確定申告をしていた場合や、事業・不動産・複数の収入などがあった場合には、できるだけ早めに前年の確定申告書や収入関係の資料を確認しておきましょう。
準確定申告が必要か判断できない場合や、相続税申告とあわせて手続きを整理したい場合には、税理士へ相談する方法もあります。
清塚樹税理士事務所では、準確定申告や相続税申告など、相続に関する税務についてご相談を承っています。
「準確定申告が必要なのかわからない」「相続税の申告も必要になりそうで、何から進めればよいかわからない」といった場合も、現在の状況を確認しながら、必要な手続きや期限を整理してご案内いたします。
相続が発生したばかりで、まだ財産の整理や相続手続きが進んでいない段階でもご相談いただけますので、お困りのことがありましたらお気軽にお問い合わせください。