【贈与税】相続時精算課税とは?暦年課税との違いをわかりやすく解説!!
「生前贈与について調べていたら、相続時精算課税という制度が出てきた」
「年間110万円までなら贈与税がかからないと聞いたけれど、相続時精算課税にも110万円の基礎控除があるの?」
生前贈与を考え始めると、**「暦年課税」と「相続時精算課税」**という2つの言葉が出てきます。
どちらも贈与税の制度ですが、仕組みは大きく異なります。
特に相続時精算課税は、令和6年から年間110万円の基礎控除が新しく設けられたため、以前の制度を知っている方ほど混乱しやすくなっています。相続時精算課税では、現在、年間110万円の基礎控除に加えて累計2,500万円の特別控除があります。国税庁
この記事では、
暦年課税と相続時精算課税は何が違うのか?
というところから、できるだけシンプルに解説します。
[関連ブログ:孫に財産を残すには?生前贈与と遺贈の違いをわかりやすく解説!!]
目次
生前贈与には2つの課税方法がある
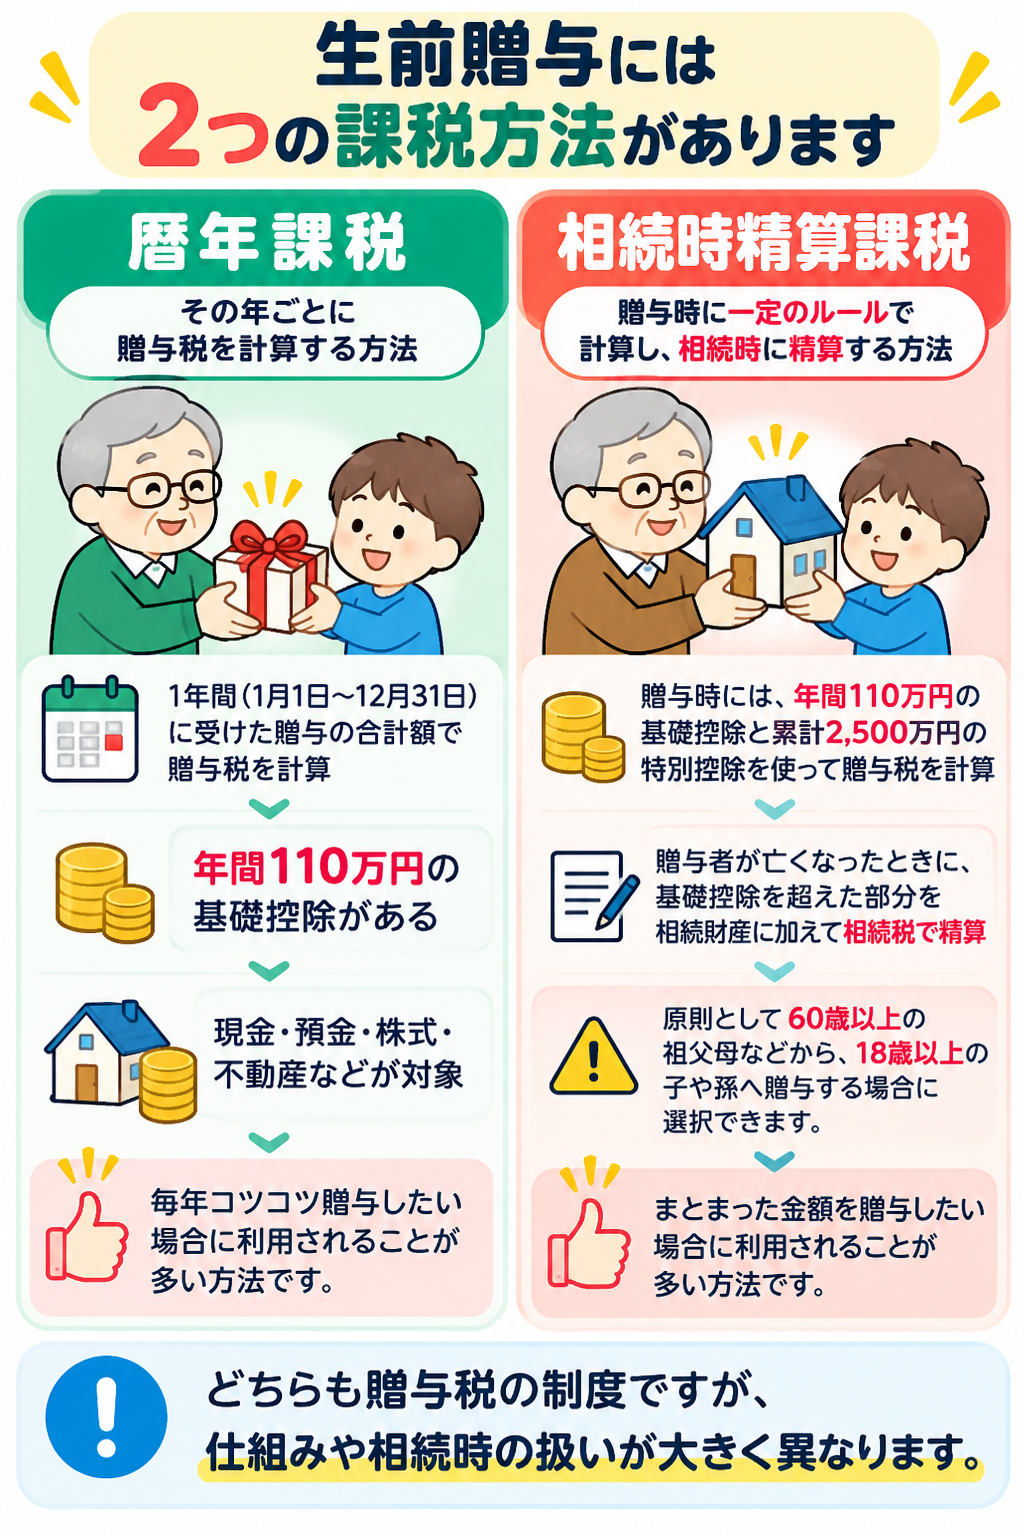
個人から財産を贈与された場合、贈与税の課税方法には大きく分けて、
「暦年課税」
と
「相続時精算課税」
があります。
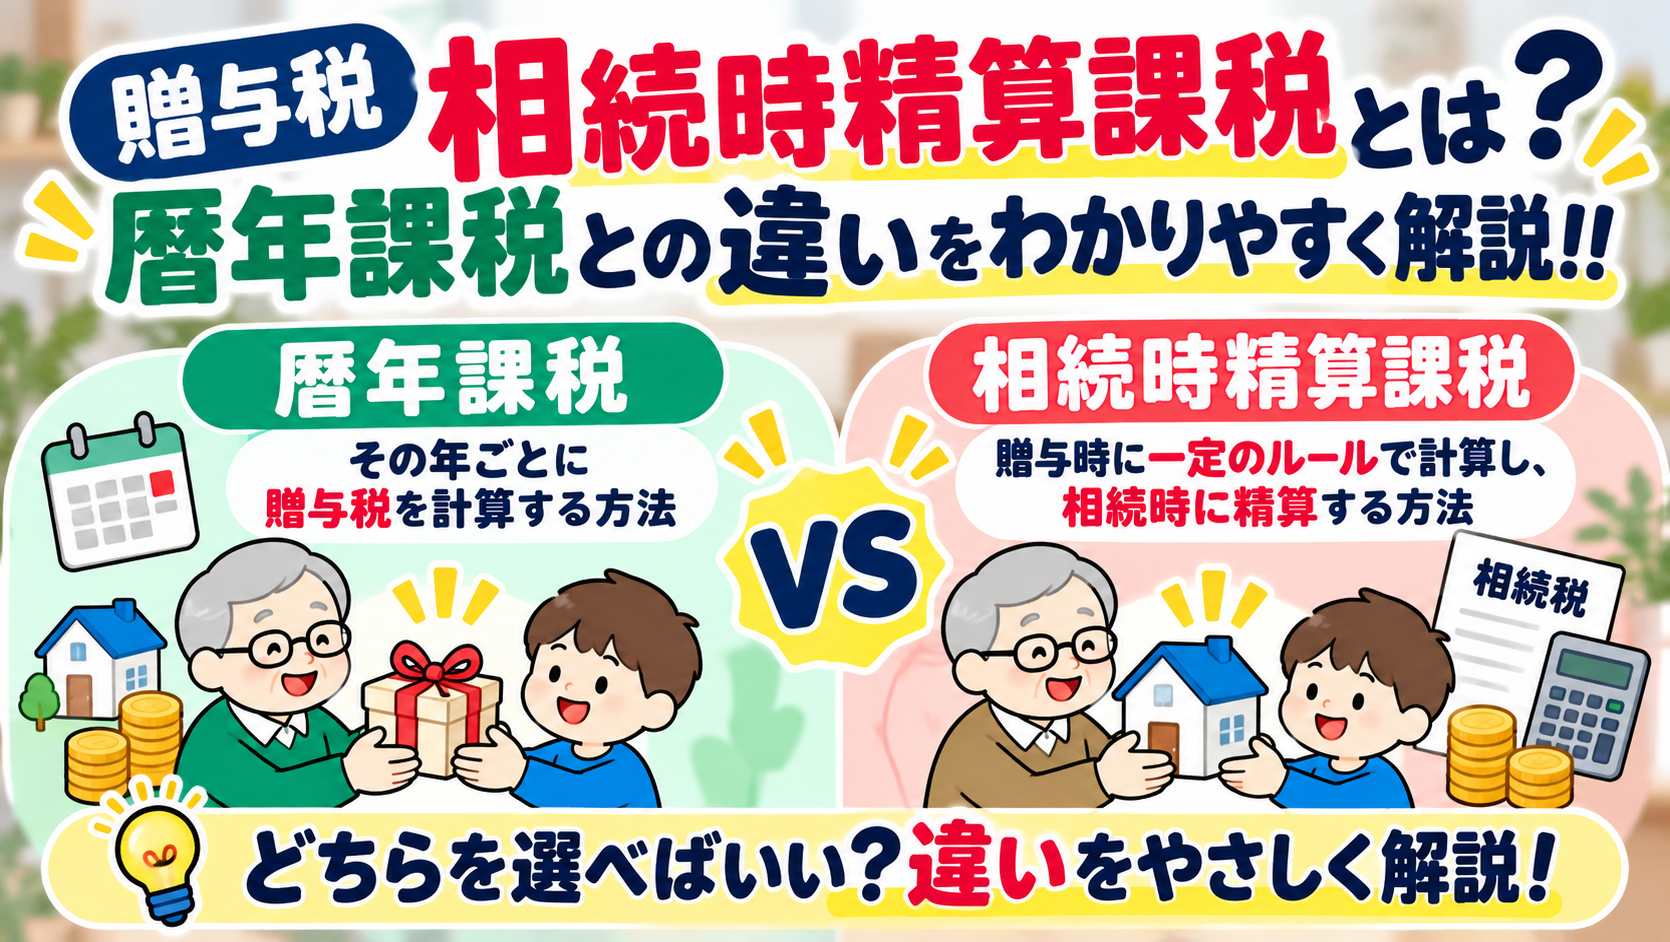
まずは難しく考えず、
暦年課税
→ その年ごとに贈与税を計算する
相続時精算課税
→ 贈与時に一定のルールで贈与税を計算し、贈与者が亡くなったときに相続税で精算する
という違いを押さえておきましょう。国税庁
暦年課税とは?
暦年課税は、1月1日から12月31日までの1年間に贈与された財産を合計して贈与税を計算する方法です。
暦年課税には、年間110万円の基礎控除があります。
たとえば、1年間に祖父から孫へ100万円を贈与した場合、その年にほかの暦年課税の贈与がなければ、基礎控除110万円以内なので贈与税はかかりません。
一方、祖父から100万円、祖母から100万円をもらった場合、
100万円+100万円=200万円
となります。
110万円は「贈与した人ごと」ではなく、原則として贈与を受けた人ごとに年間110万円です。国税庁
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
相続時精算課税とは?
相続時精算課税は、生前に贈与した財産について贈与税を計算し、その贈与者が亡くなったときに、対象となる贈与財産を相続財産に加えて相続税を計算する制度です。国税庁
名前のとおり、
「相続のときに精算する課税制度」
と考えるとわかりやすいでしょう。
原則として、贈与する年の1月1日時点で60歳以上の父母や祖父母などから、18歳以上の子や孫などへの贈与で選択できます。孫は推定相続人でなくても、年齢などの要件を満たせば対象になります。国税庁
相続時精算課税にも年間110万円の基礎控除がある
ここは現在の制度を理解するうえで重要です。
令和6年1月1日以後の贈与から、相続時精算課税にも年間110万円の基礎控除が設けられました。
さらに、年間110万円を超えた部分については、累計2,500万円の特別控除があります。国税庁
たとえば相続時精算課税を選択している父から、1年間に1,000万円の贈与を受けた場合、
1,000万円
-110万円(年間の基礎控除)
=890万円
この890万円について、2,500万円の特別控除の範囲内であれば、その時点では贈与税はかかりません。国税庁
ただし、
「2,500万円まで完全に非課税になる」
という意味ではありません。
ここが相続時精算課税で特に注意したいところです。
2,500万円の特別控除を使った財産は相続時に精算する
相続時精算課税を使って贈与した財産は、贈与者が亡くなったとき、一定額を相続財産に加えて相続税を計算します。
令和6年以後の贈与では、原則として贈与時の価額から年間110万円の基礎控除を差し引いた残額が加算対象になります。国税庁
つまり、
年間110万円の基礎控除部分
→ 原則として相続時に加算しない
110万円を超えて贈与した部分
→ 原則として相続時に加算して精算
というのが基本的なイメージです。
そのため、
「2,500万円まで贈与税がゼロだから、2,500万円を無税で渡せる」
と考えるのは間違いです。
2,500万円は、あくまで相続時精算課税における贈与時の特別控除です。
一度選ぶと暦年課税には戻せない
相続時精算課税でもうひとつ重要なのが、
一度選択すると、その贈与者からの贈与について暦年課税へ戻すことはできない
という点です。国税庁
たとえば、父からの贈与について相続時精算課税を選択した場合、その後の父からの贈与も相続時精算課税で計算します。
一方、相続時精算課税は贈与者ごとに選択できます。国税庁 確定申告書等作成コーナー
そのため、
父 → 相続時精算課税
母 → 暦年課税
という組み合わせになることもあります。
「相続時精算課税を選んだら、すべての人からの贈与が相続時精算課税になる」というわけではありません。
相続時精算課税を選ぶには届出が必要
相続時精算課税は、自動的に適用される制度ではありません。
初めて相続時精算課税を選択する場合には、原則として贈与を受けた年の翌年2月1日から3月15日までに相続時精算課税選択届出書を税務署へ提出します。国税庁
期限を過ぎて提出した場合、その年の贈与について相続時精算課税を選択することはできません。国税庁
「あとから相続時精算課税にすればいい」
とはできないため注意しましょう。
暦年課税と相続時精算課税の違いを比較
ここまでの違いを画像で整理してみましょう。
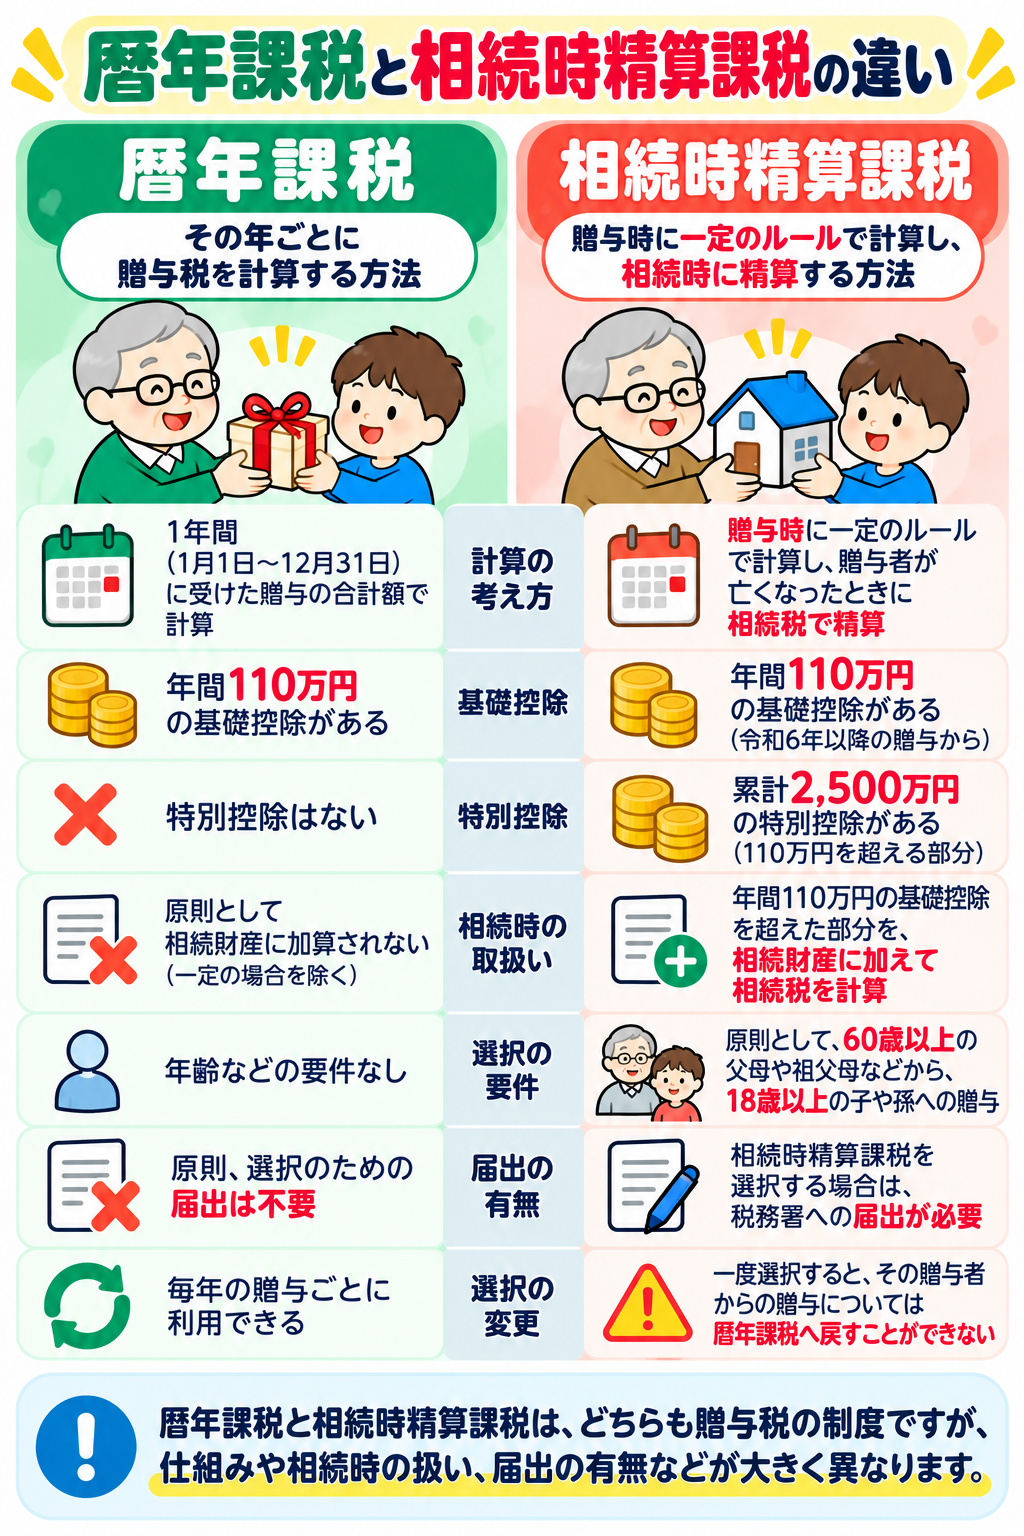
ポイントは、
「どちらにも年間110万円の基礎控除があるから同じ制度」ではない
ということです。
特に、
相続時にどう扱われるのか
一度選択したあと変更できるのか
という点には大きな違いがあります。
同じ110万円の贈与でも、誰に贈るかで違いが出る
これまでの説明の通り、暦年課税にも相続時精算課税にも年間110万円の基礎控除があります。
そのため、
「110万円までの贈与なら、どちらを選んでも同じなのでは?」
と思うかもしれません。
しかし、将来の相続税まで考えると違いが出る場合があります。
たとえば、親から子へ毎年110万円ずつ贈与するケースです。
暦年課税では、贈与した時点では110万円の基礎控除内なので贈与税はかかりません。
ただし、その子が将来、親から相続や遺贈によって財産を取得した場合、相続開始前の一定期間に受けた贈与については、相続税の計算上、加算の対象となることがあります。
一方、相続時精算課税では、令和6年以後の贈与について設けられた年間110万円の基礎控除部分は、贈与者が亡くなったときも相続税の課税価格に加算されません。
そのため、将来その親の相続人になる可能性が高い子へ毎年110万円ずつ贈与する場合には、相続時精算課税を選ぶメリットが大きくなるケースがあります。
では、孫への贈与はどうでしょうか。
通常の孫は、親である子が存命であれば祖父母の相続人ではありません。
その孫が祖父母の死亡時に相続や遺贈などで財産を取得しなければ、暦年課税による生前贈与が相続税の加算対象にならないケースがあります。
そのため、「年間110万円の贈与」という点だけを見ても、子への贈与と孫への贈与では、暦年課税と相続時精算課税を選ぶ際の考え方が変わってきます。
また、相続時精算課税は一度選択すると、その贈与者からの贈与について暦年課税へ戻すことはできません。
単純に「110万円なら相続時精算課税がお得」と考えるのではなく、誰から誰への贈与なのか、将来その人から相続財産を取得する可能性があるのかまで考えて選択することが大切です。
結局どちらを選べばいい?
ここが一番気になるところだと思います。
ただし、
「暦年課税と相続時精算課税は、どちらが得」
と一律に決めることはできません。
贈与する金額や財産の種類、贈与する期間、将来の相続財産、相続税がかかる可能性などによって結果が変わるからです。
また、相続時精算課税は一度選択すると、その贈与者からの贈与について暦年課税へ戻すことができません。
そのため、
「2,500万円まで贈与税がかからないから相続時精算課税にしよう」
と、贈与時の税金だけで決めないことが大切です。
生前贈与をするときには、
贈与したときの贈与税
だけでなく、
将来の相続税まで含めて考える
必要があります。
まとめ
生前贈与の課税方法には、大きく分けて暦年課税と相続時精算課税があります。
暦年課税には年間110万円の基礎控除があります。
一方、令和6年以後の相続時精算課税にも年間110万円の基礎控除があり、それとは別に累計2,500万円の特別控除があります。国税庁
ただし、相続時精算課税は「2,500万円まで完全に非課税になる制度」ではありません。
贈与者が亡くなったときには、年間110万円の基礎控除を超えた部分を原則として相続財産に加算して相続税を計算します。国税庁
また、一度相続時精算課税を選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。
制度の名前だけを見ると難しく感じますが、まずは、
暦年課税=毎年の贈与を基本に考える
相続時精算課税=生前贈与と将来の相続をセットで考える
と整理しておくと理解しやすいでしょう。
[関連ブログ:生前贈与したら相続税に加算される?基本をわかりやすく解説!!]
ご家族や財産の状況によって適した方法は異なるため、生前贈与を検討されている場合には、将来の相続税も含めて確認することが大切です。
清塚樹税理士事務所では、生前贈与や相続時精算課税を含めた相続対策についてもご相談を承っています。
生前贈与についてお悩みの方はお気軽にお問い合わせください。