【贈与税】贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!
「親からお金をもらったら、贈与税がかかるの?」
「年間110万円までなら税金がかからないと聞いたけれど、本当?」
生前贈与を考え始めると、よく出てくるのが**「年間110万円」**という金額です。
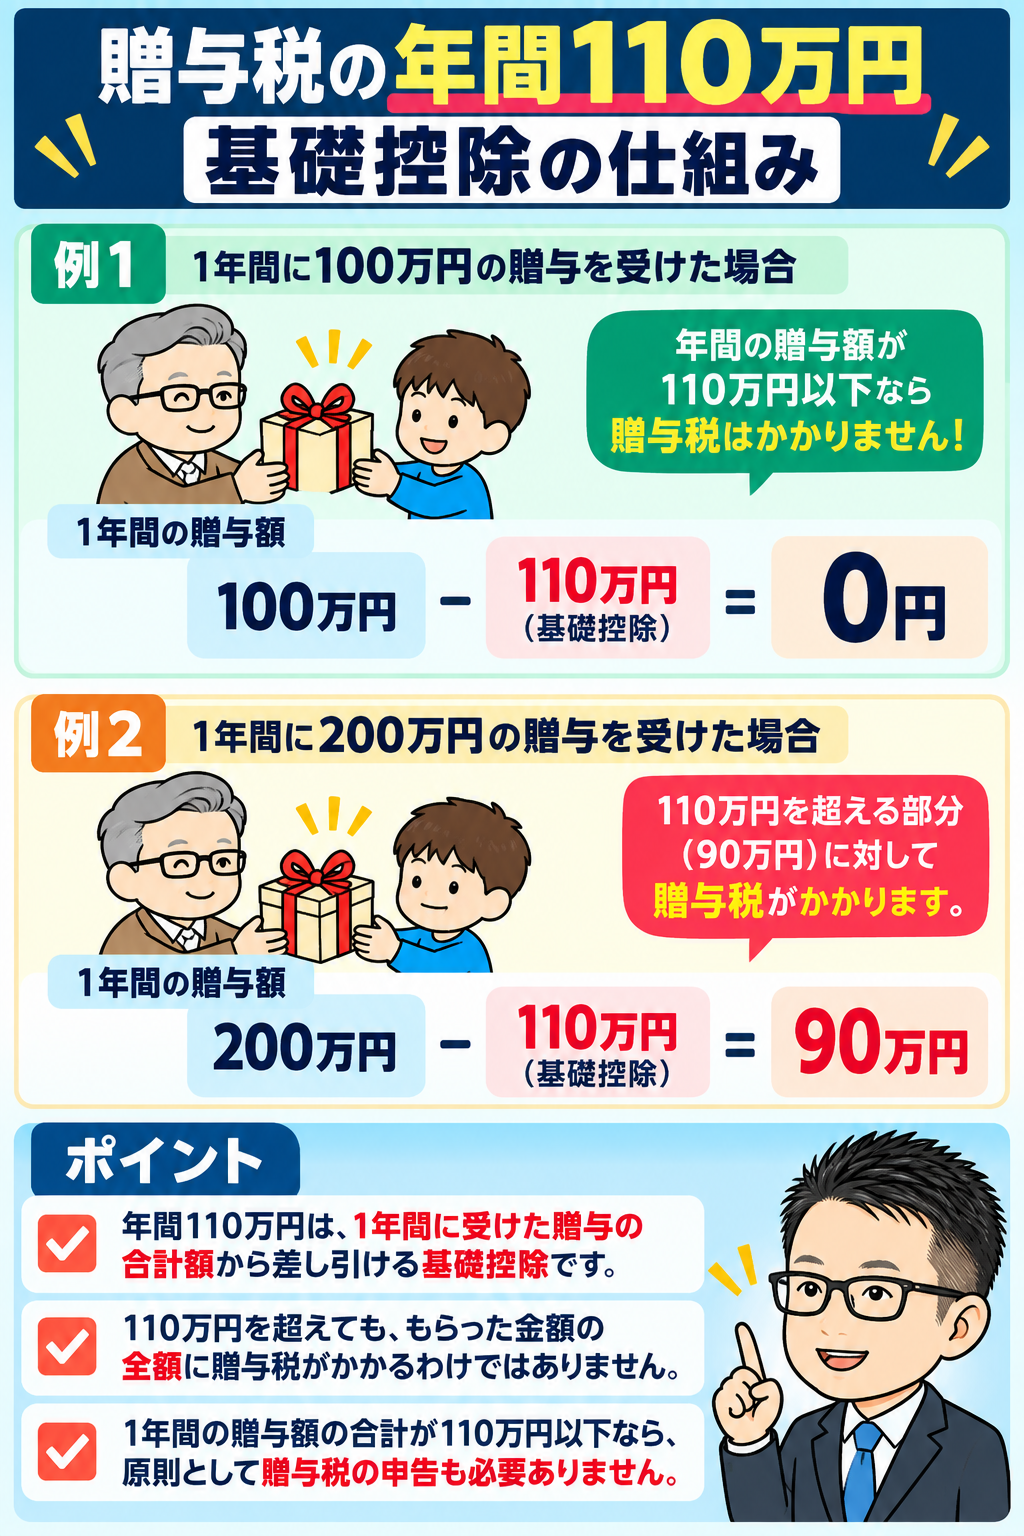
贈与税には基礎控除があるため、暦年課税の場合、1年間に贈与を受けた財産の合計額が110万円以下であれば、原則として贈与税はかかりません。
ただし、この110万円については、
「父から110万円、母から110万円なら合計220万円まで大丈夫?」
「110万円を超えたら、もらった金額全部に贈与税がかかる?」
「毎年110万円ずつ贈与しても大丈夫?」
など、誤解しやすいポイントもあります。
この記事では、贈与税の年間110万円の基礎控除について、初めての方にもわかりやすく解説します。
目次
そもそも贈与税とは?
贈与税とは、個人から財産をもらったときに、財産をもらった人にかかる税金です。
たとえば、
- 親から子へ現金を贈与した
- 祖父母から孫へ預金を贈与した
- 不動産や株式を贈与した
といった場合が該当します。
「贈与」というと現金を渡すイメージが強いかもしれませんが、現金や預金だけでなく、不動産や株式なども贈与税の対象となる財産です。
そして贈与税の課税方法には、大きく分けて**「暦年課税」と「相続時精算課税」**の2つがあります。
この記事では、まず一般的な暦年課税の年間110万円の基礎控除を中心に見ていきます。
[関連ブログ:相続時精算課税とは?暦年課税との違いをわかりやすく解説!!]
贈与税は年間110万円を超えるとかかる
暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産の合計額をもとに贈与税を計算します。
このとき、贈与を受けた財産の合計額から差し引くことができるのが、
年間110万円の基礎控除
です。
たとえば、1年間に親から100万円の贈与を受けた場合、
100万円 − 110万円 = 0円
となるため、贈与税はかかりません。
暦年課税で1年間に贈与を受けた財産の合計額が110万円以下であれば、原則として贈与税の申告も必要ありません。 国税庁
110万円を超えたら全額に贈与税がかかる?
ここは勘違いしやすいところです。
年間110万円を超える贈与を受けたからといって、もらった財産の全額に贈与税がかかるわけではありません。
基本的には、110万円を差し引いた残りの金額をもとに贈与税を計算します。 国税庁
たとえば、1年間に200万円の贈与を受けたとします。
200万円 − 110万円 = 90万円
この場合、贈与税の計算対象となるのは200万円全部ではなく、基礎控除後の90万円です。
さらに、この90万円に所定の税率をかけて贈与税を計算します。
つまり、
「110万円を1円でも超えたら、もらった金額全部に税金がかかる」
というわけではありません。
110万円は「贈与した人」ではなく「もらった人」ごと
もう一つ、とても重要なのが、
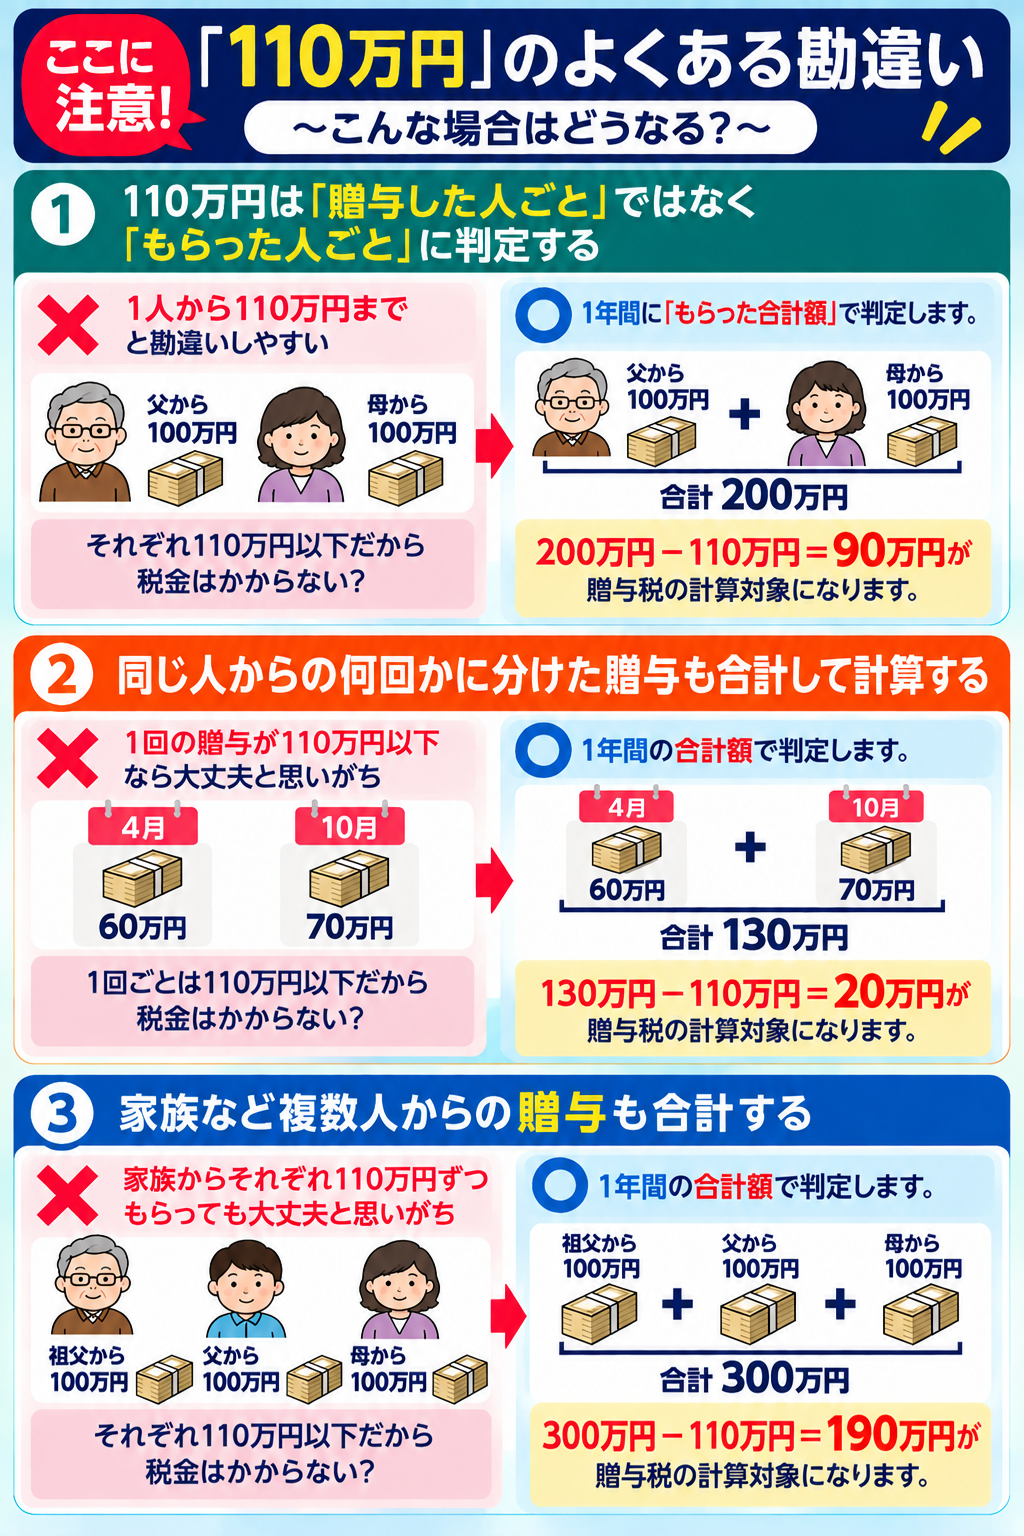
年間110万円の基礎控除は、贈与した人ごとではなく、贈与を受けた人ごと
という点です。 国税庁
たとえば、ある年に孫が、
父から100万円
祖父から100万円
の贈与を受けたとします。
「それぞれ110万円以下だから贈与税はかからない」
と思ってしまいそうですが、暦年課税ではそうではありません。
その孫が1年間に受けた贈与を合計するため、
100万円 + 100万円 = 200万円
となります。
そこから年間110万円の基礎控除を差し引くため、
200万円 − 110万円 = 90万円
となり、90万円が贈与税の計算対象になります。
「1人から110万円まで」ではなく、「1人が1年間にもらった財産について合計110万円まで」
と考えるとわかりやすいでしょう。
同じ人から1年間で何回かに分けて贈与を受けるとどうなる?
それでは、
「1回の贈与を110万円以下にすればいいの?」
というと、これも違います。
暦年課税では、1年間に受けた贈与の合計額で判断します。 国税庁計算サイト
たとえば、
4月に父から60万円
10月に父から70万円
を受け取った場合、
60万円 + 70万円 = 130万円
です。
1回ごとの贈与は110万円以下ですが、年間では110万円を超えています。
そのため、
130万円 − 110万円 = 20万円
が贈与税の計算対象となります。
贈与税を考えるときは、1回いくらもらったかではなく、1年間でいくらもらったかを確認することが大切です。
110万円を超えたら贈与税の申告が必要
暦年課税の場合、1年間に贈与を受けた財産の合計額が110万円を超えると、原則として贈与税の申告が必要になります。 国税庁
贈与税の申告と納税をするのは、基本的に財産を贈った人ではなく、財産をもらった人です。
申告・納税の期間は、原則として財産をもらった年の翌年の2月1日から3月15日までです。 国税庁
たとえば、2026年中に110万円を超える贈与を受けた場合には、原則として2027年2月1日から3月15日までに贈与税の申告・納税を行います。
なお、110万円を超えたからといって、必ず多額の贈与税が発生するわけではありません。
贈与税には贈与者との関係や年齢などによって異なる税率があり、一定の贈与について利用できる特例もあります。
まずは**「年間110万円を超えているかどうか」**が、贈与税を考える最初のポイントになります。
毎年110万円ずつ贈与しても大丈夫?
「それなら毎年110万円ずつ贈与すれば、ずっと贈与税がかからないの?」
と思う方もいるかもしれません。
毎年その都度贈与契約を結び、実際に毎年贈与が行われ、その年に受けた贈与財産の合計額が110万円以下であれば、贈与税はかからず、原則として申告も必要ありません。 国税庁
ただし注意したいのが、最初から複数年分の贈与を約束している場合です。
たとえば、
「これから10年間、毎年100万円ずつ、合計1,000万円を贈与する」
という契約を最初にしていた場合です。
このようなケースでは、単純に毎年100万円の贈与が行われたものではなく、契約した年に一定期間にわたって金銭を受け取る権利の贈与を受けたものとして、贈与税がかかる場合があります。 国税庁
そのため、
「毎年110万円以下なら、どのような贈与の仕方でも絶対に贈与税がかからない」
というわけではありません。
贈与の金額だけでなく、どのような契約で贈与を行っているかも重要になります。
110万円以下なら何も考えなくていい?
贈与税だけを見れば、暦年課税で年間の贈与額が110万円以下なら、原則として贈与税はかからず、申告も必要ありません。
ただし、生前贈与を考えるときには、贈与税だけで判断しないことも大切です。
たとえば、暦年課税による贈与を受けた人が、その後、贈与した人から相続や遺贈によって財産を取得した場合には、相続開始前の一定期間に受けた贈与が、相続税の計算上加算されることがあります。 国税庁
つまり、
「贈与したときに贈与税が0円だった」=「将来の相続税にもまったく関係しない」
とは限りません。
生前贈与を相続対策として考える場合には、贈与税だけではなく、将来の相続税まで含めて考える必要があります。
[関連ブログ:生前贈与したら相続税に加算される?基本をわかりやすく解説!!]
相続時精算課税にも年間110万円の基礎控除がある
ここまで暦年課税の110万円について説明してきましたが、現在は相続時精算課税にも年間110万円の基礎控除があります。
令和6年(2024年)以後の贈与について、相続時精算課税にも年間110万円の基礎控除が設けられました。 国税庁
ただし、
暦年課税の110万円と
相続時精算課税の110万円は、
同じ金額だからといって、同じ仕組みではありません。
相続時精算課税には2,500万円の特別控除があり、相続時の取扱いや選択のための届出なども暦年課税とは異なります。
「どちらにも110万円があるなら同じでは?」
と思った方は、こちらの記事もあわせて確認してみてください。
[関連ブログ:相続時精算課税とは?暦年課税との違いをわかりやすく解説!!]
まとめ
贈与税には年間110万円の基礎控除があります。
暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産を合計し、110万円を超える部分について贈与税を計算します。
ポイントは、
- 年間110万円以下なら、原則として贈与税はかからない
- 110万円を超えても、全額に贈与税がかかるわけではない
- 110万円は「贈与した人」ではなく「もらった人」ごとに判定する
- 複数人からの贈与や、同じ人から複数回受けた贈与も1年間で合計する
- 毎年110万円以下でも、最初から複数年分の贈与を約束している場合は注意が必要
- 生前贈与では、将来の相続税まで考えることも大切
という点です。
「年間110万円まで」という言葉だけを見ると単純に感じますが、誰から誰へ贈与するのか、毎年どのように贈与するのか、将来相続が発生したときにどうなるのかによって考え方は変わります。
生前贈与を検討している場合には、目の前の贈与税だけでなく、将来の相続まで含めて計画することが大切です。
清塚樹税理士事務所では、生前贈与や相続税についてのご相談も承っております。
「毎年いくら贈与すればいいかわからない」
「暦年課税と相続時精算課税のどちらを選べばいいかわからない」
「相続まで考えると、どのように財産を移していけばいい?」
といった場合には、お気軽にご相談ください。
次の記事では具体的な贈与税の金額の計算の仕方を紹介していきます。