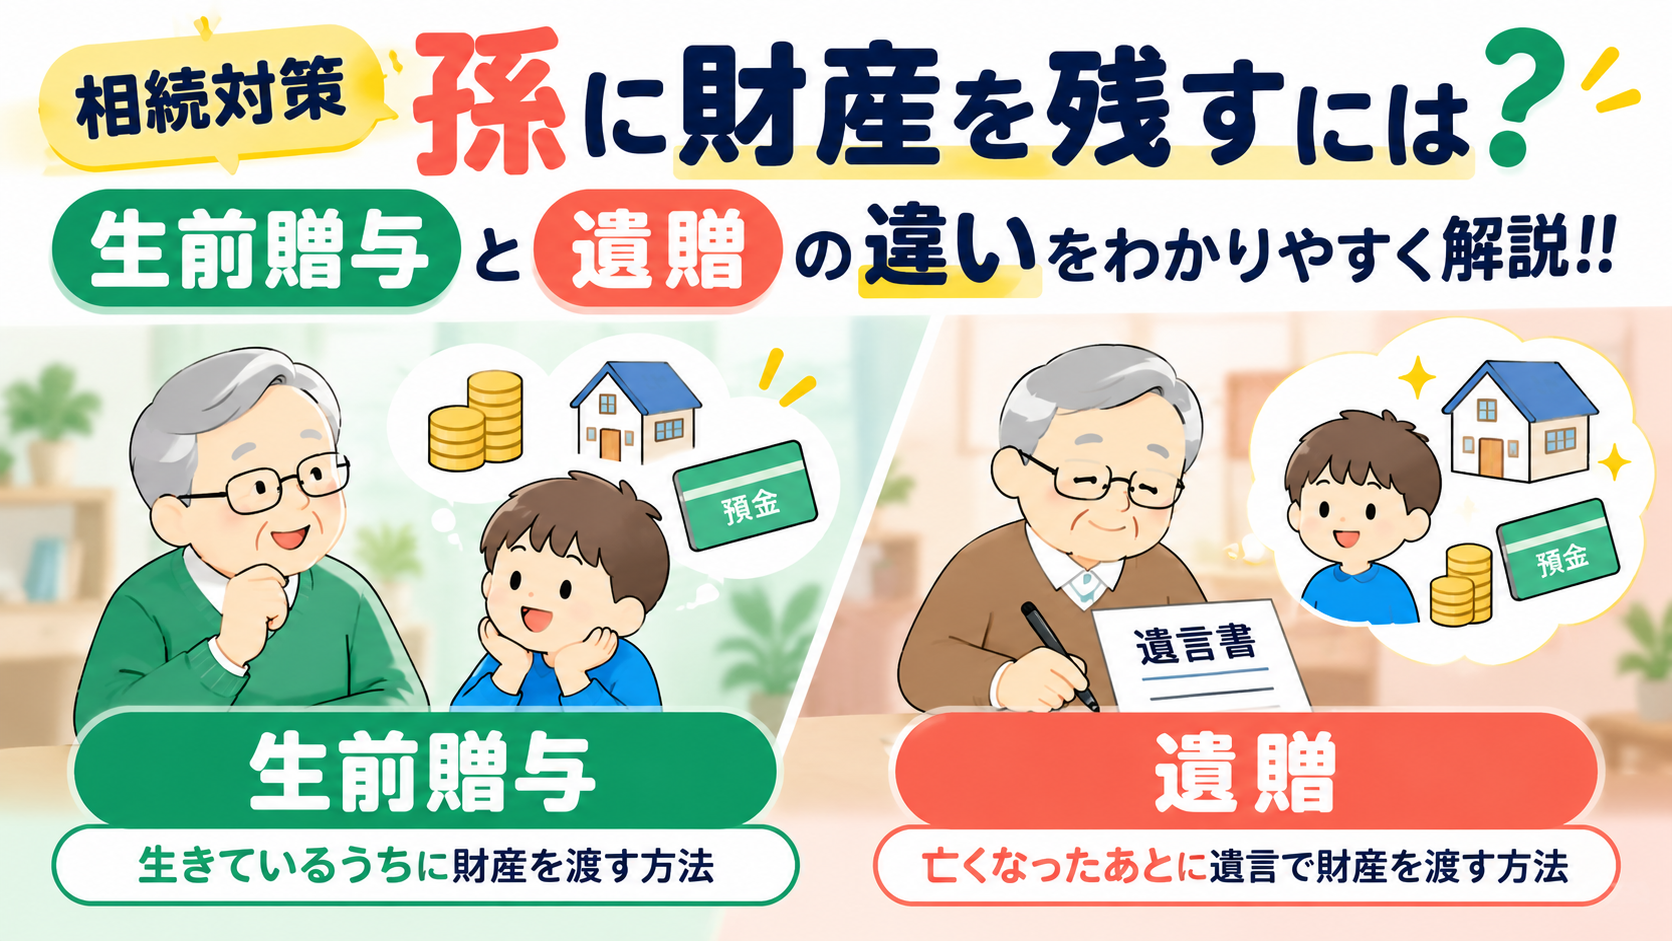
【相続対策】孫に財産を残すには?生前贈与と遺贈の違いをわかりやすく解説!!
「自分が亡くなったとき、子どもだけではなく孫にも財産を残したい」
「孫は通常、相続人ではないと聞いたけれど、それでも財産を渡すことはできる?」
このように考える方もいるのではないでしょうか。
通常、子が存命で相続権を有している場合、その子の子である孫は法定相続人にはなりません。
しかし、孫が法定相続人ではないからといって、孫に財産を残せないわけではありません。
代表的な方法として、
生前に渡す「生前贈与」
と、
亡くなったあとに遺言によって渡す「遺贈」
があります。
どちらも孫に財産を渡す方法ですが、財産を渡すタイミングや手続き、かかる税金が異なります。
この記事では、孫に財産を残したい場合の「生前贈与」と「遺贈」について、それぞれの基本的な仕組みと違いをわかりやすく解説します。
[関連ブログ:孫が生命保険金の受取人になっている場合は?相続税の注意点をわかりやすく解説!!]
目次
そもそも孫は祖父母の相続人になる?
まずは、孫と相続の関係から確認しておきましょう。
たとえば、
祖父 → 子 → 孫
という家族がいて、祖父が亡くなったとします。
祖父の子が存命で相続人となる場合、その子の子である孫は、通常は祖父の相続人にはなりません。
一方、祖父より先に子が亡くなっている場合などには、その子に代わって孫が代襲相続人となることがあります。
また、祖父母と孫が養子縁組をしている場合には、孫養子として相続人になることもあります。
つまり、孫に財産を残す方法を考えるときには、まず、
「今回、孫は法定相続人なのか?」
を確認する必要があります。
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説!!]
相続人ではない孫にも財産を残すことはできる
では、孫が相続人ではなかった場合、祖父母から財産を渡すことはできないのでしょうか。
そんなことはありません。
代表的な方法が、
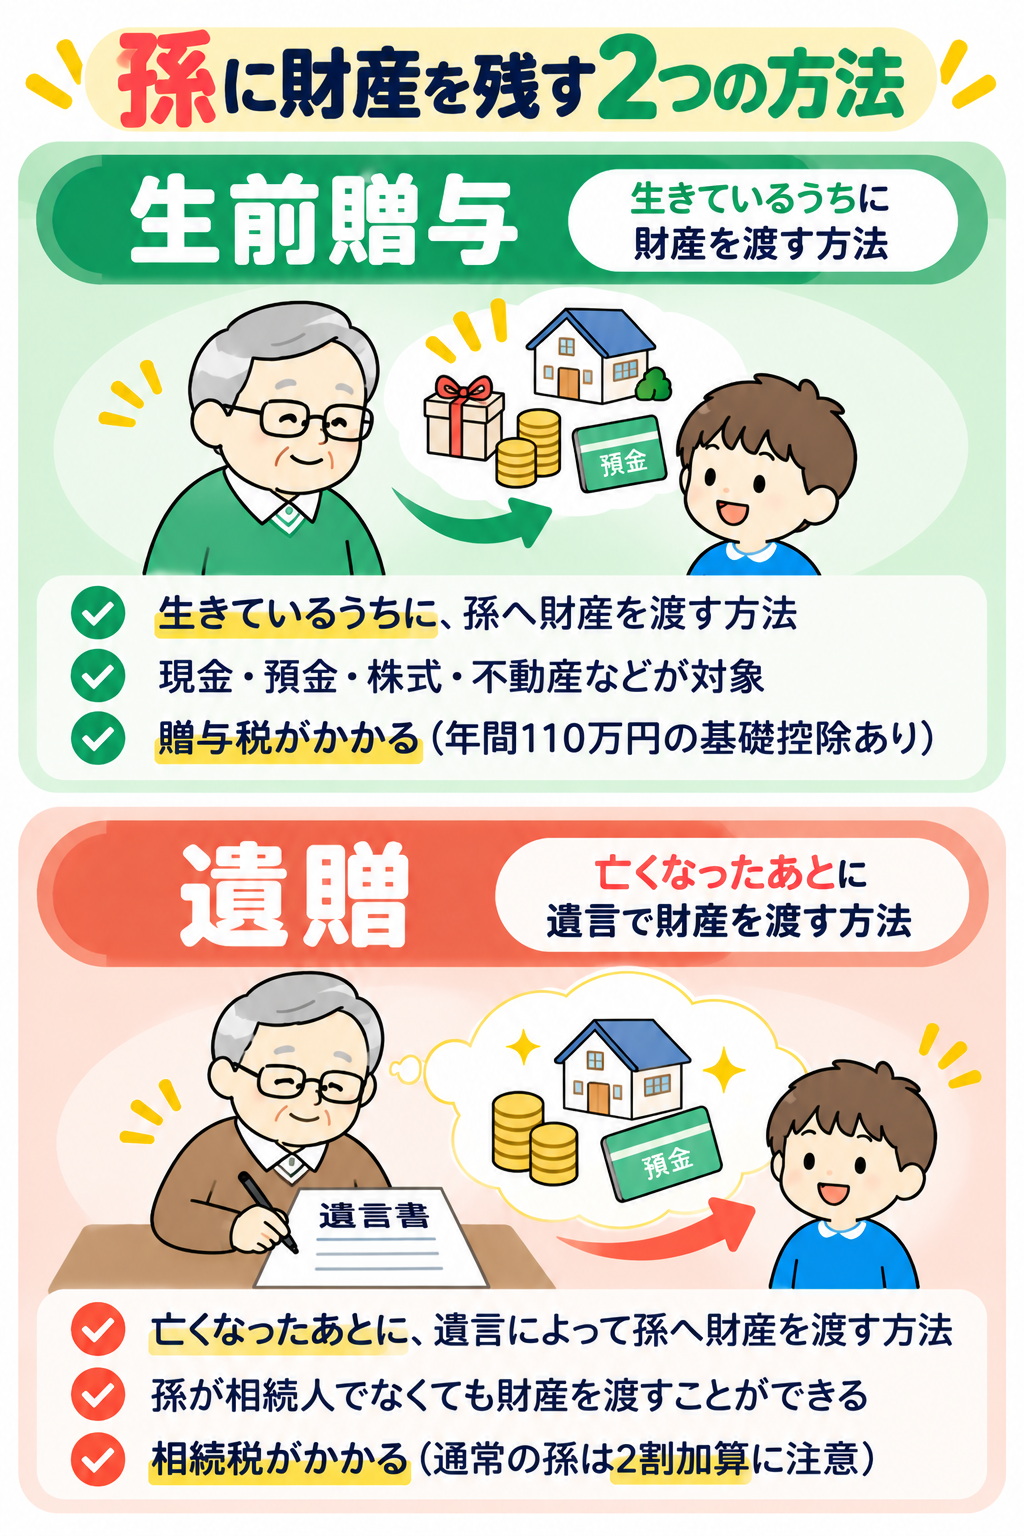
生前贈与
祖父母が生きているうちに、孫へ財産を渡す方法です。
そしてもうひとつが、
遺贈
祖父母が遺言書を作成し、亡くなったあとに孫へ財産を渡す方法です。
イメージとしては、
今渡す → 生前贈与
亡くなったあとに渡す → 遺贈
と考えるとわかりやすいでしょう。
生前贈与とは?
生前贈与とは、文字どおり生きている間に財産を贈与することです。
たとえば祖父母から孫へ、
- 現金や預金を贈与する
- 株式を贈与する
- 不動産を贈与する
といった方法があります。
生前贈与の特徴は、祖父母が生きている間に、実際に孫へ財産を移せることです。
「孫がお金を必要としている時期に渡したい」
「自分の意思で孫に財産を渡したい」
という場合には、生前贈与が選択肢になります。
ただし、生前贈与をするときには贈与税について確認する必要があります。
そして贈与税には、大きく分けて、
「暦年課税」
と
「相続時精算課税」
という2つの課税方法があります。 国税庁
暦年課税では年間110万円の基礎控除がある
一般的に「年間110万円までなら贈与税がかからない」といわれるのは、暦年課税の基礎控除のことです。
暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産の合計額から、年間110万円の基礎控除を差し引いて贈与税を計算します。
ここで注意したいのは、
110万円は「贈与する人1人につき110万円」ではない
ということです。
基礎控除は、贈与を受けた人1人につき年間110万円です。 国税庁
たとえば孫が同じ年に、
祖父から100万円
祖母から100万円
の合計200万円を贈与されたとします。
この場合、
「祖父からも祖母からも110万円以下だから贈与税はかからない」
とはなりません。
暦年課税では、孫がその年に受けた贈与を合計して贈与税を計算します。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
「毎年110万円ずつ贈与すれば大丈夫」とは限らない
もうひとつ、生前贈与でよくある疑問が、
「毎年110万円ずつ孫に渡せばいいの?」
というものです。
毎年、その都度贈与を行い、その年ごとの贈与額が基礎控除以下であれば、暦年課税では原則として贈与税はかかりません。
ただし、最初から、
「10年間にわたって毎年100万円ずつ渡す」
という契約をしていた場合などは、単純に毎年の贈与として扱われないことがあります。
そのため、
「年間110万円以下に分ければ、どんな贈与でも贈与税がかからない」
と考えないようにしましょう。
生前贈与には「相続時精算課税」という方法もある
孫への生前贈与では、暦年課税のほかに、一定の要件を満たす場合には相続時精算課税を選択することもできます。
相続時精算課税は、原則として、60歳以上の父母や祖父母などから、18歳以上の子や孫などへ贈与する場合に選択できる制度です。
令和6年以降の相続時精算課税には、年間110万円の基礎控除が設けられています。
さらに、年間110万円を超える部分については、累計2,500万円までの特別控除があります。
2,500万円の特別控除を超えた部分については、原則として20%の贈与税がかかります。 国税庁
「それなら2,500万円まで贈与税がかからないから、お得なのでは?」
と思うかもしれません。
しかし、ここが相続時精算課税の重要なポイントです。
相続時精算課税は「相続のときに精算する」
相続時精算課税という名前のとおり、この制度は贈与したときだけで税金の計算が完結する制度ではありません。
贈与者が亡くなったときには、相続時精算課税によって贈与した財産について、原則として年間110万円の基礎控除を差し引いた残額を相続財産に加算して相続税を計算します。
すでに納めた相続時精算課税の贈与税がある場合には、相続税から一定の贈与税相当額を控除します。 国税庁
つまり、
「2,500万円まで完全に非課税になる制度」
ではありません。
あくまで、贈与時と相続時を通して税金を計算する仕組みです。
また、一度その贈与者について相続時精算課税を選択すると、その後、その贈与者から受ける贈与について暦年課税へ戻すことはできません。 国税庁 確定申告書等作成コーナー
そのため、相続時精算課税を利用するときには、目の前の贈与税だけでなく、将来の相続まで考えて選択することが大切です。
[関連ブログ:相続時精算課税とは?暦年贈与との違いをわかりやすく解説!!]
孫への生前贈与は相続税にも関係する?
ここも重要なポイントです。
「生前に贈与してしまえば、相続税とはもう関係ない」
とは限りません。
暦年課税による贈与でも、相続や遺贈などによって財産を取得した人が、被相続人から一定期間内に贈与を受けていた場合には、贈与財産の価額が相続税の計算に加算されることがあります。 国税庁
ただし、ここで孫の場合に注意したいことがあります。
この加算制度は、単純に、
「亡くなる前に孫へ贈与した財産はすべて相続税に加算される」
というものではありません。
暦年課税の加算対象となるのは、原則としてその被相続人から相続や遺贈などによって財産を取得した人です。 国税庁
そのため、相続人ではない孫が生前贈与だけを受け、祖父母が亡くなったときには相続や遺贈などで財産を取得しなかった場合など、状況によって取り扱いが変わります。
一方、相続時精算課税を選択した場合は、先ほど説明したとおり、相続時に精算する仕組みになっています。
つまり孫への生前贈与では、
「贈与税がいくらか」だけでなく、「将来の相続税にどう影響するのか」まで確認すること
が大切です。
[関連ブログ:生前贈与したら相続税に加算される?基本をわかりやすく解説!!]
遺贈とは?
一方、遺贈とは、遺言によって財産を渡すことです。
たとえば、
「預金のうち500万円を孫に遺贈する」
「この不動産を孫に遺贈する」
など、遺言書によって亡くなったあとの財産の行き先を決めることができます。
孫が法定相続人ではなくても、遺言によって孫へ財産を渡すことは可能です。
つまり、
「自分が生きている間は財産を持っておきたい。でも、亡くなったあとは孫に渡したい」
という場合には、遺贈が選択肢になります。
孫への遺贈には「贈与税」ではなく「相続税」
「孫に財産をあげるなら贈与税?」
と思うかもしれません。
しかし、遺言によって死亡後に孫が財産を取得する遺贈は、贈与税ではなく相続税の対象です。
ここは生前贈与との大きな違いです。
さらに、通常の孫が遺贈によって財産を取得した場合には、相続税額の2割加算にも注意が必要です。
相続税額の2割加算は、原則として、財産を取得した人が被相続人の配偶者や一親等の血族などに該当しない場合に適用されます。
通常の孫は二親等の血族であるため、原則として2割加算の対象になります。 国税庁
ただし、子が先に亡くなっているなどの理由で代襲相続人となった孫は、2割加算の対象にはなりません。
また、孫養子は相続人ではありますが、原則として2割加算の対象になります。 国税庁
このあたりは、前の記事でも詳しく解説しています。
[関連ブログ:孫が生命保険金の受取人になっている場合は?相続税の注意点をわかりやすく解説!!]
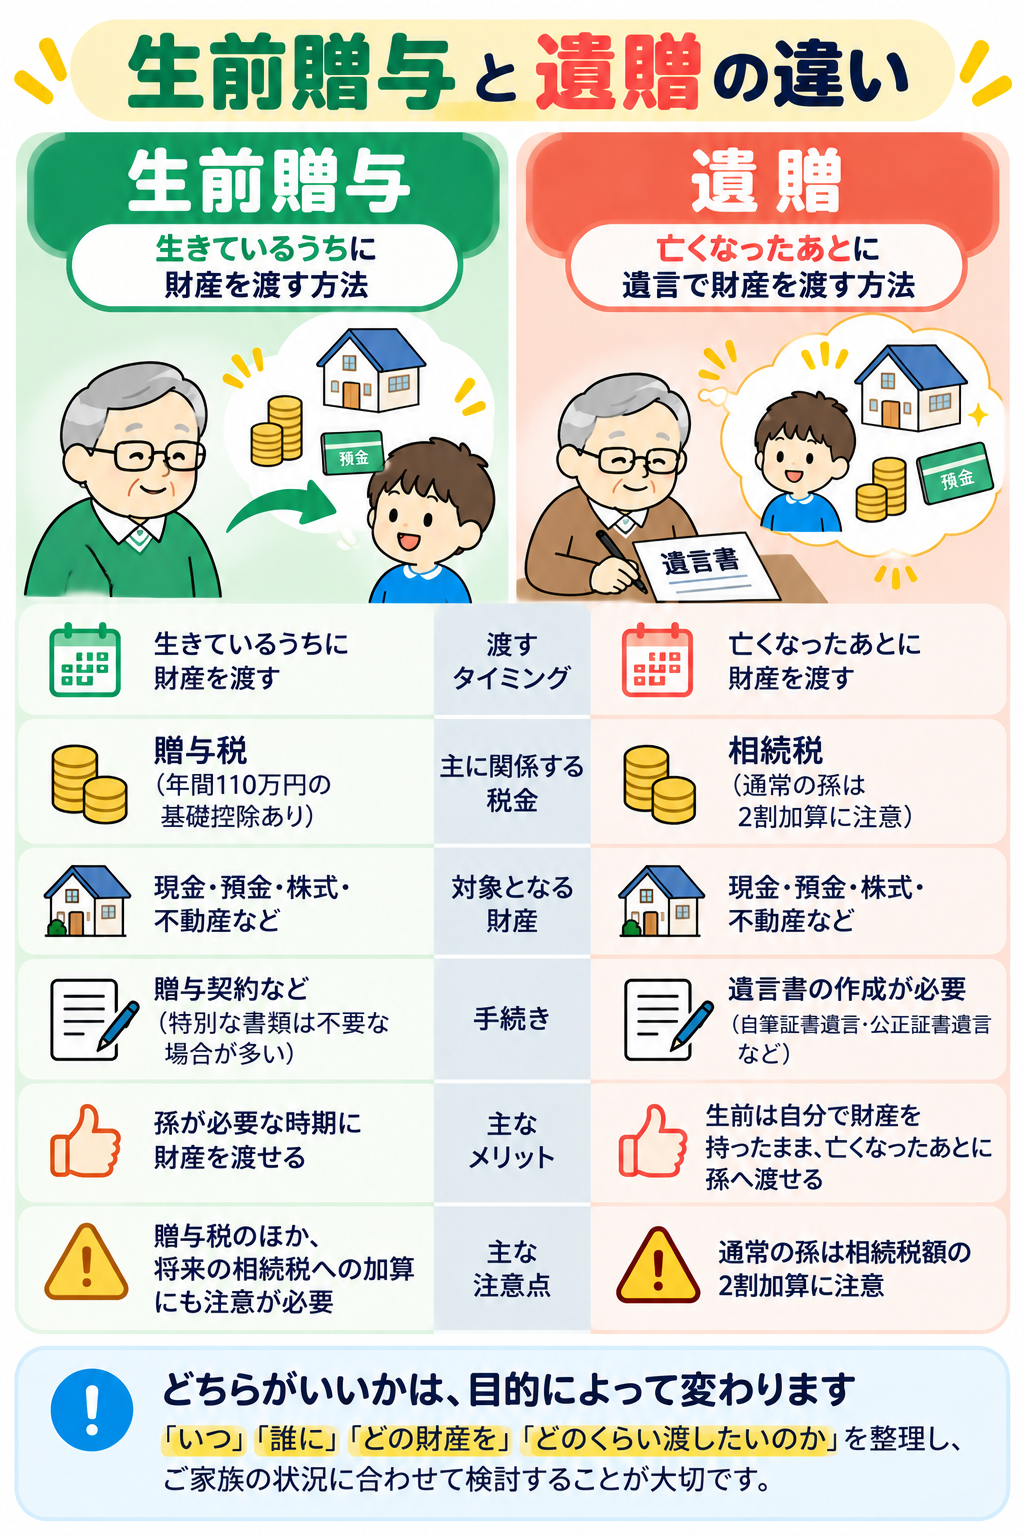
生前贈与と遺贈は何が違う?
ここまでの違いを簡単に画像で整理してみましょう。
結局、生前贈与と遺贈はどちらがいい?
ここで一番気になるのが、
「結局、どっちを選べばいいの?」
という点だと思います。
ただ、生前贈与と遺贈は、単純に税金だけを比較して決められるものではありません。
孫が今お金を必要としている
教育、住宅購入、子育てなど、孫がお金を必要としている時期に財産を渡したいのであれば、生前贈与を検討することができます。
自分の生活資金として残しておきたい
一方で、
「老後にいくら必要になるかわからない」
「今の段階で財産を手放すのは不安」
という場合には、無理に生前贈与をする必要はありません。
遺言によって、亡くなったあとに孫へ財産を渡す方法もあります。
税金だけで決めないことが大切
相続対策というと、
「どの方法が一番税金が安い?」
と考えがちです。
もちろん税負担も重要です。
しかし、それ以上に、
誰に、いつ、何のために、どの財産を、いくら渡したいのか
を最初に整理することが大切です。
その目的によって、適した方法は変わります。
孫に財産を残すなら、ほかの相続人とのバランスも考えよう
孫に財産を残す場合には、税金だけでなく家族全体のバランスにも注意しましょう。
たとえば、
「長男の子には500万円を残すけれど、次男の子には何も残さない」
「孫に多額の財産を遺贈した結果、子が取得する財産が想定より少なくなった」
といった場合には、相続後に家族間で認識の違いが生じることもあります。
また、遺贈する財産の内容や金額によっては、相続人の遺留分について検討が必要になる場合もあります。
そのため、孫への資産移転を考えるときは、
孫だけを見るのではなく、相続全体の財産配分を考える
ことも重要です。
「孫に残したい」から方法を逆算しよう
孫に財産を残す方法は、ひとつではありません。
今回紹介した、
生前贈与
遺贈
のほかにも、生命保険を利用して孫を死亡保険金の受取人にするケースもあります。
ただし、それぞれ税金の仕組みや注意点が異なります。
大切なのは、
「この制度を使えば節税になるらしい」から始めるのではなく、「孫にどのように財産を残したいのか」から考えることです。
たとえば、
「孫がお金を必要としているときに渡したい」
のであれば、生前贈与を考える。
「自分が亡くなったあとに財産を残したい」
のであれば、遺贈を考える。
そして生前贈与を選ぶ場合には、
暦年課税にするのか、相続時精算課税を利用するのか
についても検討する。
このように順番に整理していくと、自分に合った方法を考えやすくなります。
まとめ
孫が法定相続人ではない場合でも、孫に財産を残すことはできます。
代表的な方法は、
生前に渡す「生前贈与」
と、
亡くなったあとに遺言で渡す「遺贈」
です。
生前贈与では主に贈与税について確認する必要があり、贈与税には暦年課税と相続時精算課税という異なる仕組みがあります。
また、生前贈与をした財産についても、条件によっては将来の相続税の計算に影響します。 国税庁
一方、孫への遺贈には相続税がかかり、通常の孫については相続税額の2割加算にも注意が必要です。 国税庁
そのため、
「生前贈与と遺贈のどちらが得か」だけで判断するのではなく、いつ、誰に、どの財産を、どのくらい渡したいのか
を整理したうえで検討しましょう。
清塚樹税理士事務所では、相続税申告だけでなく、生前贈与を含めた相続対策についてもご相談を承っています。
「孫に財産を残したいけれど、どのような方法があるのかわからない」「暦年課税と相続時精算課税のどちらを利用すればよいかわからない」といった場合も、ご家族や財産の状況を確認しながら整理してご案内いたしますので、お気軽にお問い合わせください。