【贈与税】暦年課税の贈与税はいくら?税率と計算方法をわかりやすく解説!!
「110万円を超える贈与を受けたら、贈与税はいくらかかるの?」
「500万円をもらったら、500万円全部に税率をかけるの?」
前回の記事では、暦年課税の贈与税には年間110万円の基礎控除があり、1年間に受けた贈与の合計額が110万円を超えると、原則として贈与税の申告が必要になることを解説しました。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
では、実際に110万円を超えた場合、贈与税はいくらになるのでしょうか。
暦年課税の贈与税は、
「贈与された金額 × 税率」
で単純に計算するわけではありません。
まず年間の贈与額から110万円の基礎控除を差し引き、その金額に税率をかけ、さらに一定の控除額を差し引いて計算します。
また、誰から誰へ贈与したのかによって、使用する税率が異なる場合があります。
この記事では、暦年課税の贈与税の税率と計算方法について、具体例を使いながらわかりやすく解説します。
目次
暦年課税の贈与税はどうやって計算する?
暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産の価額を合計します。
そこから年間110万円の基礎控除を差し引き、残った金額をもとに贈与税を計算します。
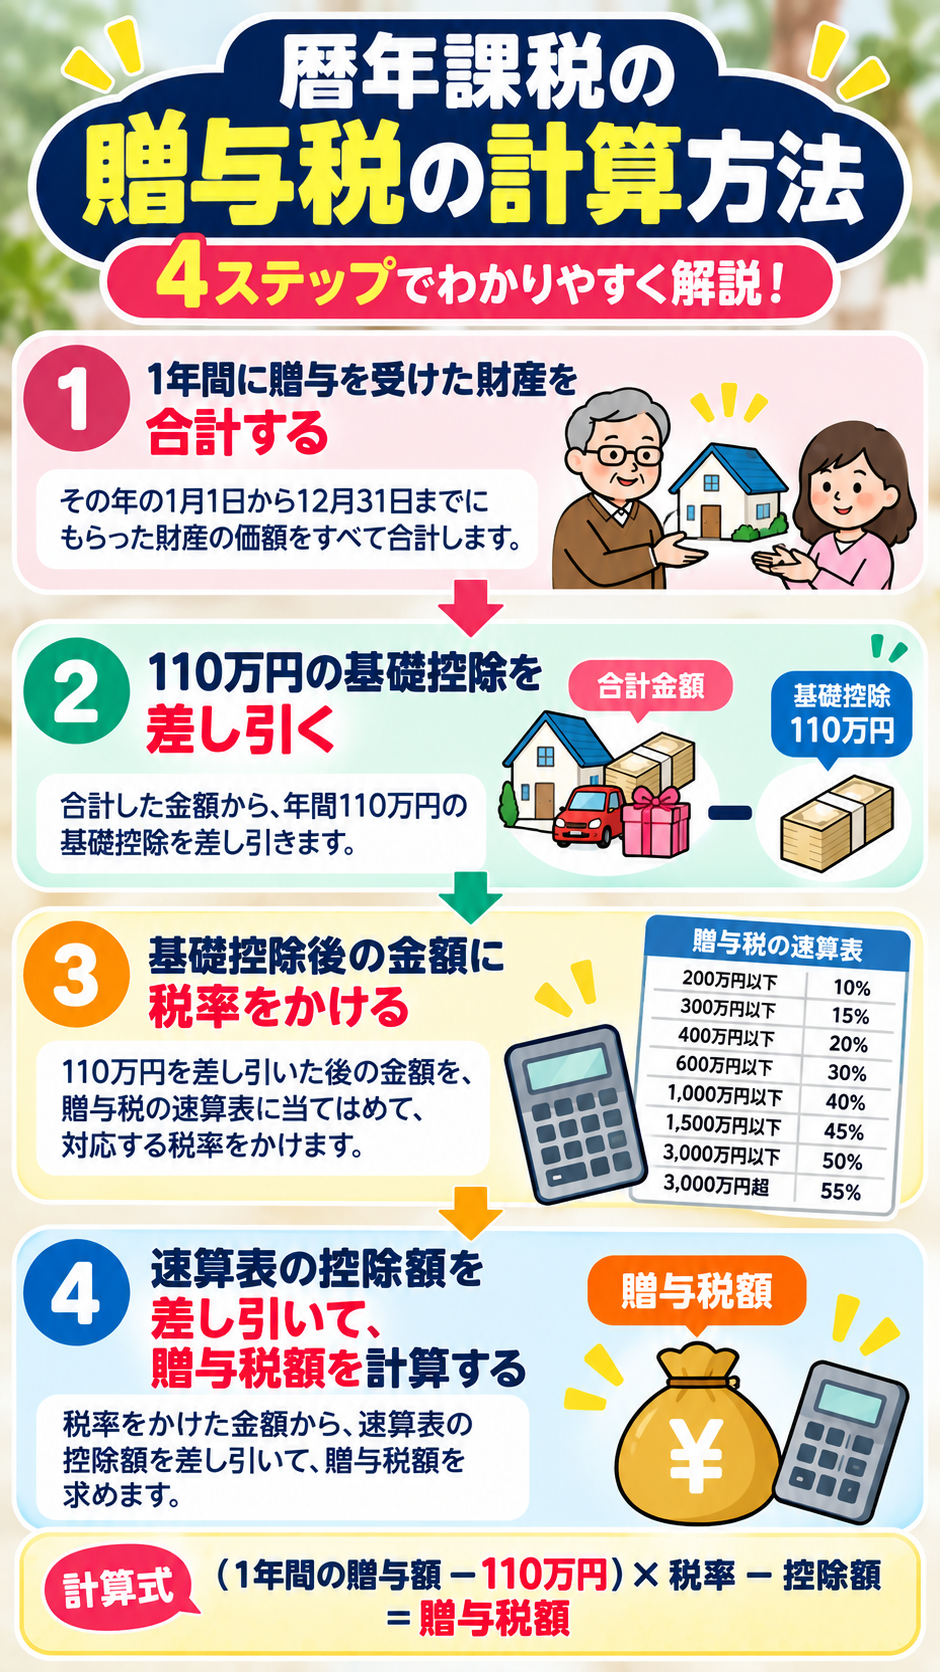
基本的な流れは、
① 1年間に贈与を受けた財産を合計する
↓
② 110万円の基礎控除を差し引く
↓
③ 基礎控除後の金額に税率をかける
↓
④ 速算表の控除額を差し引く
です。
計算式にすると、
(1年間の贈与額 − 110万円)× 税率 − 控除額 = 贈与税額
となります。
画像で整理すると以下のとおりです。
110万円を超えた部分をもとに計算する
たとえば、1年間に200万円の贈与を受けたとします。
まず、200万円から基礎控除110万円を差し引きます。
200万円 − 110万円 = 90万円
この90万円をもとに贈与税を計算します。
つまり、
200万円全部に贈与税の税率をかけるわけではありません。
「110万円を超えたら、贈与額全部に税金がかかる」というわけではないので注意しましょう。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
暦年課税の贈与税率は一律ではない
次に確認するのが税率です。
暦年課税の贈与税率は一律ではなく、基礎控除後の課税価格に応じて**10%から55%**まで設定されています。
さらに、暦年課税には、
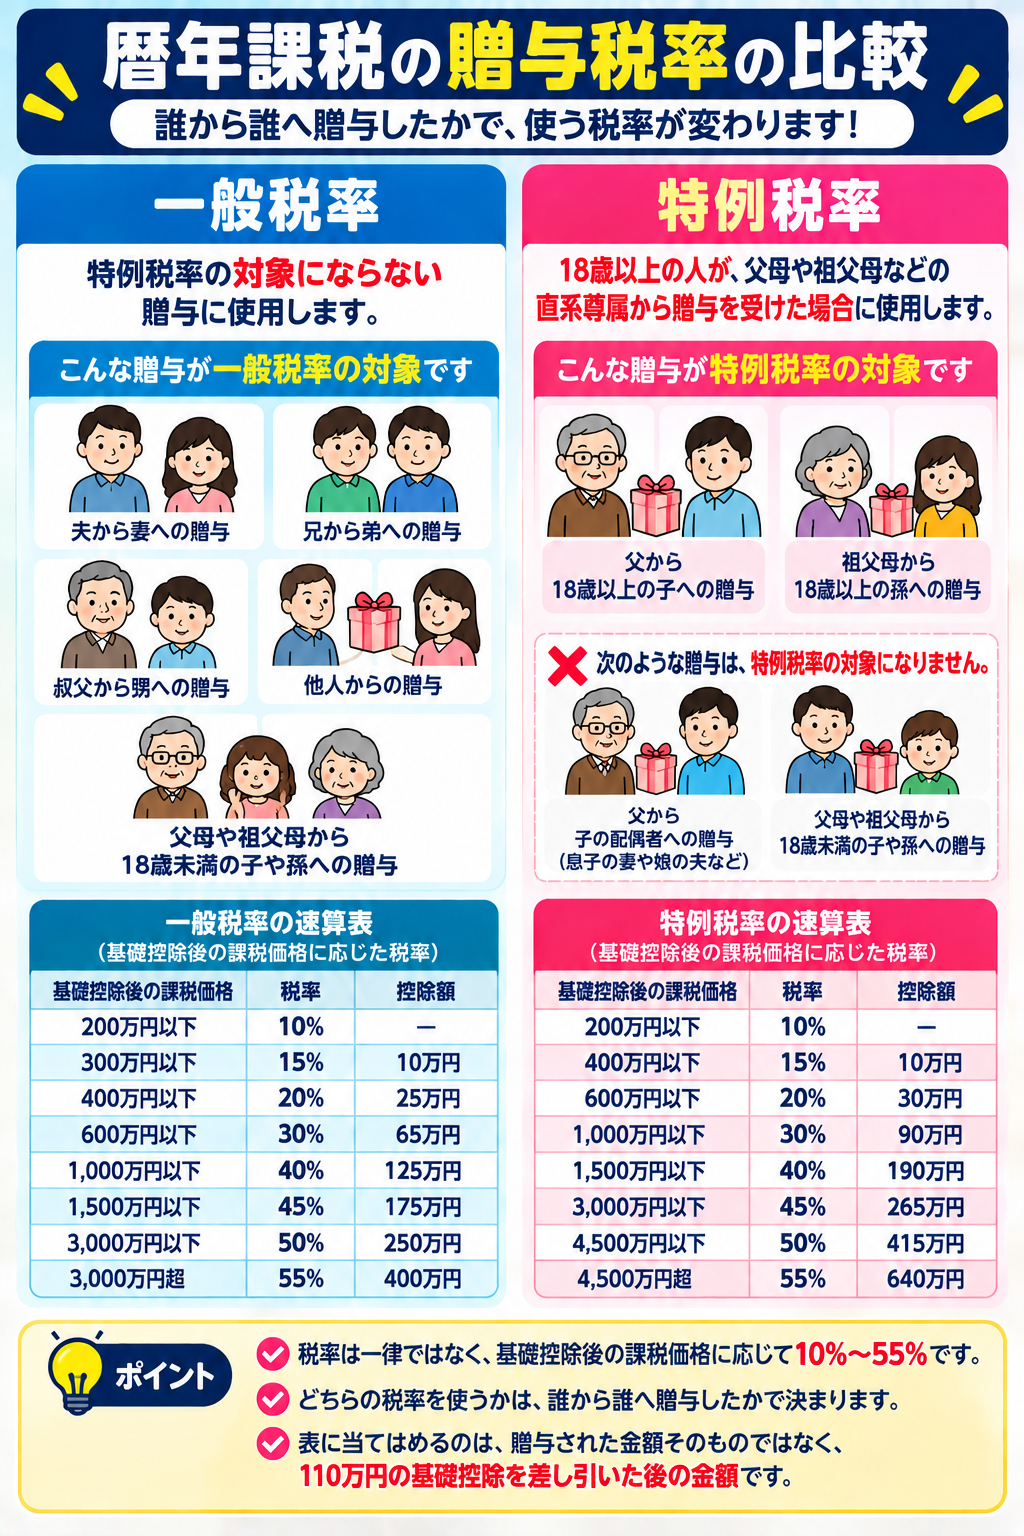
一般税率
と
特例税率
の2種類があります。
どちらを使うかは、主に誰から誰へ贈与したのかによって決まります。
一般税率とは?
一般税率は、特例税率の対象にならない贈与に使用します。
たとえば、
- 夫から妻への贈与
- 兄から弟への贈与
- 叔父から甥への贈与
- 他人からの贈与
- 父母や祖父母から18歳未満の子や孫への贈与
などです。
年齢については、贈与を受けた年の1月1日時点で判定します。
一般税率の速算表は次のとおりです。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
ここで表に当てはめるのは、贈与された金額そのものではありません。
110万円の基礎控除を差し引いた後の金額です。
特例税率とは?
もう一つが特例税率です。
贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から贈与を受けた場合に使用します。
たとえば、
父 → 18歳以上の子
祖父 → 18歳以上の孫
などです。
一方、
父 → 子の配偶者
などは、受贈者本人の直系尊属からの贈与ではないため、特例税率ではなく一般税率を使用します。
特例税率の速算表は次のとおりです。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
実際に500万円の贈与税を計算してみよう
ここからは、実際の数字を使って計算してみましょう。
たとえば、父から18歳以上の子へ500万円を贈与したとします。
この場合は特例税率を使用します。
まず、110万円の基礎控除を差し引きます。
500万円 − 110万円 = 390万円
基礎控除後の課税価格は390万円です。
特例税率の速算表では、390万円は「400万円以下」に該当します。
そのため、
税率15%・控除額10万円
を使用します。
計算すると、
390万円 × 15% − 10万円= 48万5,000円
です。
500万円の贈与を受けても、500万円にそのまま15%をかけるわけではありません。
同じ500万円でも贈与税額が違うことがある
では、同じ500万円を兄から弟へ贈与した場合はどうでしょうか。
兄から弟への贈与は特例税率の対象ではないため、一般税率を使用します。
基礎控除後の課税価格は、
500万円 − 110万円 = 390万円
で同じです。
しかし一般税率の速算表では、390万円は「400万円以下」に該当するため、
税率20%・控除額25万円
となります。
計算すると、
390万円 × 20% − 25万円= 53万円
です。
つまり、同じ500万円の贈与でも、
父 → 18歳以上の子:48万5,000円
兄 → 弟:53万円
となります。
このように、暦年課税の贈与税は贈与された金額だけでは税額を判断できません。
誰から誰への贈与なのかも確認する必要があります。
「最高税率55%」=贈与額の55%ではない
贈与税について調べていると、
「贈与税の最高税率は55%」
という数字を見て、
「そんなに税金がかかるの?」
と驚く方もいるかもしれません。
しかし、最高税率が55%だからといって、贈与された財産すべてに55%をかけるわけではありません。
暦年課税では、
年間の贈与額
↓
110万円を差し引く
↓
基礎控除後の課税価格に応じた税率を確認
↓
速算表の控除額を差し引く
という順番で計算します。
そのため、
「1,000万円もらったら550万円の贈与税がかかる」
という計算にはなりません。
一般税率と特例税率の両方に該当する贈与を受けたら?
少し複雑なのが、同じ年に一般税率の対象となる贈与と、特例税率の対象となる贈与の両方を受けた場合です。
たとえば、18歳以上の人が同じ年に、
父から400万円
配偶者から100万円
の贈与を受けたとします。
父からの贈与は特例税率の対象となる一方、配偶者からの贈与は一般税率の対象です。
この場合、
父からの400万円から110万円を控除し、さらに配偶者からの100万円から110万円を控除する
という計算はしません。
110万円の基礎控除は、受贈者1人について年間で適用するものだからです。
一般税率と特例税率の両方に該当する贈与がある場合には、年間の贈与額をもとに、それぞれの財産に対応する税額を計算します。
少し計算が複雑になるため、複数の人から贈与を受けた場合には、
誰から・いつ・いくら贈与を受けたのか
を整理しておきましょう。
贈与税はいつ申告して納める?
暦年課税で贈与税の申告が必要になった場合、原則として贈与を受けた年の翌年2月1日から3月15日までに申告・納税します。
たとえば、2026年中に贈与を受けた場合は、原則として2027年2月1日から3月15日までに申告します。
申告するのは、原則として財産を贈与した人ではなく、贈与を受けた人です。
贈与を受けた金額だけでなく、贈与を受けた時期や贈与者との関係なども確認しておきましょう。
贈与税だけで生前贈与の有利・不利を判断しない
ここまで計算方法を見てくると、
「贈与税が少なくなるように毎年贈与すればいいのでは?」
と思うかもしれません。
ただし、生前贈与はその年の贈与税だけで判断するものではありません。
暦年課税による贈与であっても、贈与した人が亡くなった場合、一定期間内に行われた贈与について相続税の計算上加算されることがあります。
そのため、
今回の贈与税はいくらになるのか
と、
将来の相続税にどのような影響があるのか
は分けて考えることが大切です。
[関連ブログ:生前贈与したら相続税に加算される?基本をわかりやすく解説!!]
まとめ
暦年課税の贈与税は、基本的に、
(1年間の贈与額 − 110万円)× 税率 − 控除額
という流れで計算します。
ポイントは、
- まず1年間に受けた贈与を合計する
- 年間110万円の基礎控除を差し引く
- 110万円を差し引いた後の金額を速算表に当てはめる
- 暦年課税の税率は10%から55%
- 一般税率と特例税率の2種類がある
- 誰から誰への贈与なのかによって税率が変わる場合がある
- 同じ贈与額でも税額が異なることがある
という点です。
特に、
「110万円を超えたら贈与額全部に税金がかかる」
「最高税率が55%だから、贈与額の半分以上が税金になる」
というわけではありません。
まず110万円を差し引き、その後の金額に対応する税率と控除額を使って計算します。
そして、今回解説したのはあくまで暦年課税の贈与税の計算方法です。
生前贈与を考える場合には、その年の贈与税だけでなく、将来の相続税への影響も含めて検討することが大切です。
清塚樹税理士事務所では、生前贈与や贈与税、相続税についてのご相談も承っております。
「500万円を贈与したら税金はいくら?」
「親から子への贈与ではどの税率を使う?」
「贈与税と将来の相続税をあわせて考えたい」
といった場合には、お気軽にご相談ください。