【相続税】生前贈与したら相続税に加算される?7年ルールをわかりやすく解説!!
「毎年110万円までなら贈与税がかからないなら、生前贈与をしておけば相続税も減らせる?」
生前贈与について調べていると、このように考える方も多いのではないでしょうか。
暦年課税では、1年間に受けた贈与が基礎控除額の110万円以下であれば、原則として贈与税はかかりません。
しかし、贈与税がかからなかったからといって、その贈与が必ず相続税にも関係しないとは限りません。
一定期間内に亡くなった方から受けた贈与については、相続税を計算するときに相続財産へ加算される場合があります。
これを一般に**「生前贈与加算」**と呼びます。
さらに税制改正によって、この加算対象となる期間は従来の3年間から、段階的に7年間へ延長されることになりました。
今回は、
- そもそも生前贈与加算とは何か
- 110万円以下の贈与も加算されるのか
- 7年ルールはいつから始まるのか
- どんな人が加算の対象になるのか
- 孫への贈与はどうなるのか
など、生前贈与を考えるときに知っておきたいポイントをわかりやすく解説します。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
目次
そもそも生前贈与加算とは?
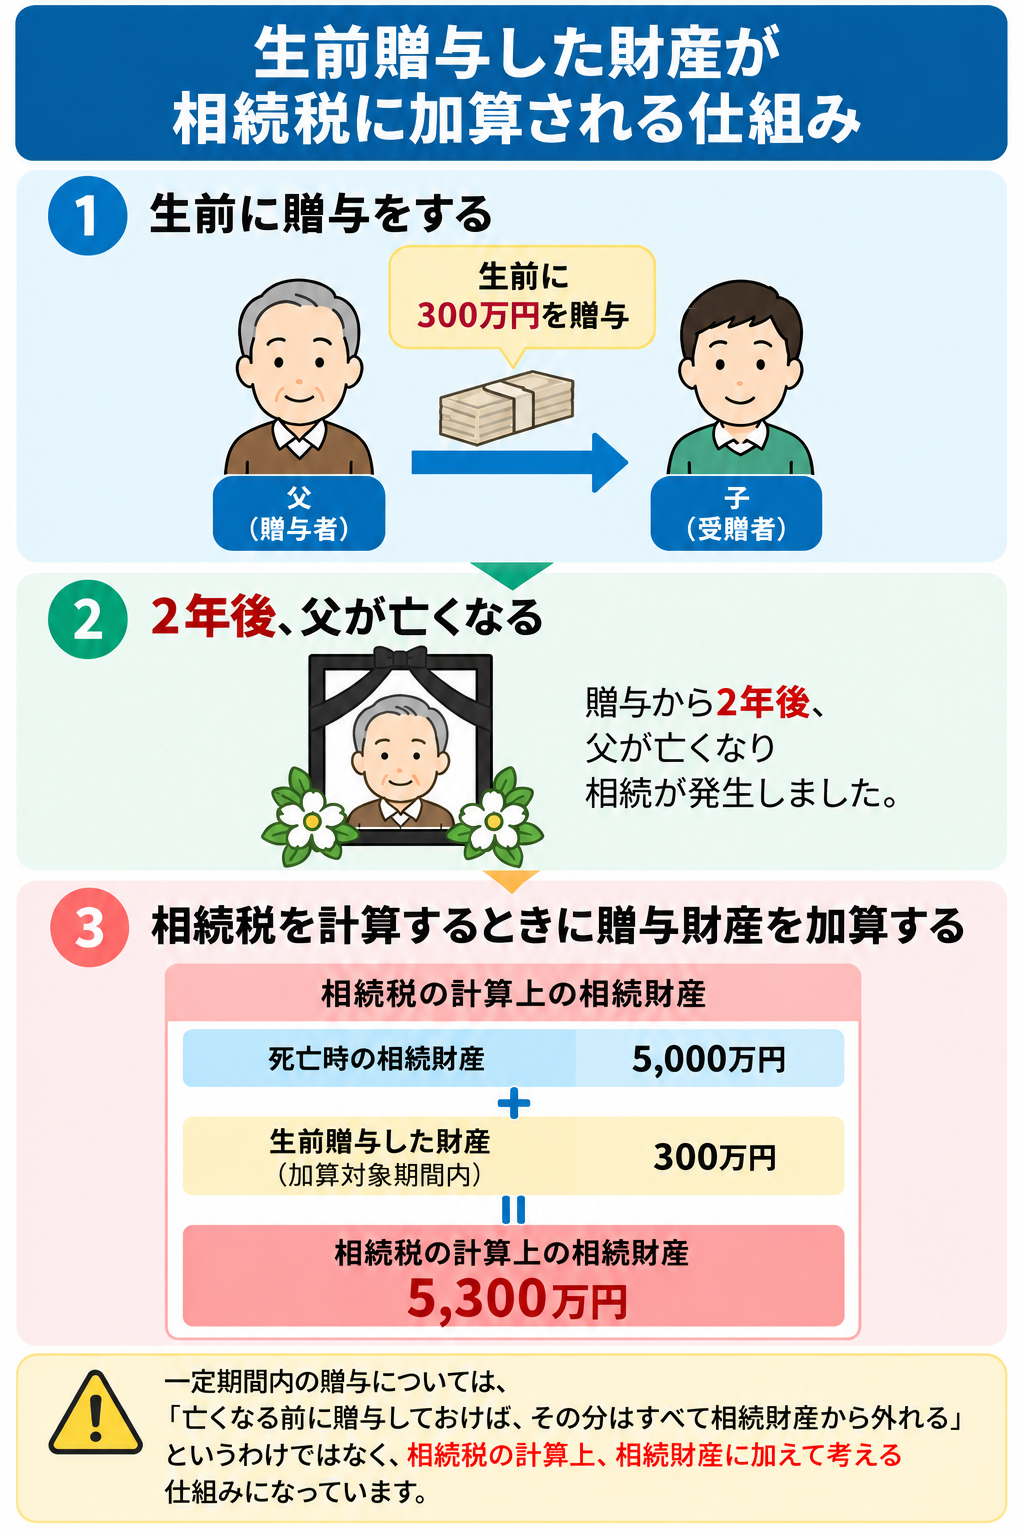
生前贈与加算とは、亡くなった方から生前に受けた一定の贈与について、相続税を計算するときに相続財産へ加算する仕組みです。
たとえば、父から子へ生前に300万円を贈与したとします。
その後、父が亡くなり、その300万円が生前贈与加算の対象になった場合には、すでに子へ渡っている300万円についても、相続税の計算上は相続財産に加えて計算します。
つまり、
「亡くなる前に贈与しておけば、その分はすべて相続財産から外れる」
というわけではありません。
一定期間内の贈与については、相続税の計算に戻して考える仕組みになっています。
110万円以下の贈与でも相続税に加算される?
ここは特に間違えやすいポイントです。
暦年課税では、1年間に受けた贈与が110万円以下であれば、原則として贈与税はかかりません。
そのため、
「毎年100万円ずつ贈与していたから、贈与税もかかっていないし相続税にも関係ない」
と思ってしまうかもしれません。
しかし、生前贈与加算は「贈与税を払ったかどうか」で判断する制度ではありません。
加算対象期間内の贈与であれば、110万円以下で贈与税がかかっていなかった財産についても、原則として加算の対象になります。
たとえば、父から子へ毎年100万円ずつ贈与していたケースを考えてみましょう。
年間100万円であれば110万円以下なので、その年の贈与税は原則0円です。
しかし、その贈与が生前贈与加算の対象期間に含まれていれば、相続税を計算するときには加算される可能性があります。
「贈与税が0円」=「将来の相続税にも関係ない」ではない
という点は覚えておきましょう。
生前贈与加算は「3年」から「7年」に延長された
以前は、生前贈与加算の対象となる期間は原則として相続開始前3年以内でした。
しかし税制改正により、2024年1月1日以後の暦年課税による贈与について、加算対象期間が段階的に相続開始前7年以内へ延長されることになりました。
ここだけを見ると、
「もう亡くなる前7年間の贈与が全部加算されるの?」
と思うかもしれません。
しかし、2024年からいきなり7年間になったわけではありません。
2026年現在はまだ「7年間」ではない
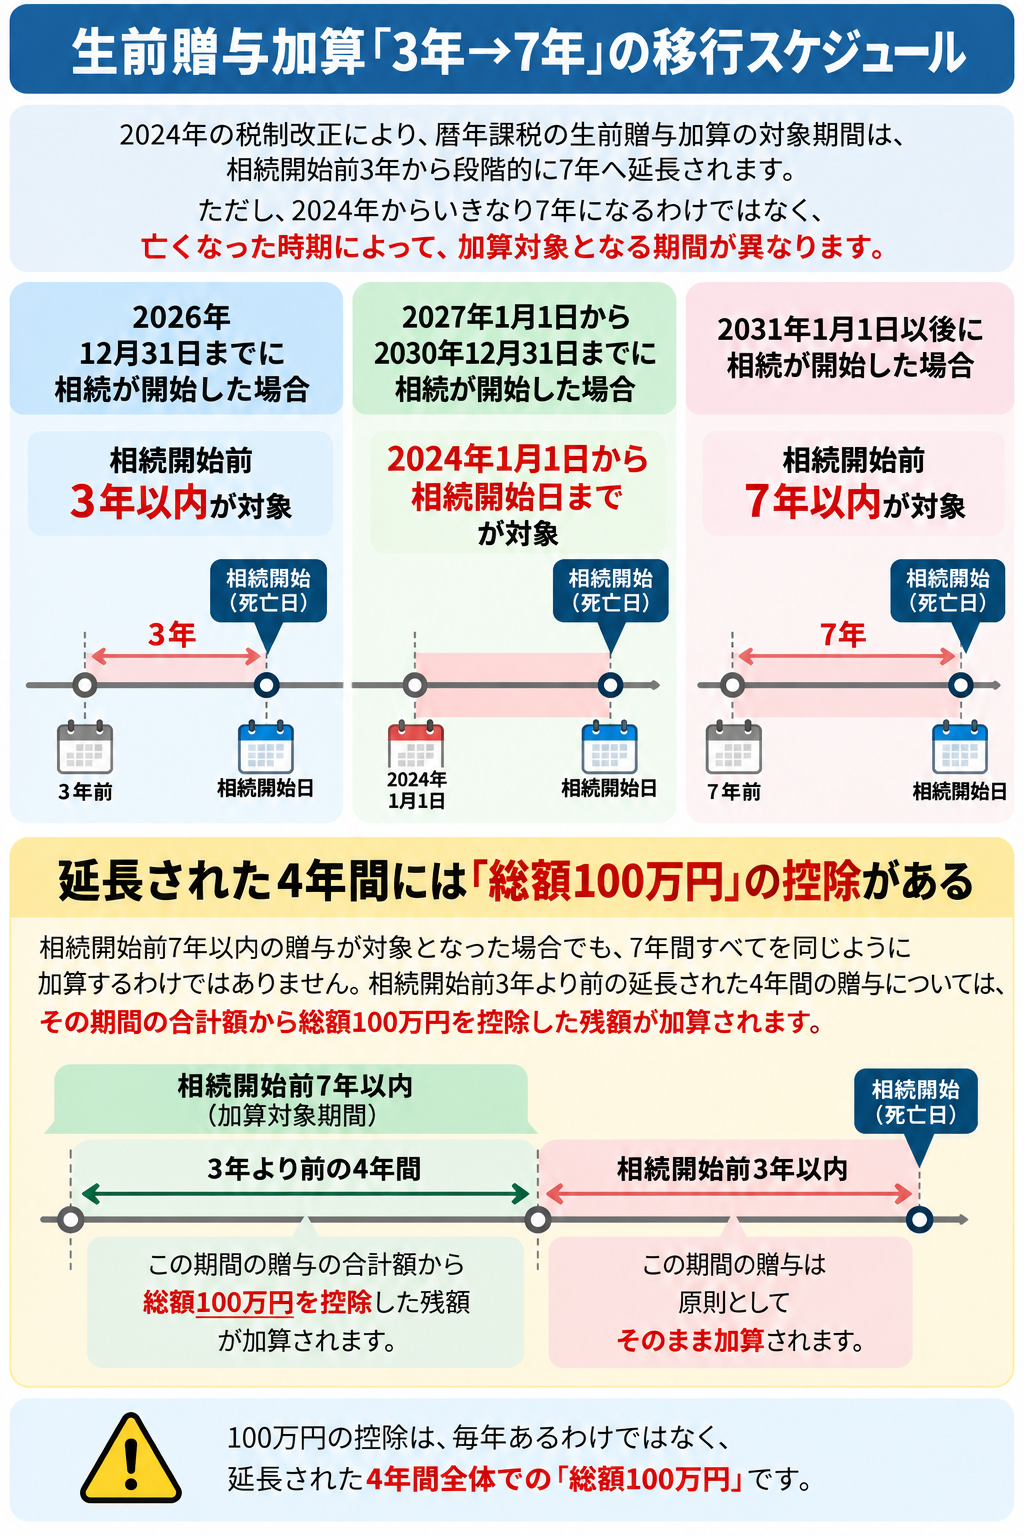
加算対象期間は、亡くなった時期によって次のように変わります。
2026年12月31日までに相続が開始した場合
相続開始前3年以内
2027年1月1日から2030年12月31日までに相続が開始した場合
2024年1月1日から相続開始日まで
2031年1月1日以後に相続が開始した場合
相続開始前7年以内
となります。
つまり、2026年現在に相続が発生したからといって、7年前まで遡って贈与を確認するわけではありません。
7年ルールは段階的に完成していく制度と考えるとわかりやすいでしょう。
延長された4年間には「100万円」の控除がある
7年ルールには、もうひとつ重要なポイントがあります。
相続開始前7年以内の贈与が対象となった場合でも、7年間すべてをまったく同じように加算するわけではありません。
相続開始前3年以内の贈与
原則として対象となる贈与額を加算します。
一方、
相続開始前3年より前の延長された期間の贈与
については、その期間に受けた贈与の合計額から総額100万円を控除した残額を加算します。
ここで注意したいのは、「毎年100万円控除」ではないことです。
延長された期間全体について総額100万円です。
たとえば、相続開始前3年より前の加算対象期間に合計400万円の贈与を受けていた場合には、
400万円 − 100万円 = 300万円
となり、原則として300万円が加算対象となります。
生前贈与を受けた人全員が対象になるわけではない
ここも非常に重要です。
亡くなった方から過去に贈与を受けた人全員について、必ず生前贈与加算が行われるわけではありません。
暦年課税による生前贈与加算の対象となるのは、原則として、
亡くなった方から相続や遺贈などによって財産を取得した人
で、その亡くなった方から加算対象期間内に暦年課税による贈与を受けていた人です。
たとえば、父が亡くなり、子が父の財産を相続したとします。
その子が父から加算対象期間内に暦年課税による贈与を受けていれば、その贈与財産は原則として加算対象になります。
一方で、
「生前に贈与を受けた=必ず加算される」
というわけではありません。
「誰から贈与を受けたのか」だけでなく、その人が亡くなったときに相続や遺贈などで財産を取得したかも重要になります。
孫への生前贈与はどうなる?
この違いが特にわかりやすいのが、孫への生前贈与です。
たとえば祖父が、生前に孫へ毎年贈与をしていたとします。
祖父が亡くなったときに、その孫が祖父から相続や遺贈などによって財産を取得しないのであれば、原則として、その孫は暦年課税による生前贈与加算の対象者にはなりません。
一方、
「孫にも財産を残してあげたい」
と考えて遺言書を作り、祖父が亡くなったときに孫が遺贈によって財産を取得した場合には状況が変わります。
その孫が祖父から加算対象期間内に暦年課税による贈与を受けていれば、生前贈与加算の対象となる可能性があります。
つまり、
「孫への贈与だから加算されない」
というわけではありません。
最終的には、その孫が相続時に財産を取得するかどうかまで確認する必要があります。
[関連ブログ:孫に財産を残すには?生前贈与と遺贈の違いをわかりやすく解説!!]
すでに贈与税を払っていた場合はどうなる?
では、生前贈与をしたときにすでに贈与税を払っていた場合、
「相続税にも加算されたら二重に税金を払うことになるの?」
と思いますよね。
加算対象となった贈与財産について贈与税を納めていた場合には、一定の方法で計算した贈与税額を相続税額から控除する仕組みがあります。
そのため、単純に同じ財産について贈与税と相続税を二重に負担する仕組みではありません。
相続時精算課税の110万円とは扱いが違う
ここまで説明してきたのは、基本的に暦年課税による贈与についてのルールです。
生前贈与にはもうひとつ、相続時精算課税という制度があります。
相続時精算課税にも2024年から年間110万円の基礎控除が設けられましたが、この110万円については暦年課税とは扱いが異なります。
2024年1月1日以後の相続時精算課税による贈与では、年間110万円の基礎控除部分については、原則として贈与者が亡くなったときの相続税の課税価格に加算されません。
同じ「年間110万円」という言葉が出てくるため混同しやすいのですが、
暦年課税の110万円
と
相続時精算課税の110万円
では、相続時の取扱いが異なります。
[関連ブログ:相続時精算課税とは?暦年課税との違いをわかりやすく解説!!]
7年ルールになったら生前贈与は意味がない?
ここまで読むと、
「結局7年間も相続税に加算されるなら、生前贈与をしても意味がないのでは?」
と思うかもしれません。
しかし、生前贈与そのものに意味がなくなったわけではありません。
生前贈与を考えるときには、
- 誰に贈与するのか
- いくら贈与するのか
- 将来その人が相続財産を取得するのか
- 相続時精算課税を選択するのか
- 現在の財産額からどの程度の相続税が見込まれるのか
などを合わせて考える必要があります。
また、財産の状況によっては、110万円を超える贈与を行い、贈与税を負担してでも生前に財産を移転した方が結果的に有利になるケースもあります。
ただし、ここは単純に「贈与税率と相続税率を比べればいい」という話ではありません。
相続税には独自の計算方法があり、生前贈与加算の影響もあるため、実際にいくら贈与するのがよいかは相続全体を見て判断する必要があります。
この「実際に生前贈与をするなら、いくら贈与すればいいのか?」については、別の記事で詳しく解説します。
[関連ブログ:暦年課税の贈与税はいくら?税率と計算方法をわかりやすく解説!!]
まとめ
生前贈与をしたからといって、その財産が必ず相続税の計算から外れるわけではありません。
暦年課税による贈与については、一定の条件を満たす場合、相続税を計算するときに贈与財産を加算する生前贈与加算というルールがあります。
特に覚えておきたいのは、
- 110万円以下の贈与でも加算される場合がある
- 加算対象期間は3年から段階的に7年へ延長される
- 2026年現在はまだ一律7年ではない
- 延長された期間には総額100万円の控除がある
- 生前贈与を受けた人全員が対象になるわけではない
- 孫への贈与も、相続時に財産を取得するかどうかで扱いが変わる
- 相続時精算課税の年間110万円とは相続時の扱いが異なる
という点です。
生前贈与は、単に「年間110万円以内なら大丈夫」と考えるのではなく、贈与税と将来の相続税をセットで考えることが大切です。
特に財産が多い場合には、生前贈与加算の対象期間や将来の相続税額まで考えたうえで、誰に・いつ・いくら贈与するのかを検討しましょう。
清塚樹税理士事務所では、生前贈与だけでなく、将来の相続税まで含めた相続対策についてご相談を承っています。
「生前贈与をした方がいいのかわからない」「自分の場合はいくら贈与するのがよいのか」といった場合には、お気軽にご相談ください。