【相続対策】生前贈与はいくらする?贈与税と相続税を比較して考える方法をわかりやすく解説!!
「生前贈与をするなら、年間110万円までにした方がいい?」
「110万円を超えると贈与税がかかるなら、超えない方がお得なのでは?」
生前贈与について調べると、まず目にすることが多いのが**「年間110万円」**という金額です。
暦年課税では、1年間に受けた贈与の合計額が110万円以下であれば、原則として贈与税はかかりません。
そのため、
「生前贈与=毎年110万円ずつ」
と考えている方も多いのではないでしょうか。
しかし、相続対策として考える場合には、必ずしも110万円以内の贈与が一番有利とは限りません。
財産の金額や将来予想される相続税によっては、あえて110万円を超えて贈与し、贈与税を支払ってでも生前に財産を移した方が、全体の税負担を抑えられる場合があります。
今回は、
- 生前贈与はいくらすればいいのか
- なぜ110万円を超えて贈与することがあるのか
- 贈与税と相続税をどう比較するのか
- 実際に生前贈与するときは何に注意するのか
について、わかりやすく解説します。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
目次
生前贈与は「110万円以内」にこだわる必要はない
まず知っておきたいのが、
110万円は「ここまでしか贈与してはいけない金額」ではない
ということです。
110万円は、暦年課税における贈与税の基礎控除額です。
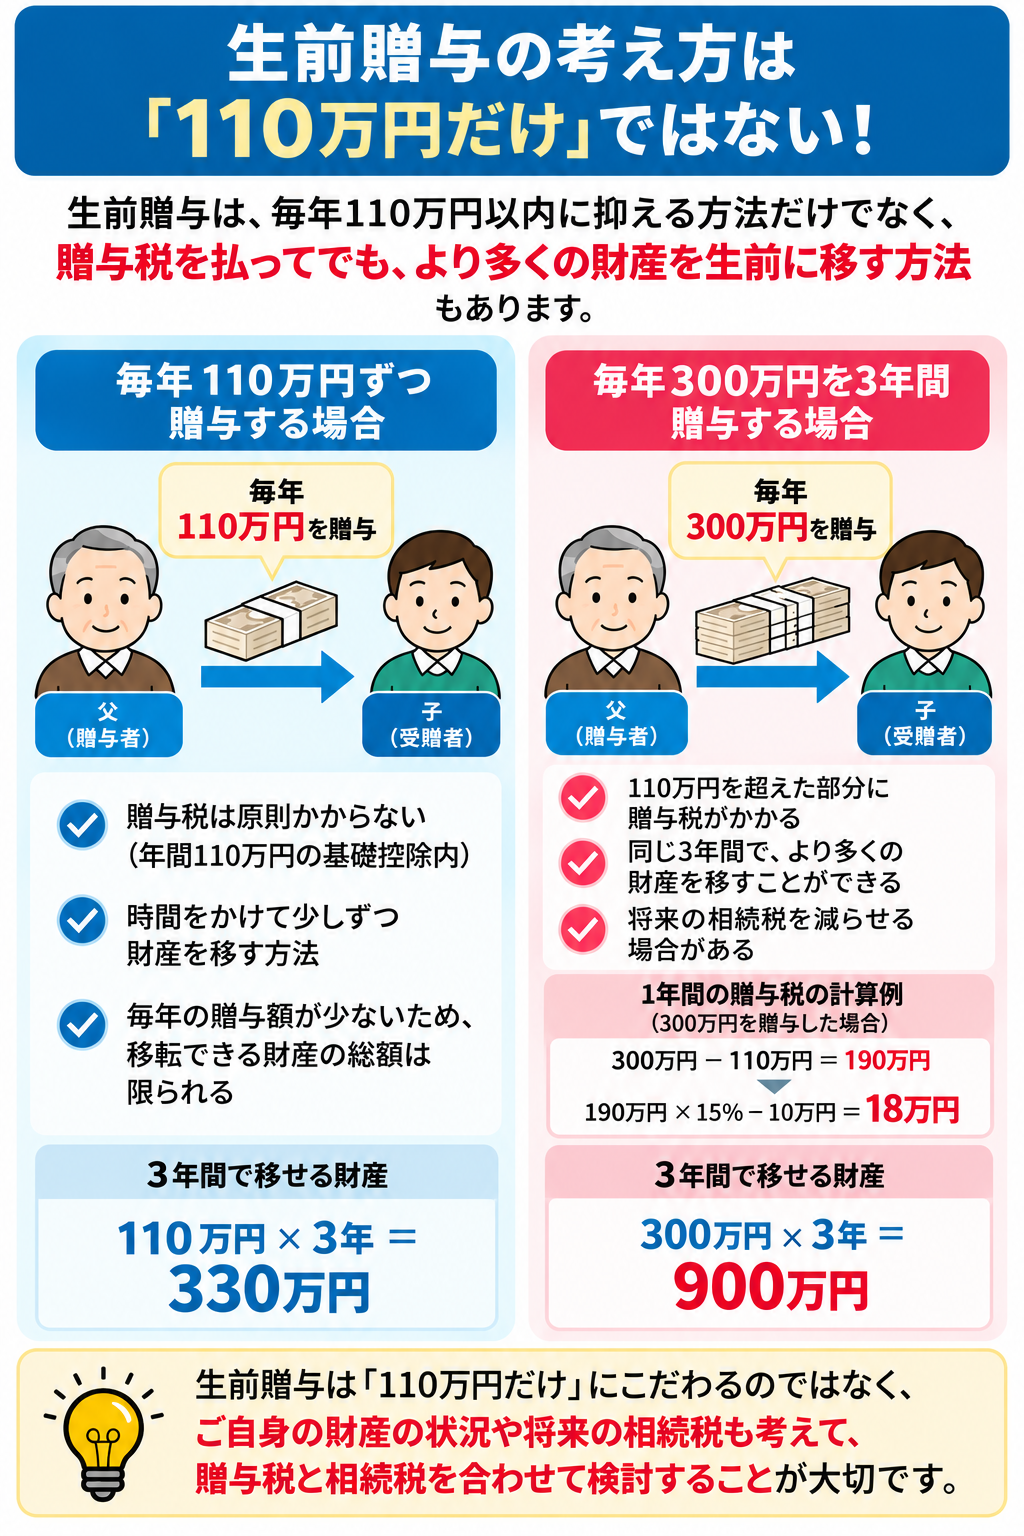
たとえば父から18歳以上の子へ300万円を贈与した場合、
300万円-110万円=190万円
190万円×10%=19万円
の贈与税がかかります。
つまり、300万円を贈与しても、300万円すべてに贈与税がかかるわけではありません。
110万円を差し引いた残りの190万円をもとに、贈与税を計算します。
では、これを3年間続けた場合で比べてみましょう。
毎年110万円ずつ贈与した場合、3年間で移せる財産は330万円です。
一方、毎年300万円ずつ贈与した場合には、3年間で900万円の財産を移すことができます。
この場合、3年間で合計57万円の贈与税がかかりますが、贈与税を負担することで、より短期間で多くの財産を移すことができます。
[関連ブログ:暦年課税の贈与税はいくら?税率と計算方法をわかりやすく解説!!]
ポイントは「贈与税だけ」で考えないこと
生前贈与をすると贈与税が発生することがあります。
一方、生前贈与をしなければ、その財産は将来の相続財産として残る可能性があります。
そこで相続対策では、
今支払う贈与税
だけを見るのではなく、
贈与しなかった場合に将来どのくらい相続税が増えるのか
まで考えることが重要です。
つまり、
贈与税と相続税をセットで比較する
という考え方です。
贈与税率より相続税率が高ければ得?
ここで、
「じゃあ相続税率が30%で、贈与税率が15%なら、贈与した方が15%得なの?」
と思うかもしれません。
しかし、実際にはそこまで単純ではありません。
相続税は、相続人が実際に取得した財産に、そのまま相続税率を掛けて計算する仕組みではありません。
まず遺産総額から基礎控除額を差し引き、その課税遺産総額を法定相続分で取得したものと仮定して相続税の総額を計算します。
そのため、
相続税の速算表の税率と、贈与税の速算表の税率だけを直接比較して判断することはできません。
大切なのは、
「この贈与をした場合、将来の相続税が実際にいくら減るのか」
を計算することです。
「限界税率」で考えるとわかりやすい
ここでひとつ、相続対策で重要になる考え方があります。
それが、限界税率です。
簡単にいうと、
「財産がもう少し増えたとき、その増えた部分にどの程度の税負担が生じるか」
という考え方です。
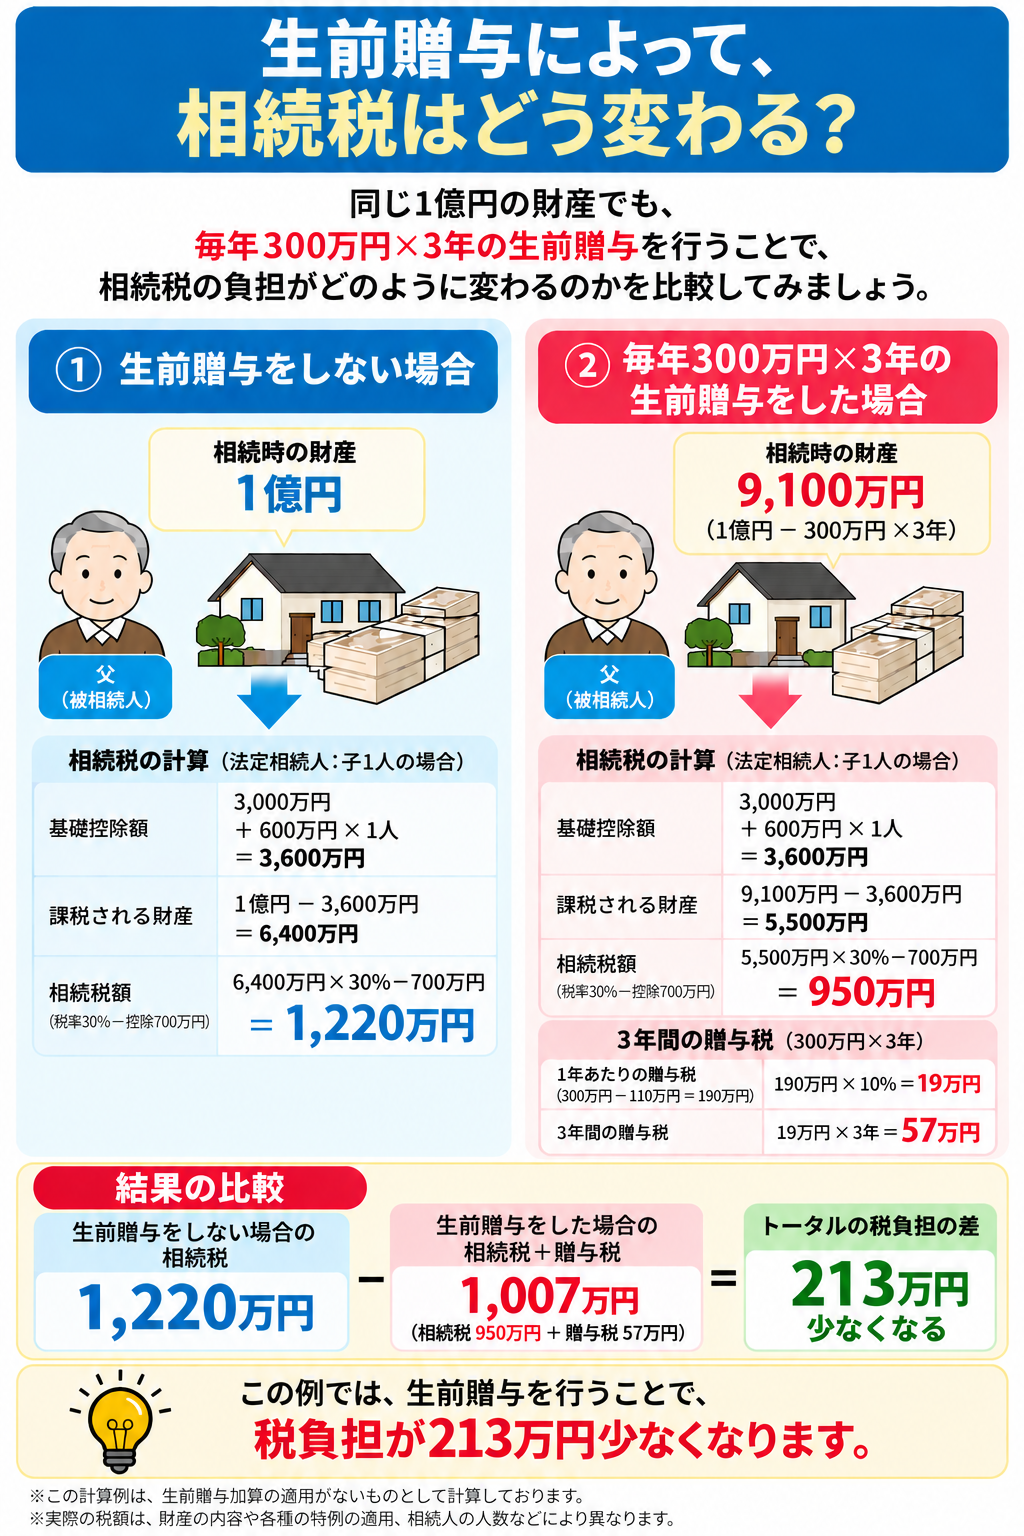
たとえば、生前贈与をしない場合と、500万円を贈与した場合で将来の相続税を試算し、
500万円贈与したことで相続税が100万円減るとします。
一方、その500万円の贈与にかかる贈与税が48万5,000円だったとすれば、
贈与税48万5,000円を負担することで、将来の相続税が100万円減る
という結果になります。
このような場合には、税金だけを単純比較すれば、生前贈与をする意味があることになります。
反対に、
500万円贈与しても将来の相続税が30万円しか減らないのに、贈与税を48万5,000円支払うのであれば、税金だけを見れば有利とはいえません。
つまり、
「贈与税がかかる=損」ではなく、贈与によって減る相続税との比較が重要
ということです。
※実際の相続税額は、財産額・法定相続人・配偶者の税額軽減などによって大きく変わります。上記は考え方を説明するための例です。
110万円・300万円・500万円……どれが一番いい?
では、実際にいくら贈与するのがいいのでしょうか。
これは、すべての人に共通する答えはありません。
たとえば、
年間110万円を贈与した場合
贈与税は原則0円ですが、移転できる財産は少なくなります。
年間300万円を贈与した場合
一定の贈与税は発生しますが、110万円より速いペースで財産を移せます。
年間500万円を贈与した場合
さらに贈与税は増えますが、財産の移転スピードも速くなります。
そのため実際の相続対策では、
110万円
300万円
500万円
700万円
1,000万円
など、いくつかの贈与額について、
贈与税はいくらか
将来の相続税がいくら減少するか
をシミュレーションして比較する方法があります。
贈与する相手によっても結果は変わる
生前贈与では、誰に贈与するかも重要です。
たとえば子へ贈与した場合、その子が将来相続によって財産を取得すると、生前贈与加算の対象になる可能性があります。
一方、通常の孫など、相続や遺贈によって財産を取得しない人への暦年課税による贈与であれば、生前贈与加算の対象にならない場合があります。
そのため、
誰に
いつ
いくら
贈与するのかをセットで考える必要があります。
[関連ブログ:生前贈与したら相続税に加算される?7年ルールをわかりやすく解説!!]
生前贈与加算も忘れずに考える
前の記事で解説したとおり、暦年課税による贈与については、一定期間内の贈与財産が相続税の計算に加算される場合があります。
そのため、
「贈与税率の方が低いから500万円贈与しよう!」
と税率だけを見て判断しても、その後すぐに相続が発生し、生前贈与加算の対象になれば、想定していた効果が得られないことがあります。
生前贈与を検討するときには、
贈与税
だけでなく、
将来の相続税+生前贈与加算
まで含めて考える必要があります。
実際に贈与するときは「贈与した事実」も大切
ここまでは金額の話をしてきましたが、実際に生前贈与をするときには、もうひとつ大切なことがあります。
それが、
本当に贈与が成立している状態にしておくこと
です。
たとえば親が、
「子どものためにお金を貯めておこう」
と考えて、子ども名義の預金口座へお金を移していたとします。
しかし、子ども自身はそのことを知らず、通帳なども親が管理し、自由に使える状態になっていなかった場合には、
本当に子どもへ贈与された財産なのか
が問題になることがあります。
単に名義を変えれば贈与になる、というわけではありません。
贈与契約書は作った方がいい?
贈与は、必ずしも書面がなければ成立しないわけではありません。
ただし、相続が発生したあとに、
「これは本当に生前贈与だったのか?」
という問題が起きることがあります。
そのため実務では、
- 贈与する人と受ける人の双方が贈与を認識する
- 贈与契約書を作成する
- 現金手渡しではなく銀行振込など記録が残る方法を利用する
- 贈与後の財産は受贈者自身が管理する
など、贈与した事実が確認できる状態にしておくことが大切です。
ただし、「贈与契約書さえ作れば大丈夫」というわけでもありません。
実際のお金の動きや管理状況も含めて、贈与の実態が重要になります。
毎年同じ金額を贈与しても大丈夫?
「毎年110万円ずつ贈与すると、定期贈与になるのでは?」
と心配されることがあります。
毎年贈与契約を結び、その都度贈与を行っているのであれば、毎年110万円以下の贈与だからという理由だけで直ちに定期金に関する権利の贈与になるわけではありません。
一方、
「今後10年間、毎年100万円ずつ贈与する」
という約束を最初からしていた場合には、10年間にわたり100万円ずつ受け取る権利そのものについて贈与税がかかる可能性があります。
大切なのは、
毎年贈与すること自体ではなく、どのような契約・約束になっているか
という点です。
生前贈与では「自分のお金を残す」ことも忘れずに
相続税対策を考えると、
「できるだけ早く財産を子どもへ移した方がいい」
と思ってしまうかもしれません。
しかし、生前贈与は一度行えば、原則としてその財産は受贈者のものになります。
老後には、
- 生活費
- 医療費
- 介護費
- 施設入居費
- 自宅の修繕費
など、思った以上にお金が必要になることがあります。
相続税を減らすことだけを目的に財産を贈与しすぎて、本人の生活資金が不足してしまっては本末転倒です。
相続税対策よりも、まず自分自身の生活資金を確保すること。
そのうえで余裕資金について生前贈与を検討することが大切です。
生前贈与は「いくらまで非課税?」だけで考えない
生前贈与というと、
「110万円までなら税金がかからない」
という部分だけに注目しがちです。
しかし、相続対策として考えるのであれば、
「贈与税をゼロにすること」
が目的ではありません。
本当に考えたいのは、
贈与税と将来の相続税を合わせた家族全体の税負担
です。
財産の規模によっては、110万円を超えて贈与税を支払ったとしても、生前に財産を移した方が有利になる場合があります。
一方で、もともと相続税がほとんどかからない方であれば、贈与税を払ってまで財産を移すメリットがない場合もあります。
だからこそ、
「とりあえず毎年110万円」ではなく、まず将来の相続税を試算してから贈与額を決める
という順番が重要です。
まとめ
生前贈与をするときに、必ず110万円以内に抑えなければならないわけではありません。
相続対策として生前贈与を考える場合には、
- 110万円は贈与税の基礎控除額
- 110万円を超えて贈与することもできる
- 贈与税がかかっても、将来の相続税がそれ以上に減る場合がある
- 相続税率と贈与税率を単純に比較するだけでは判断できない
- 贈与額ごとに贈与税と将来の相続税をシミュレーションする
- 誰に贈与するかによって生前贈与加算の影響も変わる
- 贈与契約や財産の管理など、実際の贈与方法も重要
- 相続対策より先に自分自身の生活資金を確保する
といった点を考える必要があります。
生前贈与で大切なのは、
「贈与税を払わないこと」ではなく、「相続まで含めて全体で考えること」
です。
清塚樹税理士事務所では、現在の財産額から将来の相続税を試算し、贈与額ごとの贈与税との比較を行ったうえで、生前贈与についてご相談いただくことができます。
「110万円ずつ贈与すればいいのかわからない」「贈与税を払ってでも贈与した方がいいのか知りたい」といった場合には、お気軽にお問合せください。