【贈与税】親から生活費や教育費をもらったら贈与税はかかる?非課税になる条件をわかりやすく解説!!
親からの仕送りや、祖父母が負担する孫の学費。
こうした家族間の金銭的な援助には、贈与税がかからない場合があります。
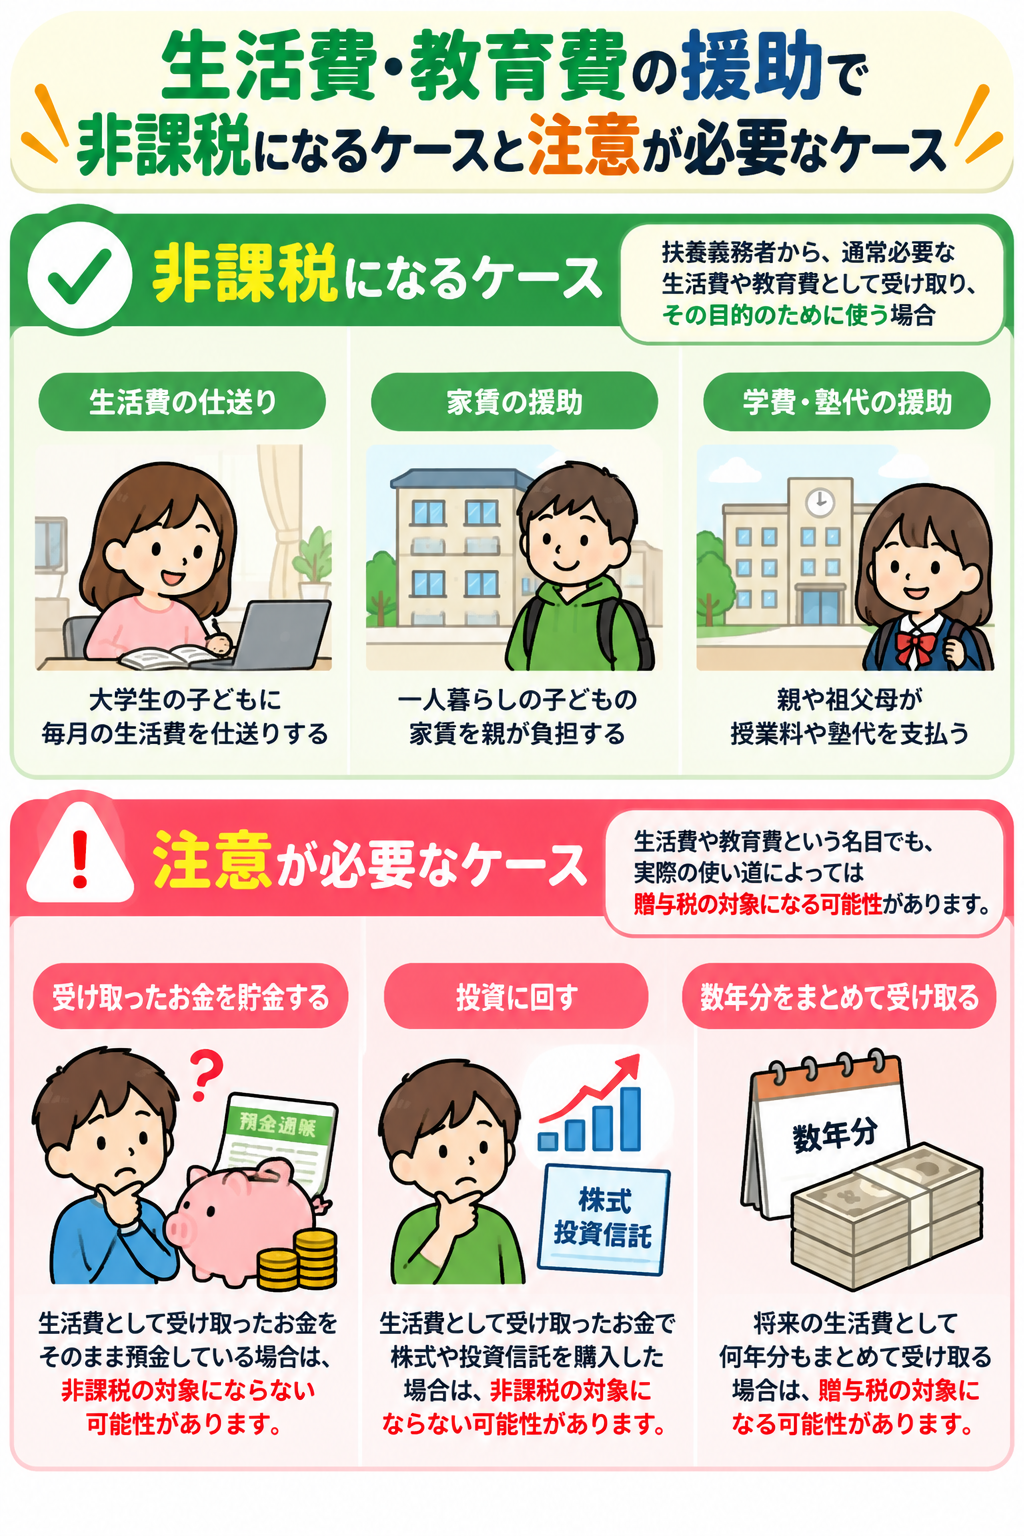
親や祖父母などの扶養義務者から、通常必要な生活費や教育費として受け取り、その目的のために使うお金は、原則として非課税です。
しかも、年間110万円を超えていても、条件を満たせば贈与税はかかりません。
ただし、生活費という名目でも、貯金や投資に回した場合などは注意が必要です。
今回は、非課税になる条件と注意点を具体例とともに解説します。
目次
生活費や教育費なら年間110万円を超えても非課税?
贈与税には、年間110万円の基礎控除があります。
しかし、扶養義務者から通常必要な生活費や教育費として受け取るお金は、そもそも贈与税がかからない財産として取り扱われます。
たとえば、大学生の子どもに毎月15万円を仕送りした場合、
15万円 × 12か月 = 年間180万円
となります。
年間110万円を超えていますが、その金額が生活状況などから見て通常必要な範囲であり、実際に生活費として使われていれば、原則として贈与税はかかりません。
つまり、110万円を超えたかどうかではなく、通常必要な生活費や教育費に該当するかどうかが重要です。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
どんな生活費や教育費が非課税になる?
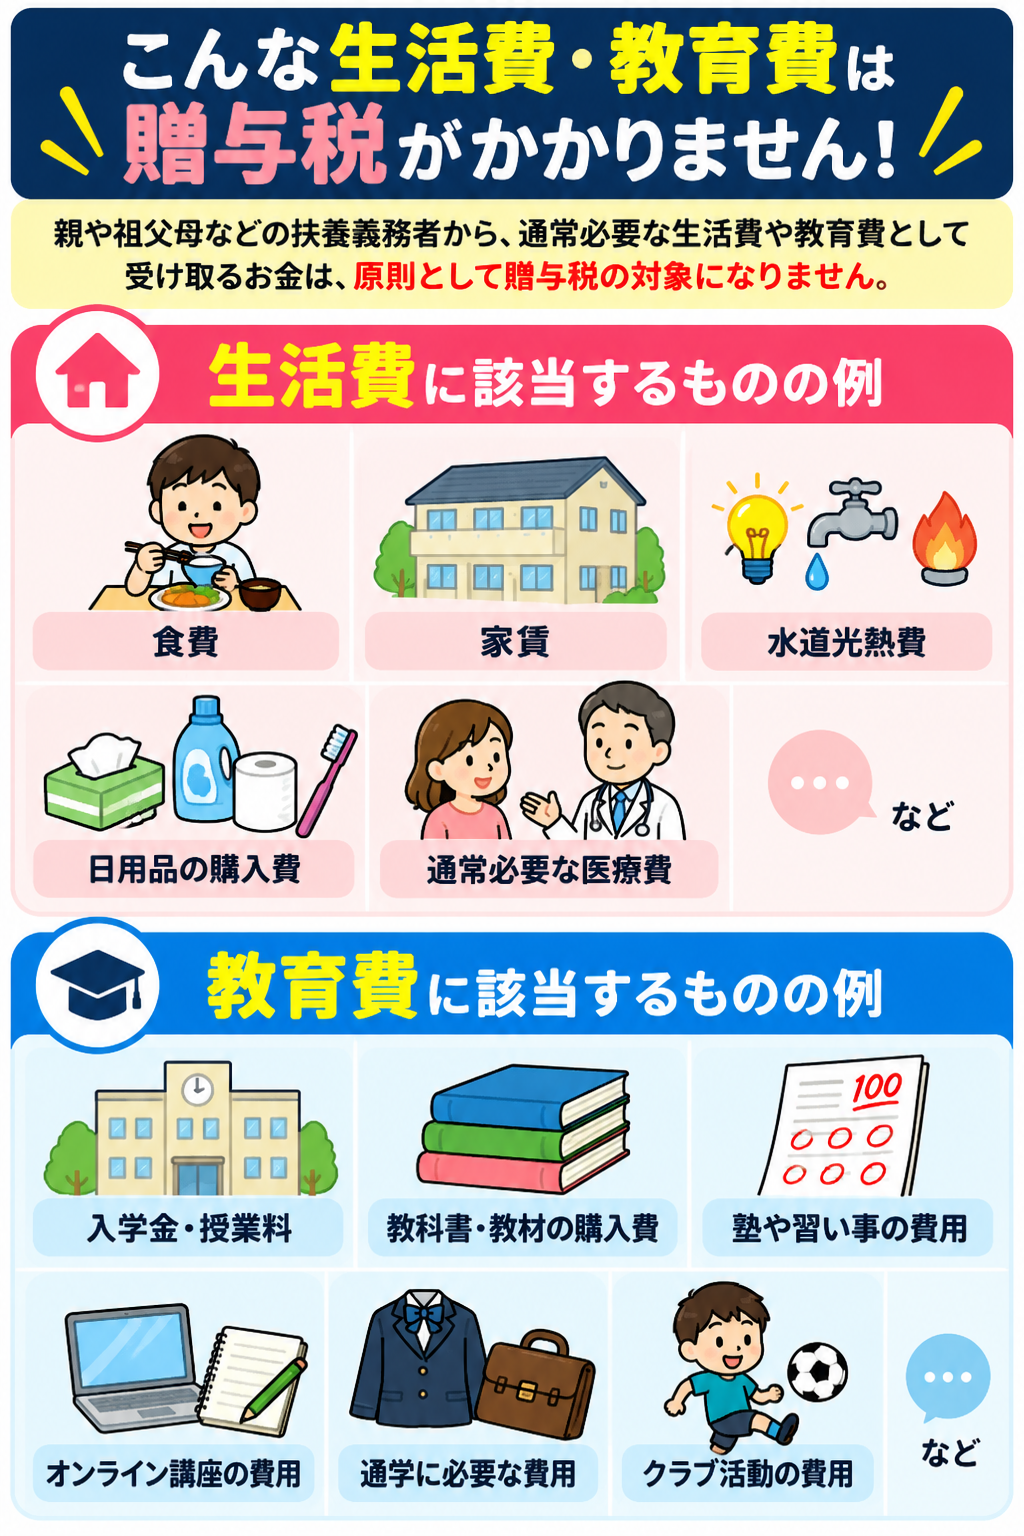
非課税の対象になるのは、親や祖父母などの扶養義務者から受け取る、通常必要な生活費や教育費です。
具体的には、次のようなものがあります。
生活費の例
- 食費
- 家賃
- 水道光熱費
- 日用品の購入費
- 通常必要な医療費
教育費の例
- 学校の入学金・授業料
- 教科書や教材の購入費
- 塾や習い事の費用
- その他、教育を受けるために通常必要な費用
また、祖父母が孫の授業料を負担する場合も、通常必要な教育費であれば原則として非課税になります。
学校に直接支払う方法だけでなく、親や孫の口座を経由する場合でも、実際に教育費として使われていることが重要です。
生活費としてもらったお金を貯金してもいい?
ここは注意したいポイントです。
生活費や教育費の非課税の取扱いは、必要な都度受け取り、その目的のために使うことが前提です。
たとえば、
- 生活費として受け取ったお金を、そのまま預金する
- 生活費として受け取ったお金で株式や投資信託を購入する
- 将来の生活費として、数年分をまとめて受け取る
このような場合には、非課税の対象にならない可能性があります。
「生活費として渡した」という名目だけではなく、実際の使い道が重要なのです。
なお、教育資金を一括して贈与する場合には、一定の要件を満たすことで非課税となる別の特例制度もあります。
社会人の子どもへの仕送りはどうなる?
社会人の子どもへの仕送りも、必ず贈与税がかかるわけではありません。
たとえば、収入が少なく生活費が不足している子どもに、親が必要な生活費を援助する場合などが考えられます。
一方、十分な収入がある子どもに生活費という名目でお金を渡し、そのお金が貯蓄や投資に回っている場合には、注意が必要です。
社会人かどうかだけで判断するのではなく、生活状況や援助の必要性、実際の使い道などを踏まえて判断します。
贈与契約書や振込記録は必要?
通常必要な生活費や教育費をその都度援助する場合、必ず贈与契約書を作成しなければならないわけではありません。
ただし、まとまった金額を援助する場合などには、後から使い道を確認できる資料を残しておくと安心です。
たとえば、銀行振込の記録や、授業料の請求書・領収書などです。
実際に生活費や教育費として使われていたことを確認できるようにしておくとよいでしょう。
[関連ブログ:生前贈与のやり方は?贈与契約書・振込・名義預金の注意点をわかりやすく解説!!]
まとめ
親や祖父母などの扶養義務者から、通常必要な生活費や教育費として受け取るお金には、原則として贈与税がかかりません。
年間110万円を超える場合でも、条件を満たせば非課税になります。
ただし、将来のためにまとめて渡したお金や、預金・投資に回したお金などは、贈与税の対象になる可能性があります。
大切なのは、**「誰から」「何のために」受け取り、「実際にどう使ったか」**ということです。
家族間の金銭的な援助で判断に迷う場合には、税理士などの専門家に相談するとよいでしょう。