【贈与税】生前贈与のやり方は?贈与契約書・振込・名義預金の注意点をわかりやすく解説!!
「生前贈与をしたいけれど、実際にはどうやって贈与すればいい?」
「子どもの口座にお金を振り込むだけで大丈夫?」
「贈与契約書は毎年作った方がいいの?」
生前贈与というと、「年間110万円まで」「贈与税はいくらかかる?」といった税金の話に目が行きがちです。
しかし、実際に生前贈与をするときには、**「本当に贈与が成立しているのか」**という点もとても重要です。
せっかく何年もかけて子や孫の口座へお金を移していても、贈与として認められなければ、相続が発生したときに被相続人の財産として扱われる可能性があります。
そこで今回は、
- 生前贈与はどうやって行うのか
- 贈与契約書は必要なのか
- 現金ではなく振込がいいのか
- 名義預金とは何か
- 毎年同じ金額を贈与しても大丈夫なのか
- 贈与税の申告が必要になるのはいつか
について、実際の生前贈与の流れに沿ってわかりやすく解説します。
[関連ブログ:生前贈与はいくらする?贈与税と相続税を比較して考える方法をわかりやすく解説!!]
目次
そもそも「贈与」とは?
まず大切なのは、
お金を移しただけで、自動的に贈与になるわけではない
ということです。
贈与は、贈与する人が「この財産をあげます」と意思表示し、贈与を受ける人が「もらいます」と受け入れることで成立します。
つまり、
父が勝手に子名義の口座を作り、そこへ毎年お金を入れているだけ
という状態では、そもそも子が贈与を受けたことを認識していない可能性があります。
生前贈与では、
「あげた人」と「もらった人」の双方が贈与を認識していること
が基本です。
国税庁でも、贈与による財産の取得時期について、口頭による贈与は原則として「贈与の履行があった時」、書面による贈与は「贈与契約の効力が発生した時」としています。国税庁
生前贈与の基本的な流れ
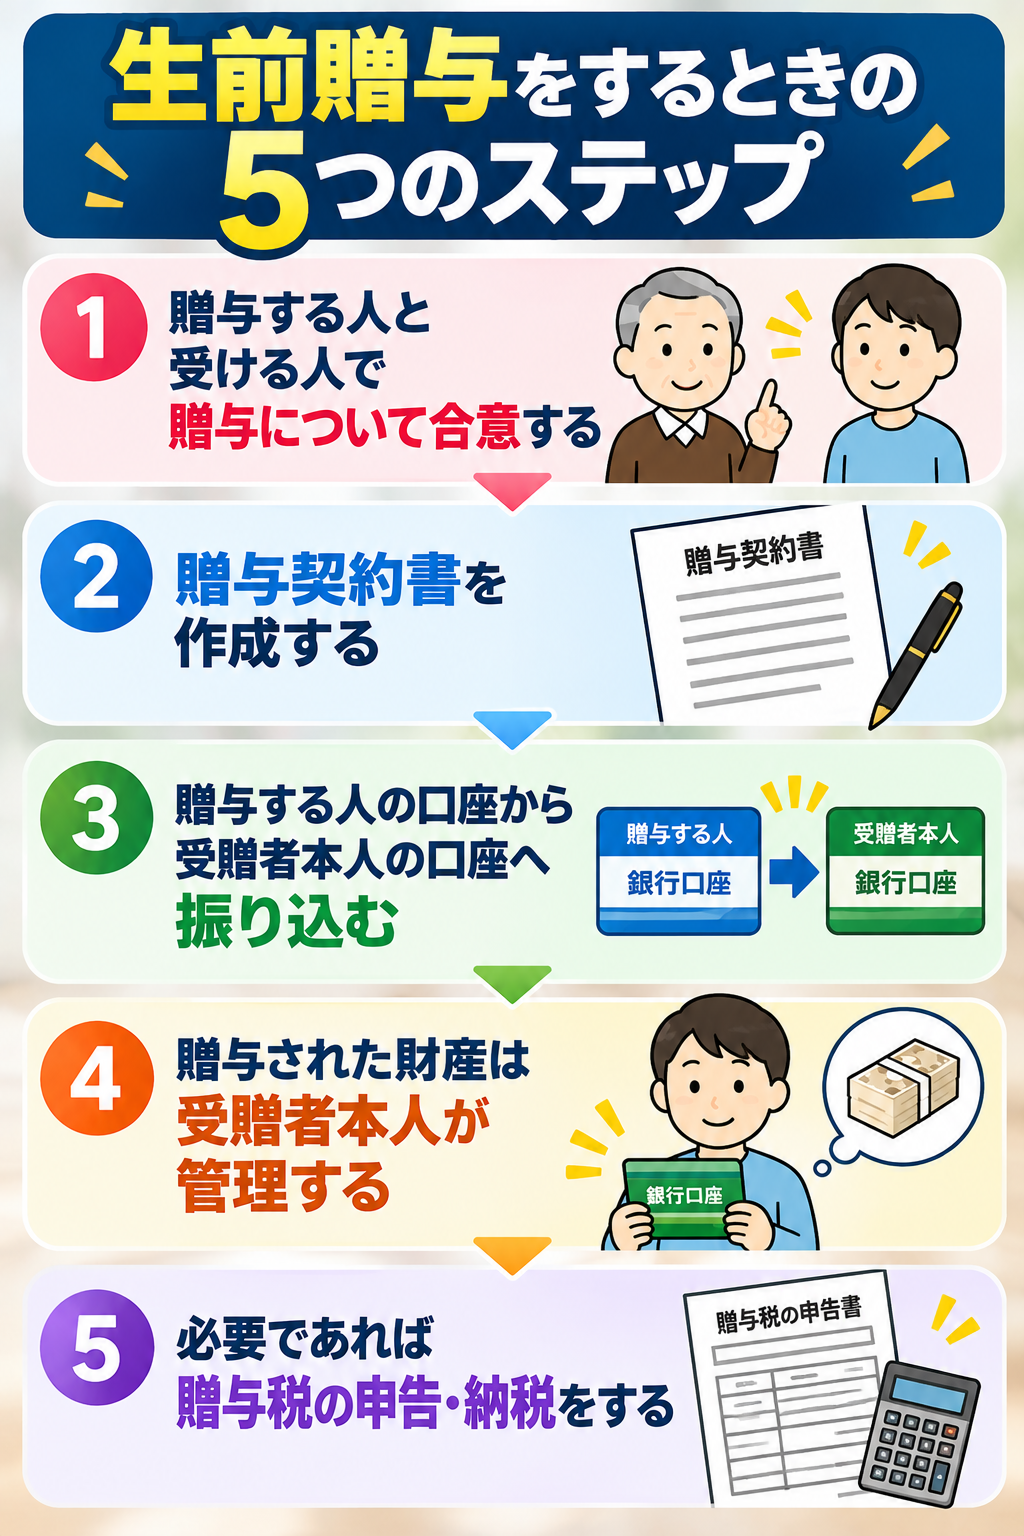
現金を生前贈与する場合には、次のような流れで行うとわかりやすいでしょう。
① 贈与する人と受ける人で贈与について合意する
まず、
「今年、父から子へ300万円を贈与する」
ということを双方で確認します。
② 贈与契約書を作成する
誰が、誰に、いつ、いくら贈与するのかを書面に残します。
③ 贈与する人の口座から、受贈者本人の口座へ振り込む
お金の移動が確認できるようにしておきます。
④ 贈与された財産は、受贈者本人が管理する
贈与後のお金は、贈与した人ではなく、もらった人の財産です。
⑤ 必要であれば贈与税の申告・納税をする
暦年課税の場合、その年に受けた贈与の合計額が110万円を超える場合には、原則として贈与税の申告が必要になります。国税庁
贈与契約書は必ず作らないといけない?
「贈与契約書がないと贈与として認められないの?」
と思う方もいるかもしれません。
贈与は、必ず書面でなければ成立しないわけではありません。
口頭で行われる贈与もあります。
ただし、生前贈与では贈与した本人が亡くなったあとに、その贈与について確認されることがあるという点を考えておく必要があります。
たとえば相続が発生してから、
「この500万円は父から子への贈与だった」
と説明しようとしても、父本人はすでに亡くなっています。
そのときに、
いつ
誰から誰へ
いくら
どのような財産を
贈与したのかが分かる資料が残っていれば、当時の状況を説明しやすくなります。
そのため、実務では贈与契約書を作成しておくことをおすすめします。
贈与契約書には何を書けばいい?
現金の贈与であれば、それほど複雑な契約書にする必要はありません。
たとえば、
贈与者:父〇〇〇〇
受贈者:子〇〇〇〇
贈与する財産:金300万円
贈与日:令和〇年〇月〇日
贈与方法:受贈者名義の〇〇銀行口座へ振り込む
といった内容を記載します。
そのうえで、贈与者と受贈者の双方が内容を確認しておきます。
重要なのは、豪華な契約書を作ることではありません。
実際に行った贈与の内容と、契約書の内容が一致していること
です。
現金手渡しより銀行振込がいい?
現金を直接渡しても、贈与そのものができないわけではありません。
しかし、相続対策として長期間にわたり生前贈与を行うのであれば、銀行振込など記録が残る方法の方が確認しやすいでしょう。
たとえば、
父の口座
↓
子本人の口座
へ300万円を振り込めば、
「いつ」「誰から」「誰へ」「いくら」
お金が移動したのかを確認できます。
一方、現金で300万円を渡した場合には、後になってそのお金の移動を客観的に確認することが難しくなる場合があります。
贈与契約書と銀行の入出金記録の両方を残しておけば、実際の贈与の流れがより分かりやすくなります。
一番注意したい「名義預金」とは?
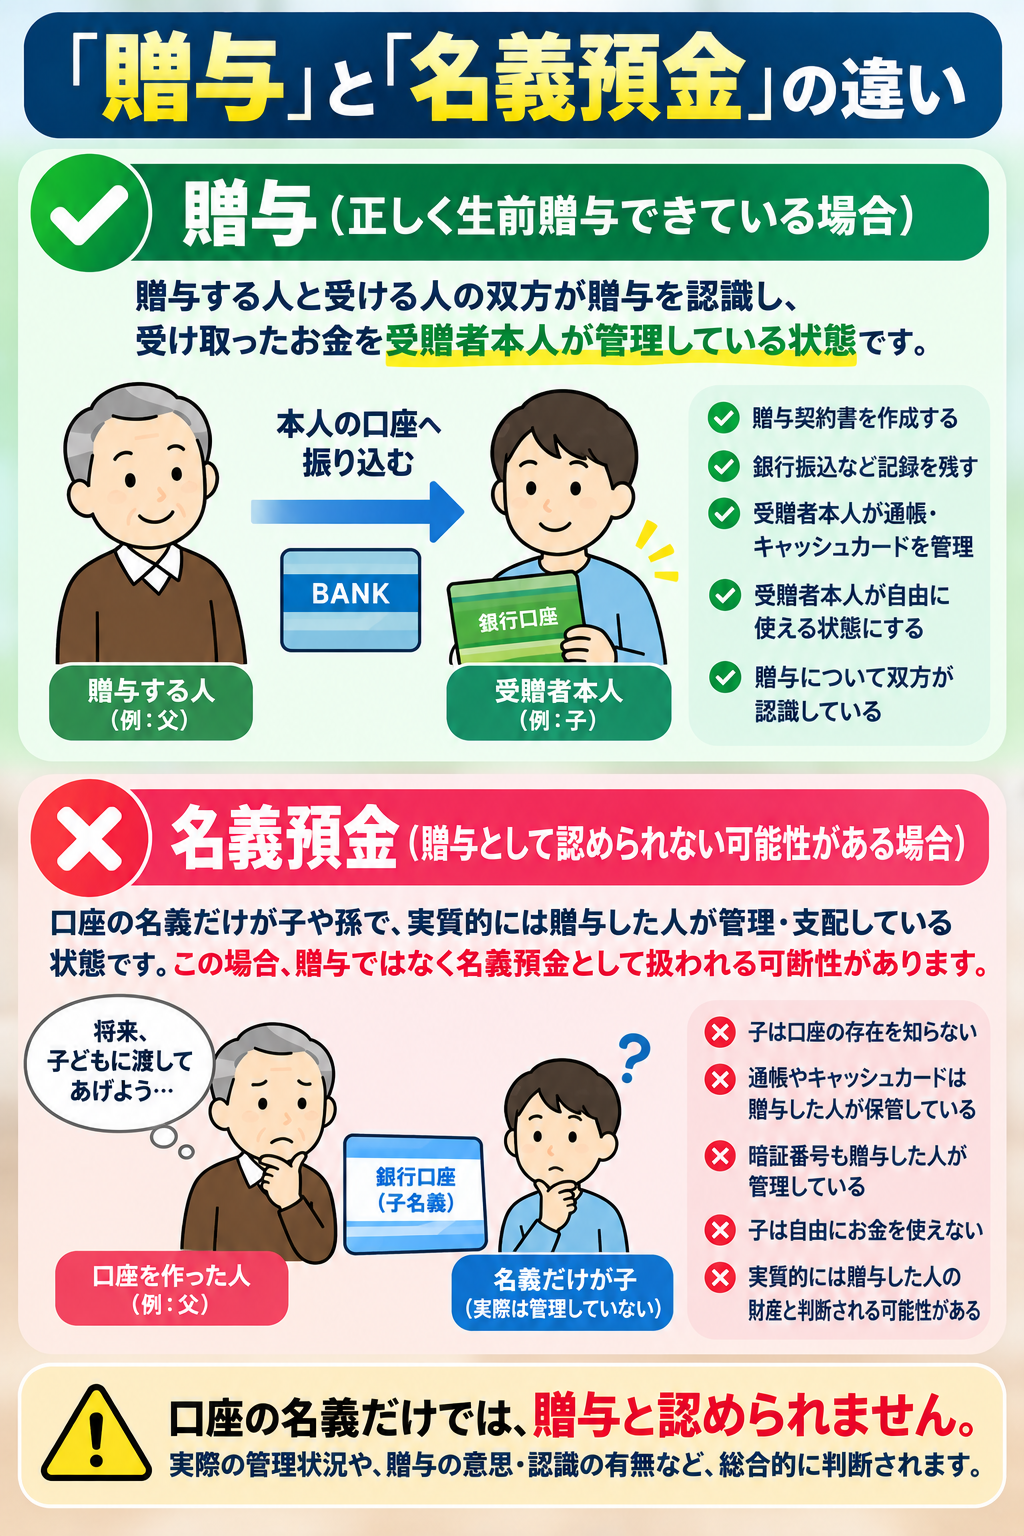
生前贈与で特に注意したいのが、名義預金です。
たとえば父が、
「将来、子どもに渡してあげよう」
と考えて子名義の銀行口座を作り、そこへ毎年お金を入れていたとします。
しかし、
子はその口座の存在を知らない
通帳やキャッシュカードは父が保管している
暗証番号も父が管理している
子は自由にお金を使えない
という状態だったらどうでしょうか。
口座の名義は子でも、実際には父がずっと管理していることになります。
このような場合、名義だけが子で、実質的には父の財産ではないかという問題が生じます。
子ども名義の口座に振り込めば安心ではない
ここは非常に大切です。
「子どもの口座へ振り込んだから贈与完了!」とは限りません。
誰のお金なのかを考えるときには、口座名義だけではなく、
誰がそのお金を出したのか
誰が口座を管理していたのか
誰が自由に使える状態だったのか
贈与について双方が認識していたのか
など、実際の状況が重要になります。
そのため、
「子どものために貯金している」
という状態と、
「子どもへ贈与した」
という状態は、同じではありません。
生前贈与として行うのであれば、贈与後は受贈者の財産として管理される状態にしておくことが重要です。
未成年の子や孫への贈与はどうする?
では、幼い子や孫への贈与はできないのでしょうか。
未成年者だから贈与できない、というわけではありません。
ただし、小さな子ども自身が契約や財産管理をすべて行うことは現実的ではないため、親権者などが関与することになります。
この場合も、
「子どもの名前を使って親が自分のお金を貯めているだけ」
にならないよう、贈与の事実や管理状況を整理しておくことが重要です。
特に長期間にわたって子や孫へ贈与する場合には、誰がどの立場で財産を管理しているのかを明確にしておきましょう。
毎年110万円ずつ贈与すると「定期贈与」になる?
生前贈与についてよくある疑問のひとつが、
「毎年110万円ずつ贈与すると、最初からまとめて贈与したことになるの?」
というものです。
たとえば、
今年100万円を贈与する
翌年になって、また100万円を贈与する
その翌年も、その年になってから100万円を贈与する
というように、毎年その都度贈与を行うケースがあります。
一方で最初から、
「今後10年間、毎年100万円ずつ贈与する」
という契約をした場合には話が変わります。
この場合には、毎年独立して100万円を贈与するのではなく、最初から「10年間にわたって毎年100万円を受け取る権利」を贈与したものとして扱われる可能性があります。
つまり、
毎年同じ金額を贈与すること自体が問題なのではなく、最初から複数年分の贈与を約束していたのか
がポイントです。
毎年贈与するなら、毎年契約書を作る?
暦年課税を利用して毎年贈与するのであれば、実務上はその年ごとに贈与内容を確認して契約書を作成する方法が分かりやすいでしょう。
たとえば、
2026年 300万円を贈与
2027年 200万円を贈与
2028年 300万円を贈与
というように、その年ごとに贈与を行います。
大切なのは、
「10年間で合計3,000万円を渡す」
という契約を最初にして、それを10回に分けて払っている状態と、
「今年は300万円を贈与する」
という贈与を毎年それぞれ行っている状態を混同しないことです。
110万円以下なら何もしなくていい?
暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産の合計額から110万円の基礎控除を差し引いて贈与税を計算します。国税庁
そのため、通常、基礎控除の範囲内であれば贈与税は発生しません。
ただし、
「110万円以下だから記録も必要ない」
と考えるのはおすすめできません。
相続が発生したときには、過去の預金移動について確認することがあります。
その際に、
「毎年子どもの口座へお金が動いているけれど、これは何?」
となったとき、
贈与契約書や振込記録などが残っていれば、その当時の状況を確認しやすくなります。
110万円を超えたら誰が申告する?
暦年課税の場合、贈与税を申告するのは、原則として**財産をもらった人(受贈者)**です。
また、110万円の基礎控除は、
贈与した人ごとに110万円ではありません。
贈与を受けた人ごとに、1年間で110万円です。国税庁
たとえば同じ年に、
父から100万円
母から100万円
を受け取った場合、
100万円+100万円=200万円
となります。
「父から110万円以下、母からも110万円以下だから贈与税はかからない」
とはなりません。
暦年課税では、その年に受けた贈与を合計して計算します。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
贈与税を払ったから絶対に安心、でもない
「それなら毎年あえて110万円を少し超えて贈与して、贈与税の申告をしておけば証拠になるのでは?」
と考える方もいるかもしれません。
しかし、
贈与税の申告書を提出して税金を払ったことだけで、あらゆる問題が解決するわけではありません。
大切なのは、実際に贈与が行われていたかどうかです。
贈与契約書を作る
銀行振込をする
必要な贈与税申告をする
という形式だけではなく、
受贈者本人が贈与された財産を受贈者本人が自由に管理・使用できる状態
贈与する人・受ける人の双方が贈与について認識している
というように、実態も贈与になっていることが重要です。
が重要です。
生前贈与は「税金」と「実務」をセットで考える
生前贈与では、
「110万円までなら非課税」
「贈与税率はいくら?」
という税金の計算だけに注目しがちです。
しかし、実際には、
誰から誰へ
いつ
いくら
どの財産を
どのような方法で
贈与したのかを確認できるようにしておくことも重要です。
せっかく相続対策として長期間生前贈与を行うのであれば、税金の計算だけでなく、実際の贈与方法まで含めて整理しておきましょう。
また、暦年課税による贈与は、一定の場合には相続税の計算上、生前贈与加算の対象になります。
「贈与が成立しているか」と「相続税に加算されるか」は別の問題なので、こちらも混同しないよう注意が必要です。
[関連ブログ:生前贈与したら相続税に加算される?7年ルールをわかりやすく解説!!]
まとめ
生前贈与を実際に行うときには、単に子や孫の口座へお金を移せばよいわけではありません。
ポイントは、
- 贈与する人と受ける人の双方が贈与を認識する
- 贈与契約書を作成して内容を残しておく
- 銀行振込など記録が残る方法を利用する
- 贈与後の財産は受贈者の財産として管理する
- 名義だけを子や孫にした「名義預金」に注意する
- 毎年贈与する場合は、その都度贈与を行う
- 110万円を超える場合は贈与税の申告が必要になることがある
- 贈与税の申告をしただけで贈与の実態まで保証されるわけではない
という点です。
生前贈与は、何年、何十年と続けることもあります。
だからこそ、
「贈与したつもり」ではなく、あとから見ても贈与の内容が確認できる状態にしておくこと
が大切です。
清塚樹税理士事務所では、生前贈与の金額だけでなく、将来の相続税や生前贈与加算を考慮した贈与方法についてもご相談いただけます。
「毎年どのくらい贈与すればいい?」「今行っている贈与方法で大丈夫?」といった場合には、お気軽にお問合せください。