【贈与税】孫への生前贈与は相続税対策になる?メリット・注意点をわかりやすく解説!!
「子どもではなく、孫に生前贈与した方が相続税対策になる?」
「孫なら生前贈与加算の対象にならないって本当?」
「孫を養子にすると相続税が安くなるの?」
相続対策を考えていると、孫への生前贈与を検討することがあります。
孫への贈与には、
財産を一世代先へ移せる
という大きな特徴があります。
さらに、孫が祖父母の相続で財産を取得しない場合には、暦年課税による生前贈与が原則として生前贈与加算の対象にならないというメリットもあります。国税庁
ただし、
「孫に贈与すれば必ず相続税対策になる」
というわけではありません。
孫が遺言で財産を取得した場合や、孫養子になっている場合などは取扱いが変わることがあります。
今回は、
- 孫への生前贈与にはどんなメリットがあるのか
- 孫への贈与にも贈与税はかかるのか
- 生前贈与加算の対象になるのはどんな場合か
- 孫へ贈与すると相続を一世代飛ばせるとはどういうことか
- 孫を養子にするとどうなるのか
- 孫養子の相続税は2割加算になるのか
について、できるだけわかりやすく解説します。
[関連ブログ:孫に財産を残すには?生前贈与と遺贈の違いをわかりやすく解説!!]
目次
孫にも生前贈与できる?
もちろんできます。
たとえば祖父が、
子へ300万円を贈与する
こともできますし、
孫へ300万円を贈与する
こともできます。
孫への贈与だからといって、特別な方法で贈与しなければならないわけではありません。
贈与する人と受ける人の双方が贈与について認識し、実際に財産が移転していることが重要です。
[関連ブログ:生前贈与のやり方は?贈与契約書・振込・名義預金の注意点をわかりやすく解説!!]
孫への贈与にも年間110万円の基礎控除がある
暦年課税の場合には、孫への贈与にも年間110万円の基礎控除があります。
たとえば祖父から孫へ、その年に100万円を贈与したとします。
その孫がその年に受けた贈与がその100万円だけであれば、110万円の基礎控除の範囲内です。
一方、祖父から孫へ300万円を贈与した場合には、
300万円-110万円=190万円
となり、190万円をもとに贈与税を計算します。
ここで注意したいのは、
110万円は「贈与した人ごと」に使えるわけではない
ということです。
たとえば同じ孫が、
祖父から100万円
祖母から100万円
の贈与を同じ年に受ければ、
100万円+100万円=200万円
となります。
暦年課税の基礎控除は、財産をもらった人ごとに年間110万円です。
[関連ブログ:贈与税はいくらからかかる?年間110万円の基礎控除をわかりやすく解説!!]
18歳以上の孫なら「特例税率」を使えることも
贈与税には、
一般税率
と
特例税率
があります。
贈与を受けた年の1月1日時点で18歳以上の孫が、祖父母などの直系尊属から贈与を受けた場合には、特例税率を使って贈与税を計算します。国税庁
たとえば18歳以上の孫が祖父から500万円の贈与を受けた場合、
500万円-110万円=390万円
390万円×15%-10万円=48万5,000円
となります。国税庁
孫だから贈与税が特別に高くなる、というわけではありません。
[関連ブログ:暦年課税の贈与税はいくら?税率と計算方法をわかりやすく解説!!]
孫への生前贈与が相続税対策になる理由
では、なぜ相続対策として孫への生前贈与が使われるのでしょうか。
大きな理由のひとつが、
孫は通常、祖父母の法定相続人ではない
という点です。
たとえば、
父
↓
子
↓
孫
という家族がいたとします。
父が亡くなったとき、子が存命であれば、通常は孫ではなく子が相続人になります。
つまり、孫に生前贈与した財産について、孫が父の相続で相続や遺贈による財産を取得しないのであれば、暦年課税による贈与は原則として生前贈与加算の対象になりません。国税庁
ここが、子への贈与との大きな違いになることがあります。
子への贈与と孫への贈与では何が違う?
たとえば父が亡くなり、子が相続人として財産を取得したとします。
その子が父から相続開始前の加算対象期間内に暦年課税による贈与を受けていた場合、その贈与財産は相続税の計算上、一定の範囲で加算されます。国税庁
一方、
父から孫へ生前贈与
↓
父が死亡
↓
孫は父から相続・遺贈で財産を取得しない
というケースでは、その孫への暦年課税による贈与は原則として生前贈与加算の対象にはなりません。
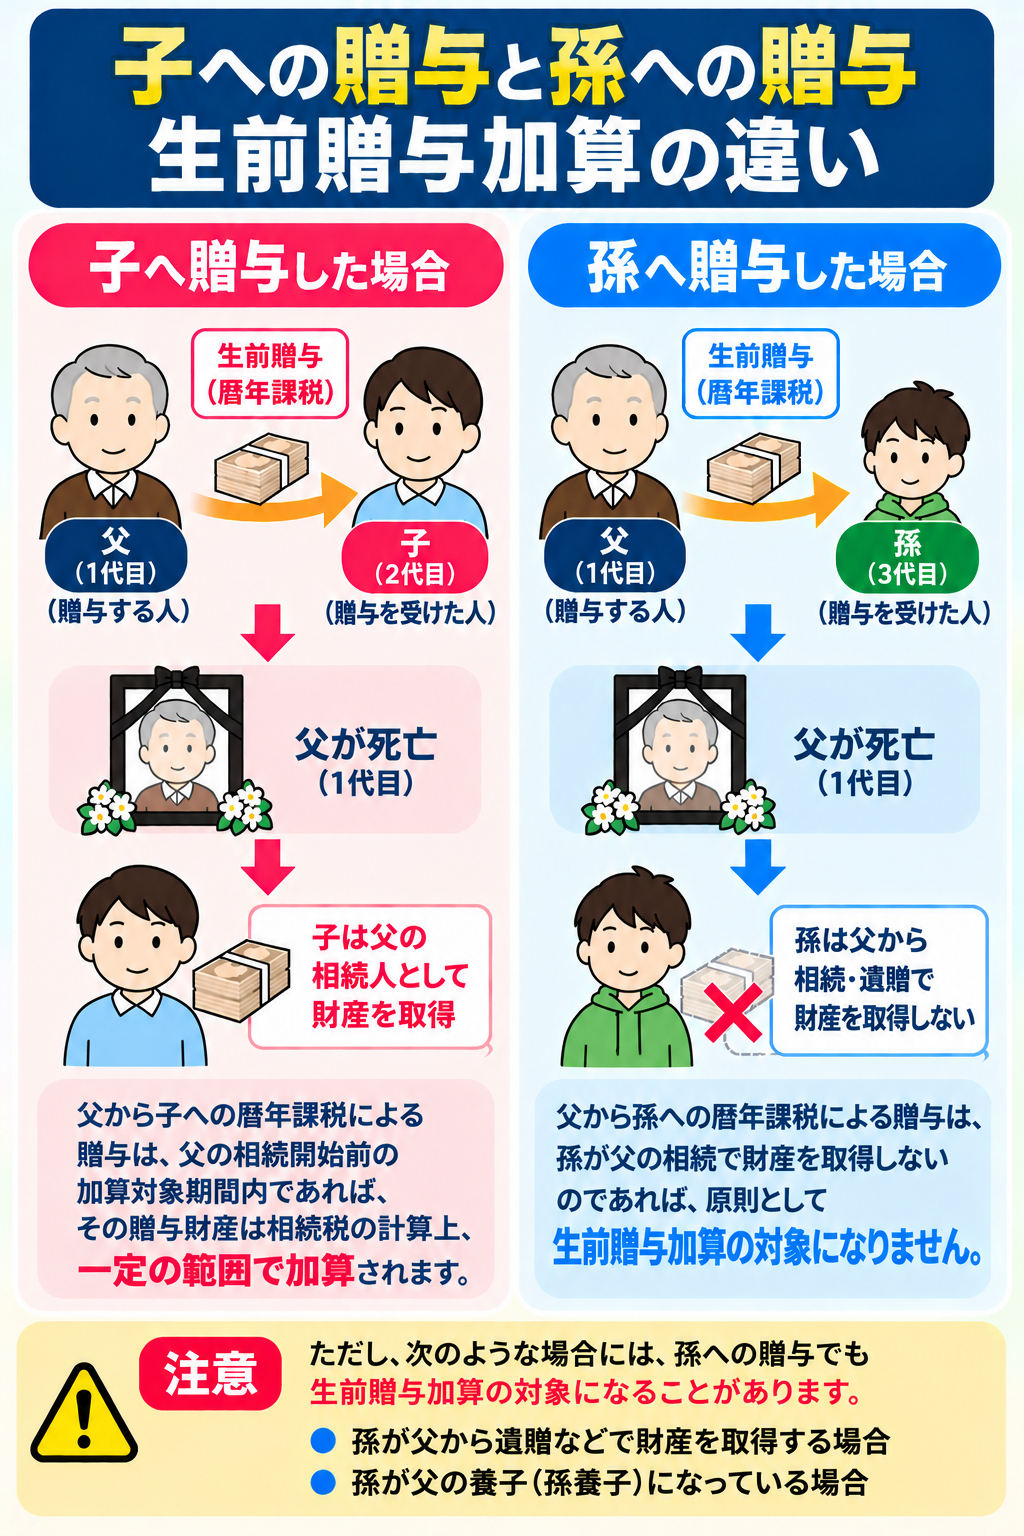
これは孫への贈与を考えるうえで非常に重要なポイントです。
[関連ブログ:生前贈与したら相続税に加算される?7年ルールをわかりやすく解説!!]
「孫なら7年以内でも絶対に加算されない」ではない
ここは注意が必要です。
よく、
「孫への贈与なら7年ルールは関係ない」
と言われることがあります。
しかし、これは正確ではありません。
暦年課税による生前贈与加算の対象になるのは、原則として、相続や遺贈によって被相続人から財産を取得した人などです。国税庁
そのため、通常の孫が生前贈与だけを受けていて、祖父母が亡くなったときに相続や遺贈による財産を取得しなければ、原則として加算対象になりません。
しかし、たとえば祖父が遺言を作り、
「孫にも財産を1,000万円遺贈する」
としていたらどうでしょうか。
孫は遺贈によって父の財産を取得することになります。
このような場合には、その孫が加算対象期間内に父から受けた暦年課税による贈与について、生前贈与加算の対象になる可能性があります。国税庁
つまり、
「孫かどうか」だけで判断するのではなく、その孫が相続時に財産を取得するかどうか
まで確認する必要があります。
生命保険金を受け取る孫にも注意
もうひとつ注意したいのが、生命保険金です。
相続税では、民法上の相続財産そのものではなくても、死亡保険金など相続税の対象になる財産があります。
そのため、
「孫には遺言で財産を渡していないから大丈夫」
と単純に判断するのではなく、孫が相続税の対象となる財産を取得していないかまで確認する必要があります。
生前贈与加算を考えるときには、相続全体を見て判断することが大切です。
孫への贈与なら「一世代飛ばして」財産を移せる
孫への生前贈与には、もうひとつ特徴があります。
それが、
財産を一世代先へ直接移せる
ということです。
たとえば父の財産を子が相続したとします。
その財産が将来残っていれば、
父
↓
子
の相続だけでなく、
子
↓
孫
という次の相続でも、相続税の対象になる可能性があります。
一方、父から孫へ生前贈与すれば、
父
↓
孫
と直接財産を移すことができます。
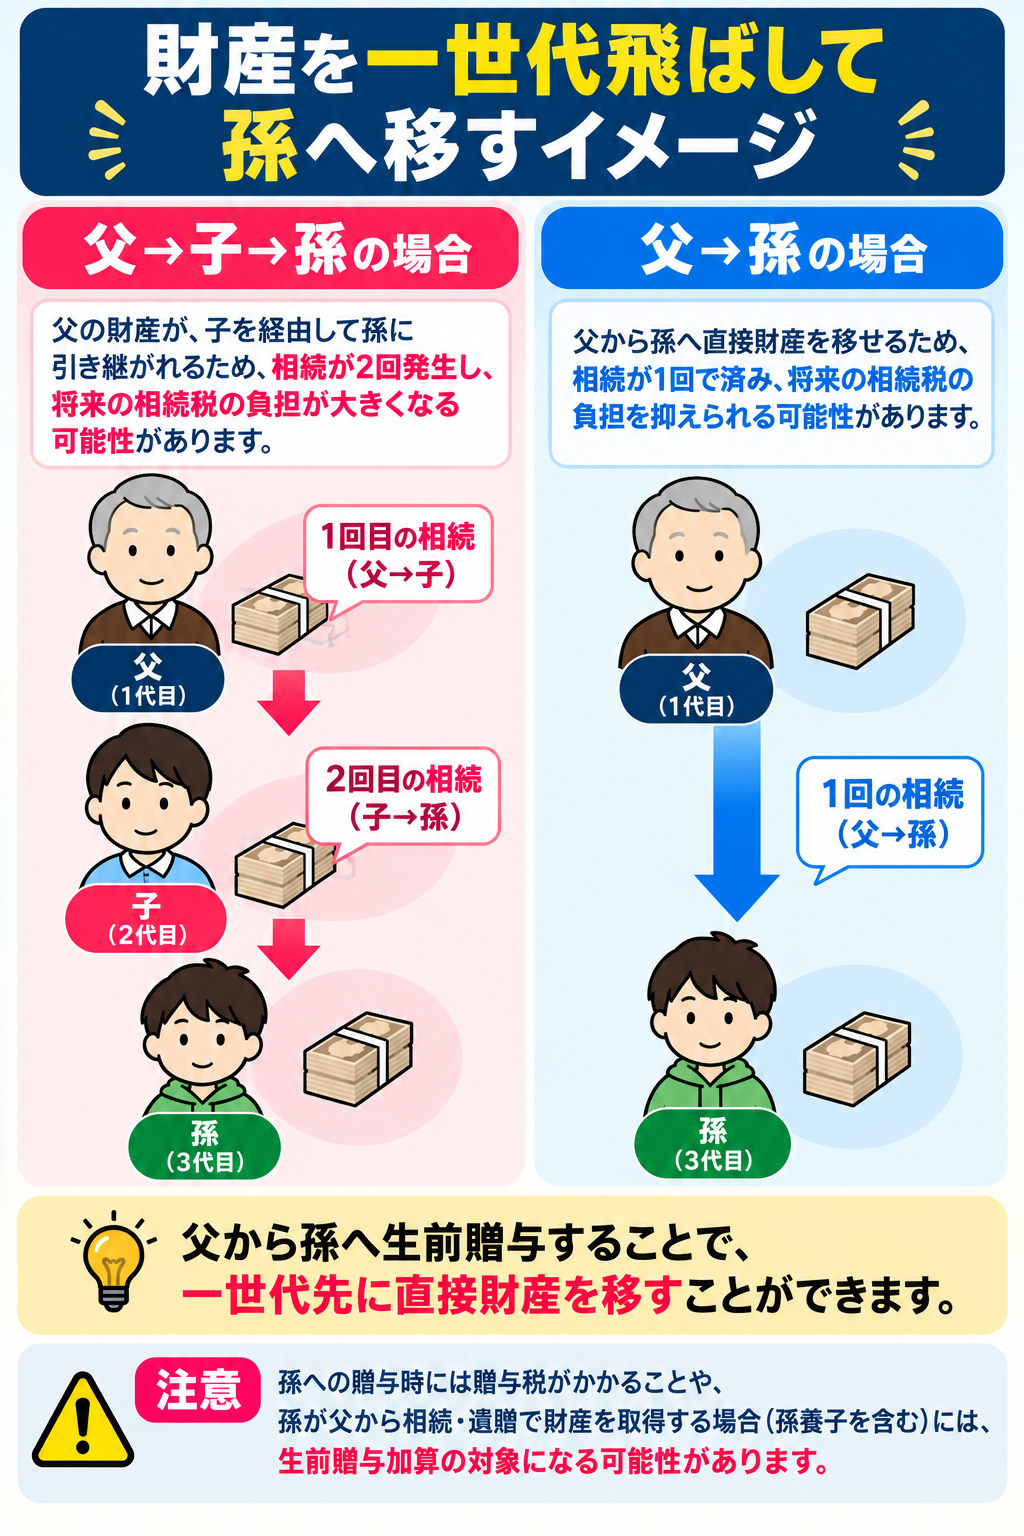
もちろん、孫への贈与時には贈与税を考える必要があります。
それでも、家族全体で長期的に財産を移していくことを考えると、誰に贈与するかも重要な検討ポイントになります。
ただし「孫に贈与すれば得」とは限らない
ここまで読むと、
「それなら全部孫に贈与すればいいのでは?」
と思うかもしれません。
しかし、そう単純ではありません。
たとえば、
孫への贈与税はいくらになるか
祖父母自身の生活資金は十分に残るか
将来誰に財産を残したいのか
孫の年齢はいくつか
贈与した財産を誰が管理するのか
相続時に孫へ遺贈する予定があるか
なども考える必要があります。
また、小さな孫への贈与では、
名義預金
にも注意が必要です。
孫名義の口座へお金を入れていても、祖父母が通帳やキャッシュカードを持ち続け、実質的に祖父母が管理していれば、贈与として問題になる可能性があります。
孫への贈与でも、贈与の実態をきちんと整えておくことが大切です。
では「孫を養子にする」とどうなる?
相続対策の話では、
孫養子
という方法を聞くこともあります。
たとえば、
父
↓
子
↓
孫
という関係で、父が孫と養子縁組をすると、
民法上、その孫は父の養子になります。
つまり、原則として父の相続人になることができます。
ここで、
「それなら孫を養子にすれば、法定相続人が増えて相続税も安くなるのでは?」
と思う方もいるでしょう。
確かに、養子は相続税の計算上、一定の範囲で法定相続人の数に含めることができます。
しかし、相続税では、養子を何人でも法定相続人の数に含められるわけではありません。
相続税で法定相続人に含められる養子の人数には制限がある
相続税では、法定相続人の数を使って、
相続税の基礎控除
生命保険金の非課税限度額
死亡退職金の非課税限度額
などを計算します。
養子については、法定相続人の数に算入できる人数に制限があります。
原則として、
被相続人に実子がいる場合 → 養子1人まで
被相続人に実子がいない場合 → 養子2人まで
です。
そのため、
「孫を何人も養子にすれば、その人数分だけ基礎控除が増える」
というものではありません。
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説!!]
孫養子は「相続税の2割加算」に注意
そして、孫養子を考えるときに非常に重要なのが、
相続税額の2割加算
です。
通常、被相続人の養子は一親等の法定血族となるため、相続税額の2割加算の対象にはなりません。
ところが、
被相続人の孫が養子になっている場合
には特別な取扱いがあります。
孫養子が祖父母から相続などによって財産を取得した場合には、原則としてその孫養子の相続税額は2割加算の対象になります。国税庁
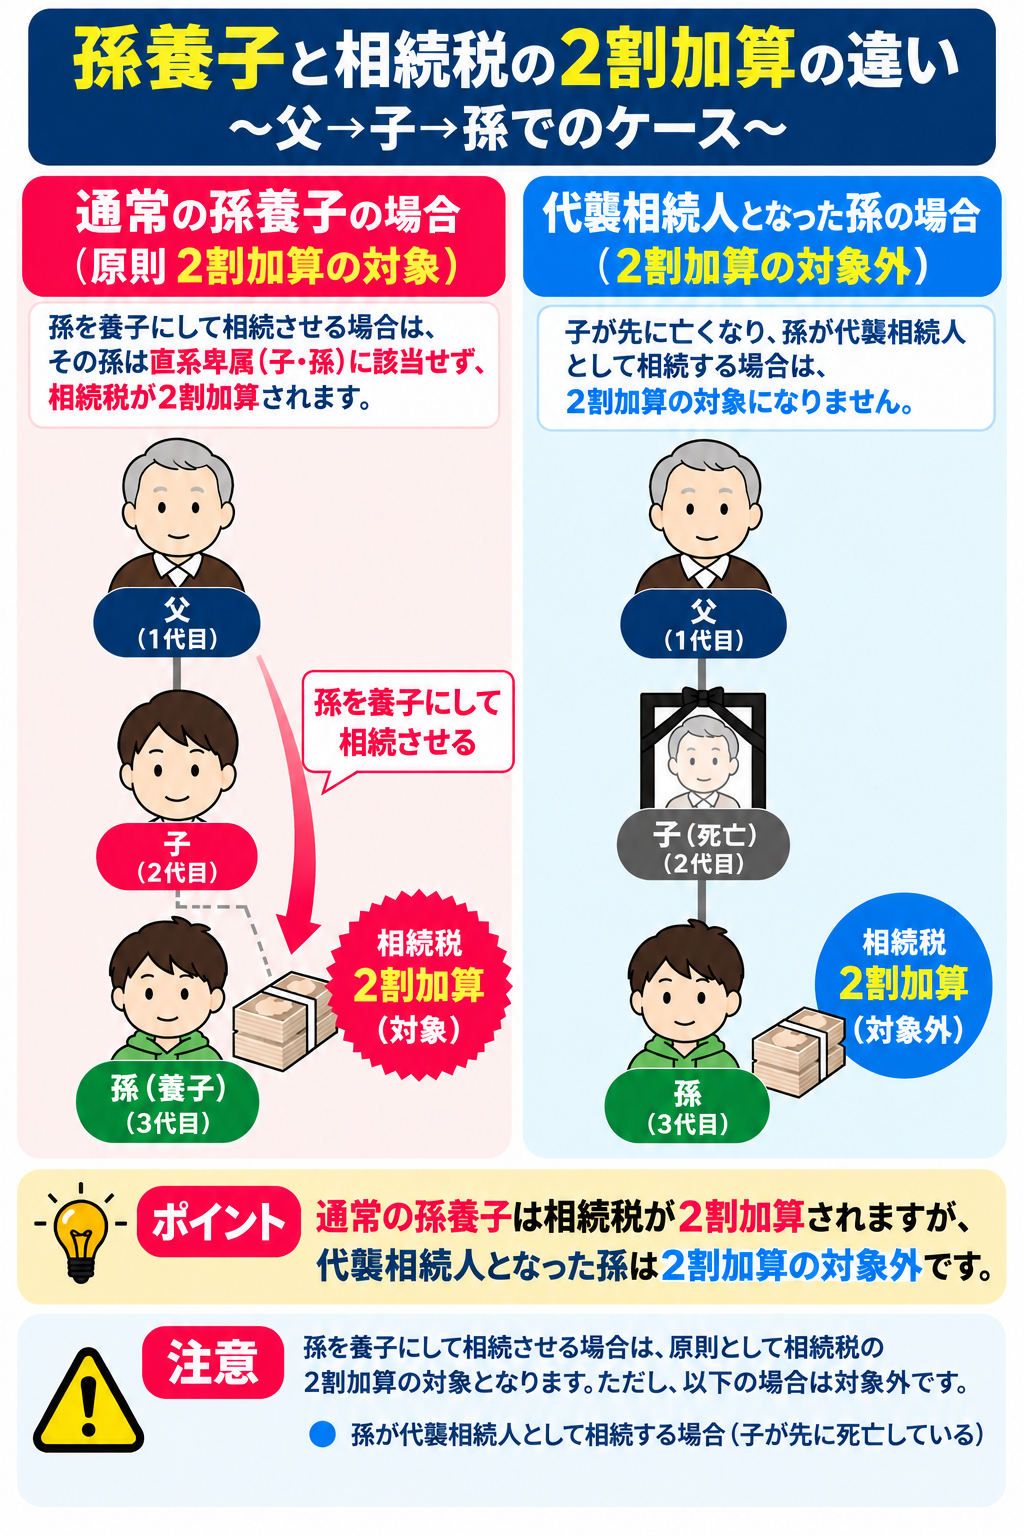
つまり、
「孫を養子にすれば相続人が増える!」
というメリットだけを見て判断することはできません。
代襲相続人になった孫は2割加算されない
ただし、同じ孫でも取扱いが異なるケースがあります。
たとえば祖父が亡くなる前に、その子がすでに亡くなっていて、
父
↓
子(すでに死亡)
↓
孫
という関係だった場合です。
この場合、孫が子に代わって代襲相続人となることがあります。
代襲相続人となった孫については、相続税額の2割加算の対象にはなりません。国税庁
一方、
子は存命
↓
孫を父の養子にした
という通常の孫養子の場合には、原則として2割加算の対象です。
ここは混同しやすいところなので注意しましょう。
「孫への生前贈与」と「孫養子」はまったく別の話
ここまでを整理すると、
孫へ生前贈与すること
と、
孫を養子にすること
は、まったく別の相続対策です。
孫への生前贈与では、
贈与税
生前贈与加算
贈与の実態
名義預金
などを考えます。
一方、孫養子では、
法定相続人の数
相続税の基礎控除
生命保険金などの非課税限度額
遺産分割
相続税額の2割加算
など、相続全体への影響を考える必要があります。
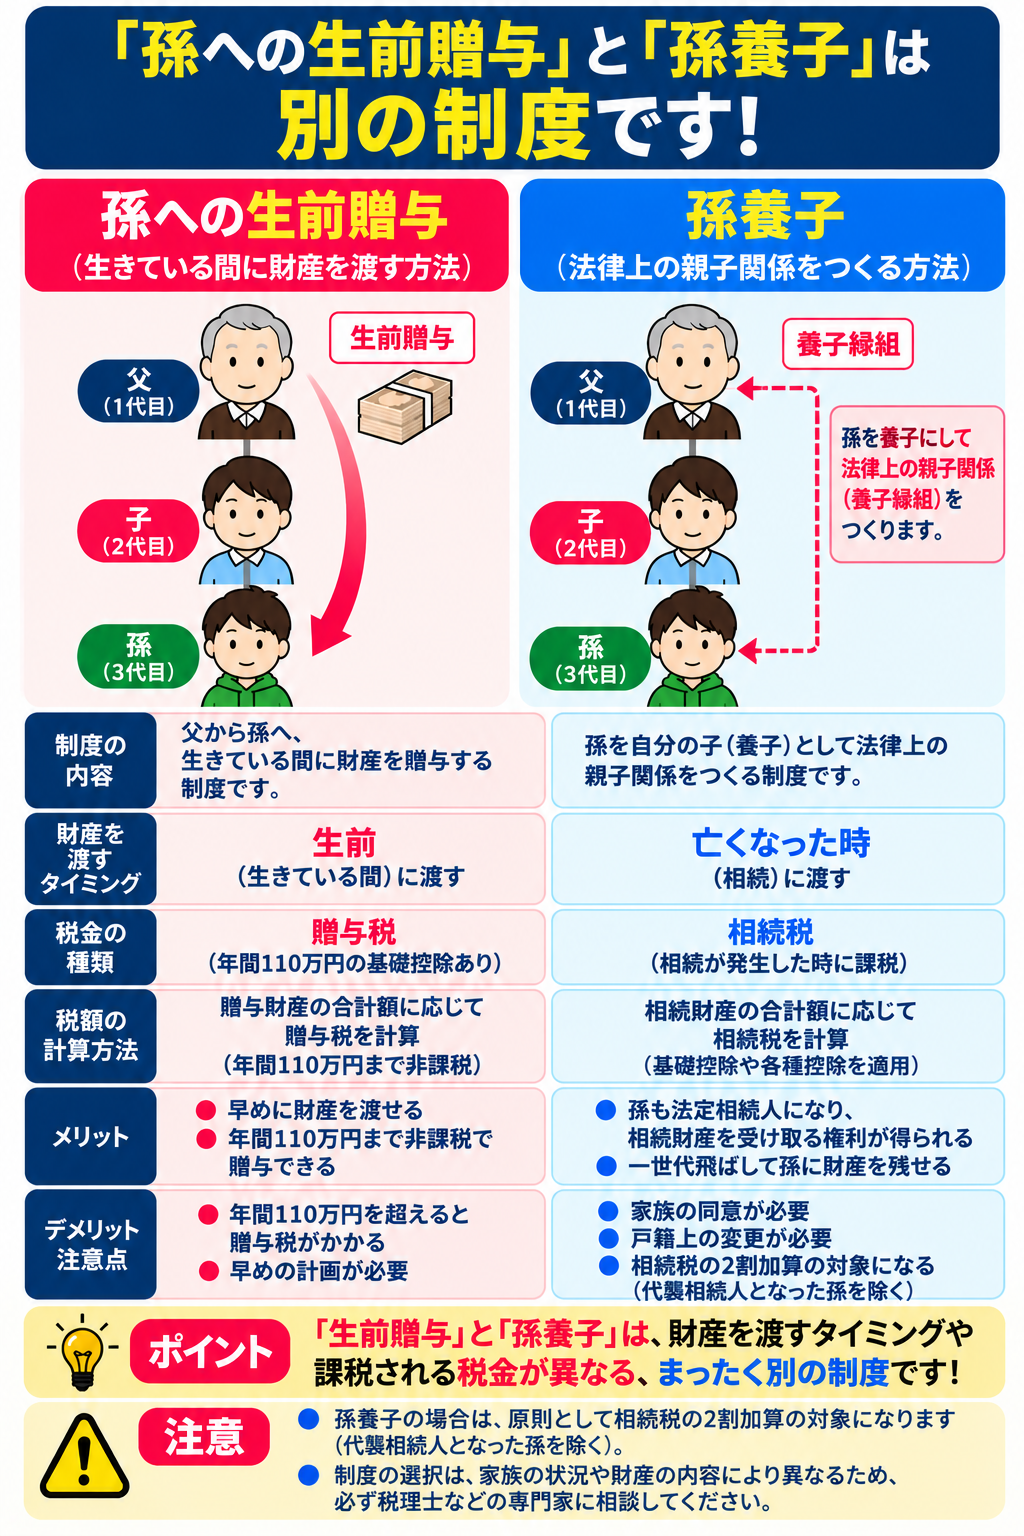
「相続税が安くなりそうだから」という理由だけで養子縁組を考えるのではなく、家族関係や遺産分割への影響まで含めて検討することが重要です。
孫への贈与は「誰が最終的に財産を持つか」まで考える
相続対策というと、
「相続税をいくら減らせるか」
ばかりに注目しがちです。
しかし、本来は、
最終的に誰へ財産を残したいのか
を先に考えることが大切です。
子に財産を残したいのか。
孫にも直接残したいのか。
教育資金など、今のうちに孫へ使ってほしいのか。
家族によって答えは違います。
そのうえで、
生前贈与
遺言
生命保険
孫養子
などの方法を比較していくと、相続対策を考えやすくなります。
まとめ
孫への生前贈与は、相続対策として有効になることがあります。
特に、
孫が祖父母の相続で財産を取得しない場合には、暦年課税による贈与が原則として生前贈与加算の対象にならない
という点は、子への贈与との大きな違いです。国税庁
ただし、
- 孫への贈与にも贈与税はかかる
- 年間110万円の基礎控除は受贈者ごとに判定する
- 18歳以上の孫への一定の贈与では特例税率を使える
- 孫が相続や遺贈などで財産を取得すると生前贈与加算の対象になることがある
- 孫名義の口座でも名義預金には注意が必要
- 孫養子は通常の孫への贈与とは別に考える
- 孫養子が相続すると原則として相続税額の2割加算がある
- 代襲相続人となった孫は2割加算の対象外
といった注意点があります。
「子に贈与するか、孫に贈与するか」だけでも、将来の相続税の結果が変わることがあります。
だからこそ、生前贈与は単純に110万円ずつ配るのではなく、
将来誰が相続するのか、最終的に誰へ財産を残したいのかまで考えて設計すること
が大切です。
清塚樹税理士事務所では、生前贈与だけでなく、将来の相続や遺言、孫への財産移転なども含めた相続対策についてご相談いただけます。
「子と孫のどちらへ贈与した方がいい?」「孫養子にすると相続税はどうなる?」といった場合にも、お気軽にお問合せください。