【相続税】生命保険金に相続税はかかる?非課税枠をわかりやすく解説!!
家族が亡くなり、生命保険会社から死亡保険金を受け取ったとき、
「生命保険金にも相続税がかかるの?」
「保険金は相続財産ではないと聞いたことがあるけど、本当?」
「500万円までは非課税になるって聞いたけど……」
と疑問に思う方も多いのではないでしょうか。
死亡保険金は、預貯金や不動産とは少し違った扱いをします。
亡くなった方が保険料を負担していた生命保険の死亡保険金は、原則として相続税の対象になります。
ただし、相続人が受け取った死亡保険金には、
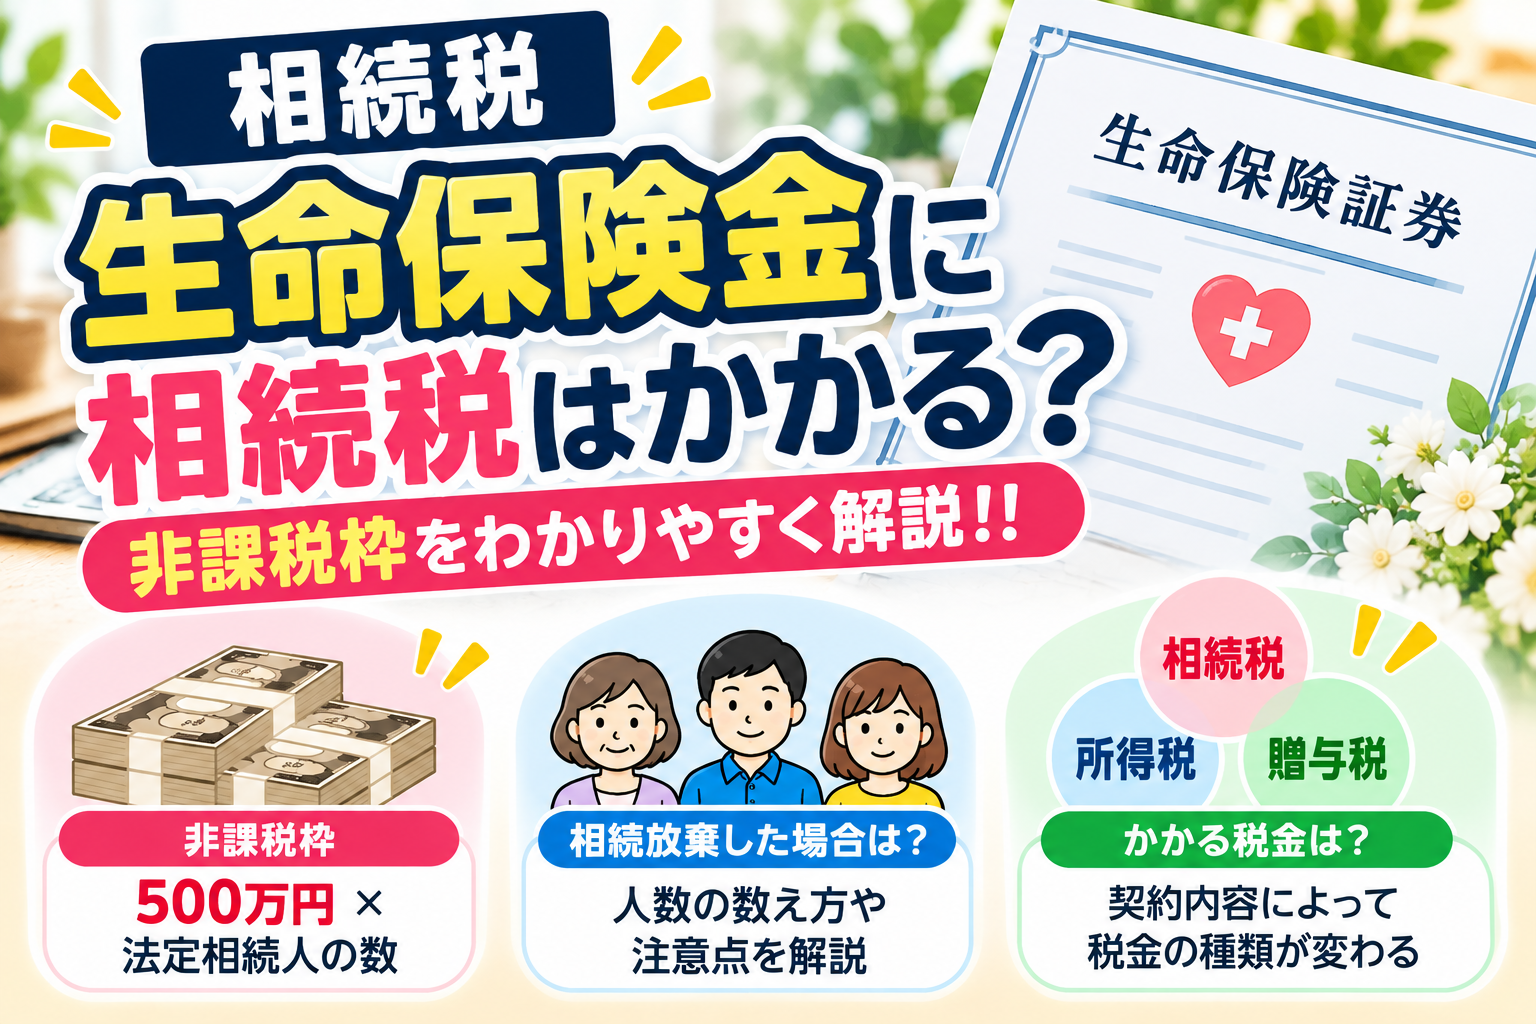
「500万円 × 法定相続人の数」
という非課税枠があります。
この記事では、生命保険金に相続税がかかる仕組みや非課税枠の計算方法、相続放棄をした場合の取り扱いなどについて、初めて相続を経験する方にもわかりやすく解説します。
目次
生命保険金には相続税がかかる?
結論からいうと、死亡保険金には相続税がかかる場合があります。
ポイントになるのは、
「誰が保険料を負担していたのか」
という点です。
たとえば、
- 被保険者:父
- 保険料の負担者:父
- 死亡保険金の受取人:子
という生命保険契約で、父が亡くなったことにより子が死亡保険金を受け取ったとします。
この場合、子が受け取った死亡保険金は相続税の対象になります。
一方で、保険料を負担していた人と死亡保険金を受け取る人の組み合わせによっては、相続税ではなく所得税や贈与税の対象になることがあります。
そのため、生命保険金を受け取った場合は、まず保険契約の内容を確認することが大切です。
生命保険金は「みなし相続財産」
亡くなった方が保険料を負担していた死亡保険金は、相続税の計算では**「みなし相続財産」**として扱われます。
「みなし相続財産」という言葉は、初めて聞くと少し難しく感じるかもしれません。
通常の相続財産は、亡くなった方が死亡した時点で所有していた財産です。
たとえば、
- 預貯金
- 土地
- 建物
- 株式
などがあります。
一方、死亡保険金は、亡くなった方が生前に持っていた財産そのものではありません。
亡くなったことをきっかけとして、生命保険会社から受取人に支払われるものです。
そのため、本来の相続財産とは性質が異なります。
しかし、亡くなった方が保険料を負担していた死亡保険金については、相続税を計算するときには相続によって取得したものとみなして相続税の対象にすることになっています。 国税庁
これが「みなし相続財産」です。
生命保険金には非課税枠がある
死亡保険金が相続税の対象になるからといって、受け取った保険金のすべてに相続税がかかるわけではありません。
相続人が受け取った死亡保険金には、一定の非課税枠があります。
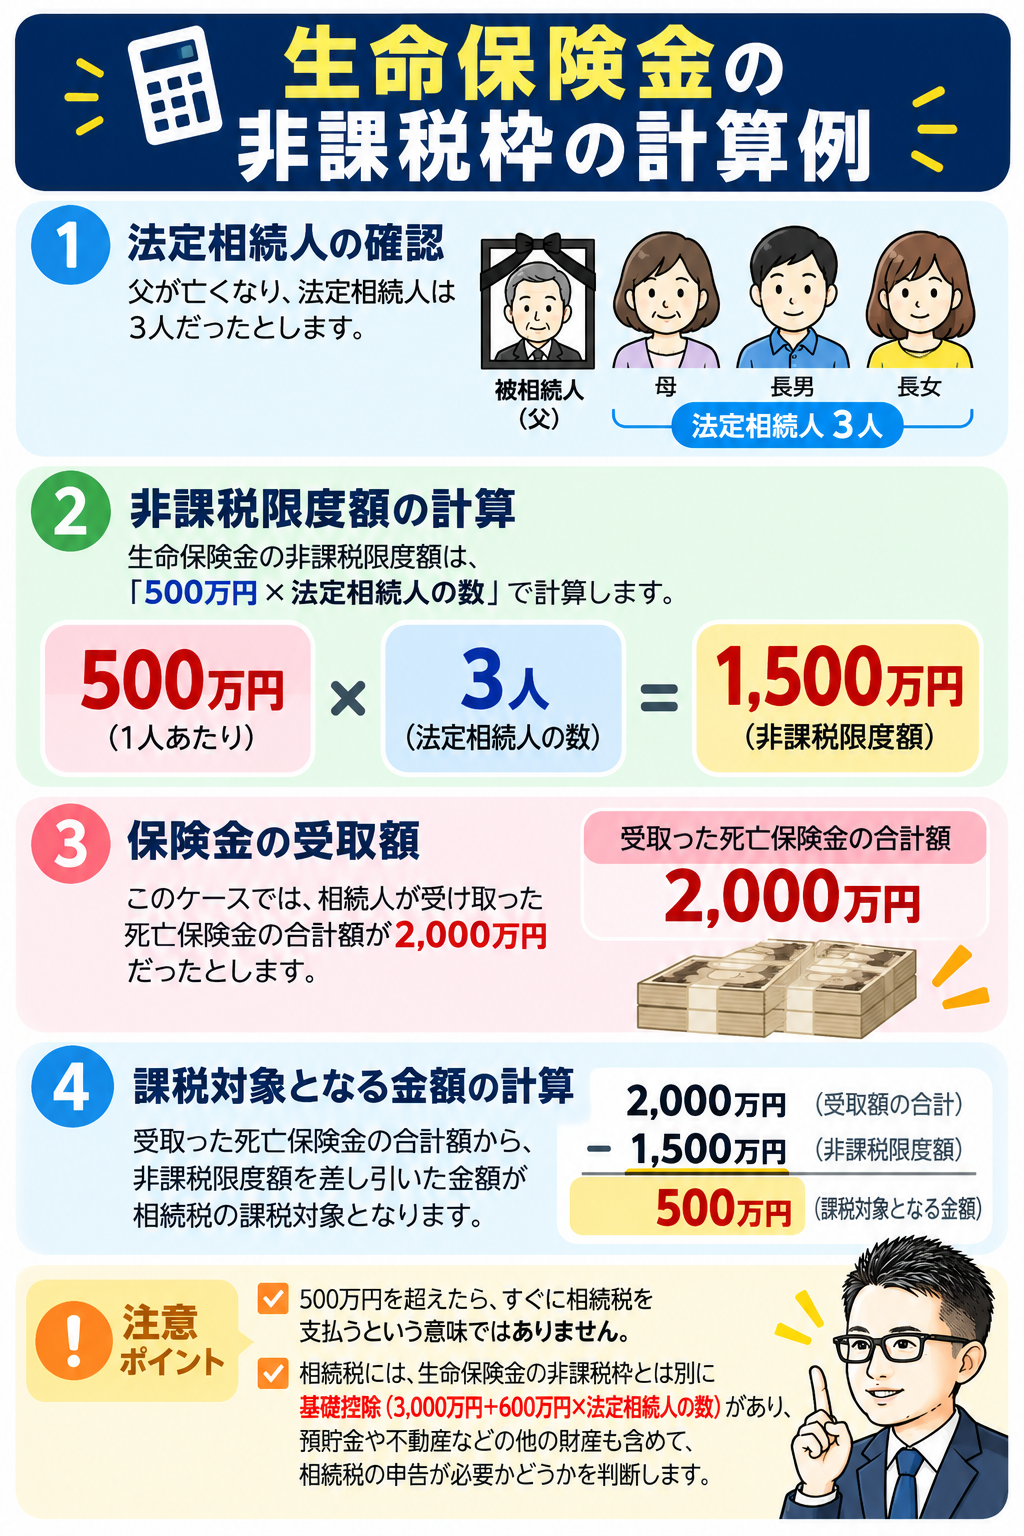
非課税限度額は、次の計算式で求めます。
500万円 × 法定相続人の数 = 生命保険金の非課税限度額
たとえば、法定相続人が3人の場合は、
500万円 × 3人 = 1,500万円
となります。
この場合、相続人が受け取った死亡保険金について、合計1,500万円までが非課税限度額となります。 国税庁
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説!!]
具体例で生命保険金の非課税枠を計算してみよう
それでは、具体的な例で考えてみましょう。
父が亡くなり、法定相続人が次の3人だったとします。
- 母
- 長男
- 長女
法定相続人は3人です。
そのため、生命保険金の非課税限度額は、
500万円 × 3人 = 1,500万円
となります。
仮に、相続人が受け取った対象となる死亡保険金の合計額が2,000万円だった場合、
2,000万円 − 1,500万円 = 500万円
となり、非課税限度額を超えた500万円が相続税の課税価格に算入されます。
ここで注意したいのは、
「500万円を超えたら、すぐに相続税を支払う」という意味ではない
ということです。
相続税には、生命保険金の非課税枠とは別に基礎控除があります。
基礎控除は、
3,000万円 + 600万円 × 法定相続人の数
で計算します。
死亡保険金のうち非課税限度額を超えた部分だけでなく、預貯金や不動産などその他の財産、債務なども含めて相続税の申告が必要かどうかを判断します。
[関連ブログ:相続税はいくらからかかる?基礎控除をわかりやすく解説!!]
[関連ブログ:相続税の申告が必要かどうかの判断方法をわかりやすく解説!!]
相続人が複数人で生命保険金を受け取った場合は?
相続人が複数人いて、それぞれが死亡保険金を受け取るケースもあります。
この場合も、非課税限度額は、
500万円 × 法定相続人の数
で計算します。
ただし、それぞれの相続人が一律に「500万円ずつ非課税になる」という考え方ではありません。
まず、相続人が受け取った対象となる死亡保険金の合計額と、全体の非課税限度額を確認します。
そのうえで、非課税限度額を各相続人が受け取った死亡保険金の割合に応じて計算します。
そのため、
「相続人が3人だから、それぞれ500万円まで非課税」
と単純に考えないよう注意しましょう。
相続放棄をした人がいる場合はどうなる?
ここは、生命保険金の非課税枠で特に間違えやすいポイントです。
相続放棄をすると、民法上は初めから相続人ではなかったものとして扱われます。
しかし、生命保険金の非課税限度額を計算するときの**「法定相続人の数」**については、相続放棄がなかったものとして人数を数えます。
たとえば、
- 母
- 長男
- 長女
の3人が法定相続人で、長男が相続放棄をしたとします。
この場合でも、非課税限度額を計算するときの法定相続人の数は3人です。
したがって、
500万円 × 3人 = 1,500万円
となります。 国税庁
ただし、ここにはもう一つ重要な注意点があります。
相続放棄をした本人が受け取った保険金には非課税枠を使えない
相続放棄をした人でも、契約上の受取人になっていれば死亡保険金を受け取れる場合があります。
しかし、相続放棄をした本人が受け取った死亡保険金には、生命保険金の非課税の適用はありません。
つまり、
非課税限度額を計算する人数には含まれる
一方で、
相続放棄をした本人には非課税の適用がない
という違いがあります。 国税庁
少しわかりにくい部分なので注意しましょう。
[関連ブログ:相続放棄とは?期限や手続きの流れをわかりやすく解説!!]
生命保険金は遺産分割の対象になる?
死亡保険金について、
「相続人みんなで分ける必要があるの?」
と疑問に思う方もいるかもしれません。
契約上の受取人が指定されている死亡保険金は、原則として遺産分割の対象にはなりません。
たとえば、
- 被保険者:父
- 保険料の負担者:父
- 死亡保険金の受取人:長男
という契約だった場合、死亡保険金は原則として受取人である長男が取得します。
預貯金などのように、
「母が2分の1、長男と長女が4分の1ずつ」
と法定相続分に従って分けるものではありません。
国税庁も、被相続人が保険料を負担していた死亡保険金については、本来の相続財産ではないため遺産分割の対象にはならないとしています。 国税庁
[関連ブログ:遺産分割協議書とは?作り方と注意点をわかりやすく解説!!]
受取人以外の相続人に保険金を分ける場合は注意
たとえば、長男が死亡保険金を受け取ったあと、
「家族みんなで分けよう」
と考えて、その一部を母や兄弟姉妹に渡すこともあるかもしれません。
しかし、契約上の受取人が取得した死亡保険金を、その後ほかの人へ渡した場合、贈与税の対象になることがあります。
国税庁も、子が契約上の受取人として死亡保険金を受け取った後、その一部を母へ渡したケースについて、子から母への贈与になるとしています。 国税庁
「相続人同士だから自由に分けても問題ない」と考えず、受取人を確認してから手続きを進めることが大切です。
死亡保険金にかかる税金は「誰が保険料を負担したか」で変わる
ここまで、亡くなった方が保険料を負担していたケースを中心に説明してきました。
しかし、死亡保険金には必ず相続税がかかるわけではありません。
生命保険は、税務の実務では**「出口課税」**といわれることがあります。
簡単にいうと、保険金を受け取るときに、誰が保険料を負担していたのか、そして誰が保険金を受け取ったのかによって、かかる税金が変わるという考え方です。
死亡保険金の場合は、主に次の3つの税金が関係します。
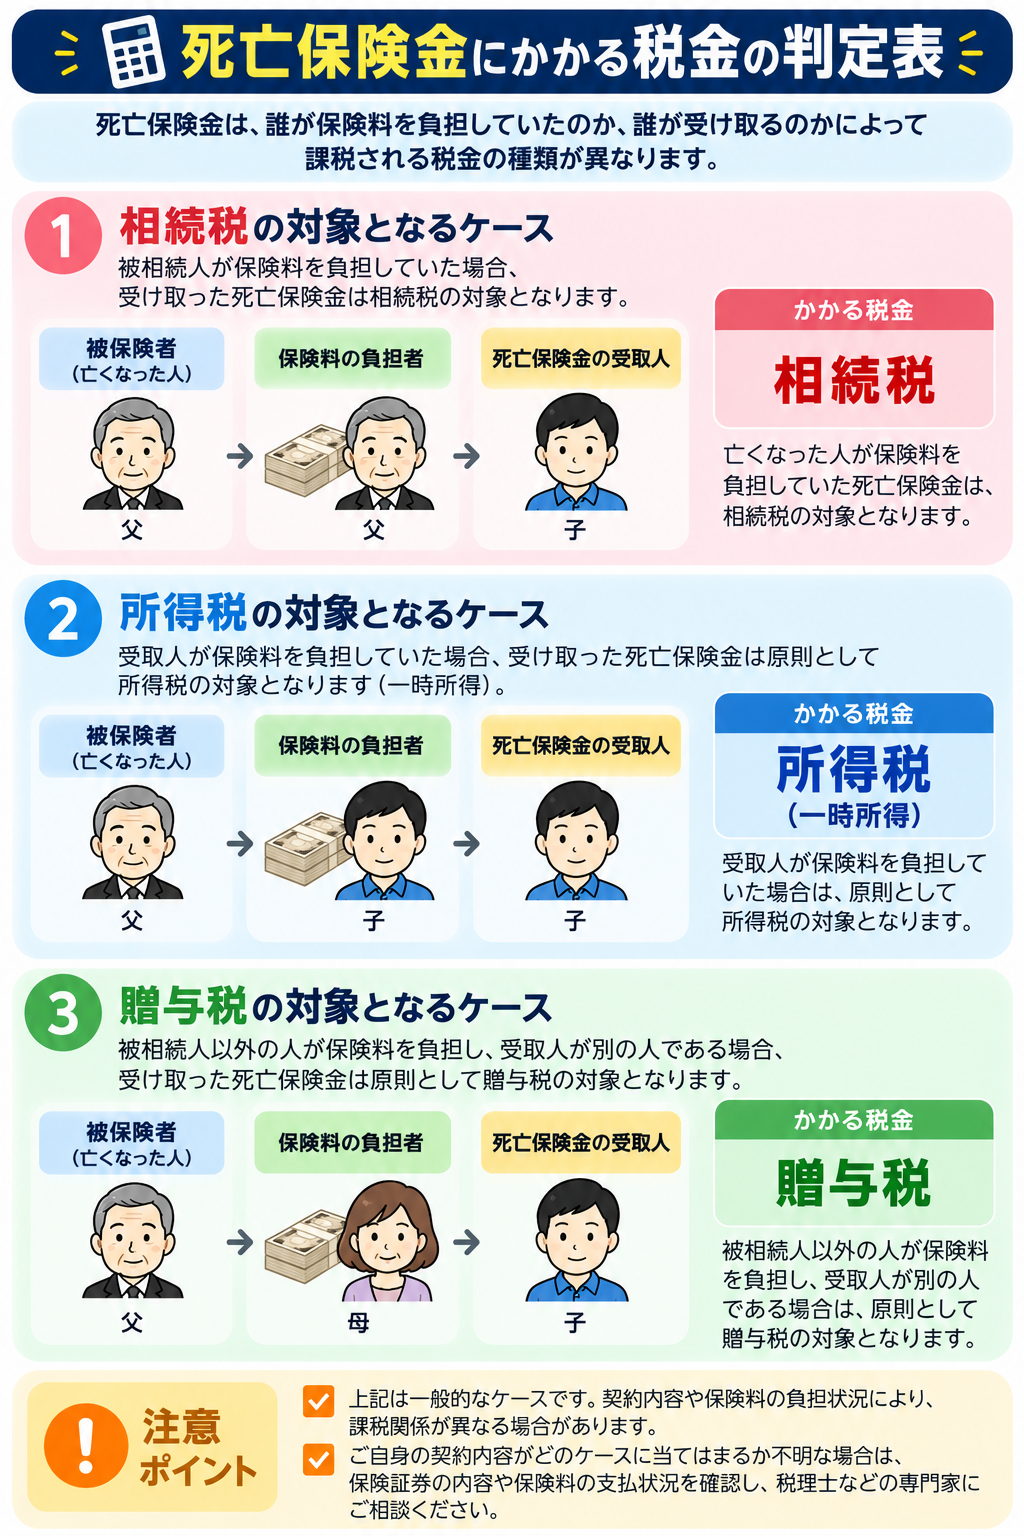
- 亡くなった方が保険料を負担していた場合 → 相続税
- 保険料を負担した本人が死亡保険金を受け取る場合 → 所得税
- 保険料を負担した人と死亡保険金を受け取る人が異なる場合 → 贈与税
たとえば、同じ「父が亡くなり、子が死亡保険金を受け取った」というケースでも、父が保険料を負担していたのか、子が負担していたのか、それとも母が負担していたのかによって、対象となる税金が変わります。
そのため、死亡保険金を受け取ったときは、保険証券に書かれている契約内容だけでなく、実際に誰が保険料を負担していたのかを確認することが重要です。
具体的な課税関係を整理すると、次のようになります。
保険証券や契約内容を確認しよう
死亡保険金を受け取ったときは、金額だけを見るのではなく、契約内容も確認しましょう。
特に確認したいのは、
- 被保険者
- 保険料の負担者
- 死亡保険金の受取人
- 受け取った死亡保険金の金額
です。
「契約者の名前」だけで判断するのではなく、実際に誰が保険料を負担していたのかを確認することも重要です。
契約内容や保険料の負担状況がわからない場合は、保険会社への確認や、通帳などから保険料の支払状況を確認することも検討しましょう。
生命保険金を受け取ったら相続税の申告が必要?
死亡保険金を受け取ったからといって、必ず相続税の申告が必要になるわけではありません。
まずは、相続税の対象になる死亡保険金について非課税限度額を計算します。
そのうえで、
- 預貯金
- 不動産
- 株式などの有価証券
- 相続税の対象になる死亡保険金
- その他の相続財産
- 債務や葬式費用
などを確認し、相続税の申告が必要かどうかを判断します。
相続税には基礎控除があるため、生命保険金を受け取ったという理由だけで申告が必要になるわけではありません。 国税庁
[関連ブログ:相続税の申告が必要かどうかの判断方法をわかりやすく解説!!]
[関連ブログ:相続税申告の必要書類は何?準備する書類をまとめて解説!!]
まとめ
生命保険金は、預貯金や不動産とは少し違った扱いをするため、相続の中でもわかりにくい財産の一つです。
ポイントを整理すると、
- 亡くなった方が保険料を負担していた死亡保険金は、原則として相続税の対象になる
- 相続人が受け取った死亡保険金には「500万円 × 法定相続人の数」の非課税枠がある
- 相続放棄をした人がいても、非課税限度額を計算するときは放棄がなかったものとして法定相続人の数を数える
- ただし、相続放棄をした本人が受け取った死亡保険金には非課税の適用がない
- 契約上の受取人が指定されている死亡保険金は、原則として遺産分割の対象にならない
- 保険料の負担者と受取人の組み合わせによっては、相続税ではなく所得税や贈与税の対象になる
という点が重要です。 国税庁
生命保険金がある場合は、「いくら受け取ったか」だけではなく、「誰が保険料を負担し、誰が受け取ったのか」まで確認することが大切です。
清塚樹税理士事務所では、生命保険金を含めた相続財産の確認や、相続税申告が必要かどうかの判定、相続税申告についてご相談いただけます。
「生命保険金を受け取ったけれど、相続税がかかるかわからない」
「預貯金や不動産も含めると、相続税の申告が必要なのかわからない」
という場合は、お気軽にご相談ください。