【相続手続き】相続放棄とは?期限や手続きの流れをわかりやすく解説!!
相続が発生すると、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も相続の対象になります。
そのため、
「亡くなった親に借金があることがわかった」
「財産よりも借金の方が多いかもしれない」
「借金があるのかどうか、まだよくわからない」
という場合には、相続放棄を検討することがあります。
ただし、相続放棄は単に「遺産をもらわない」と決めればよいものではありません。
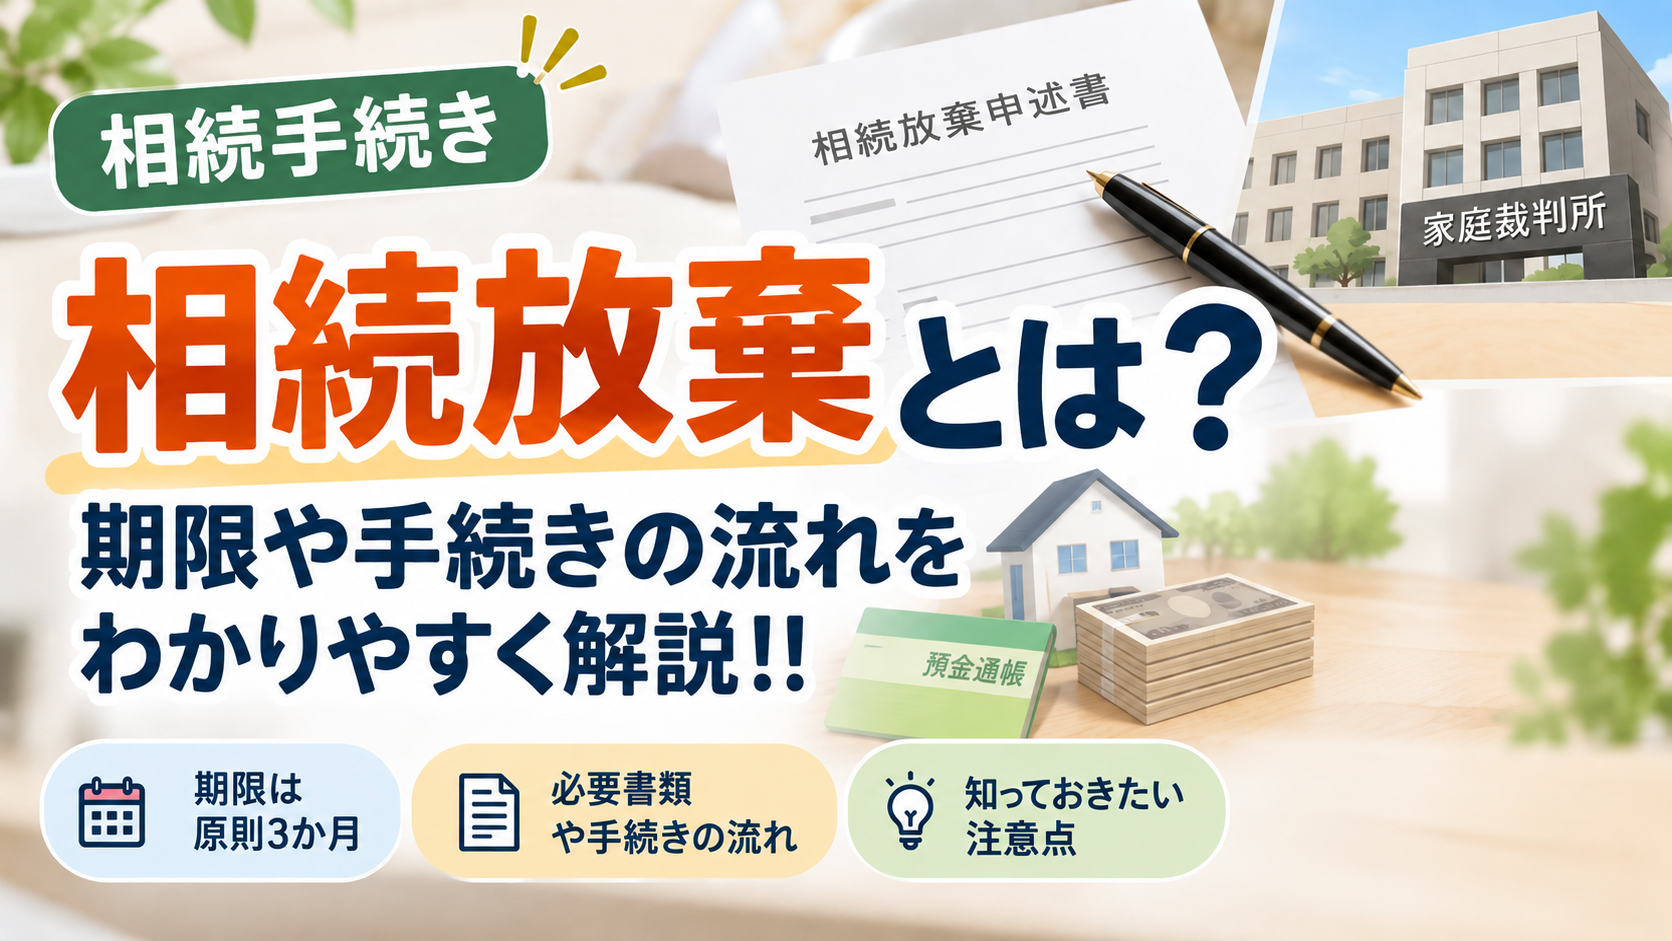
原則として3か月以内という期限があり、家庭裁判所で手続きをする必要があります。
今回は、相続放棄とはどのような制度なのか、期限や手続きの流れ、相続放棄をする前に知っておきたい注意点について、わかりやすく解説します。
目次
相続放棄とは?
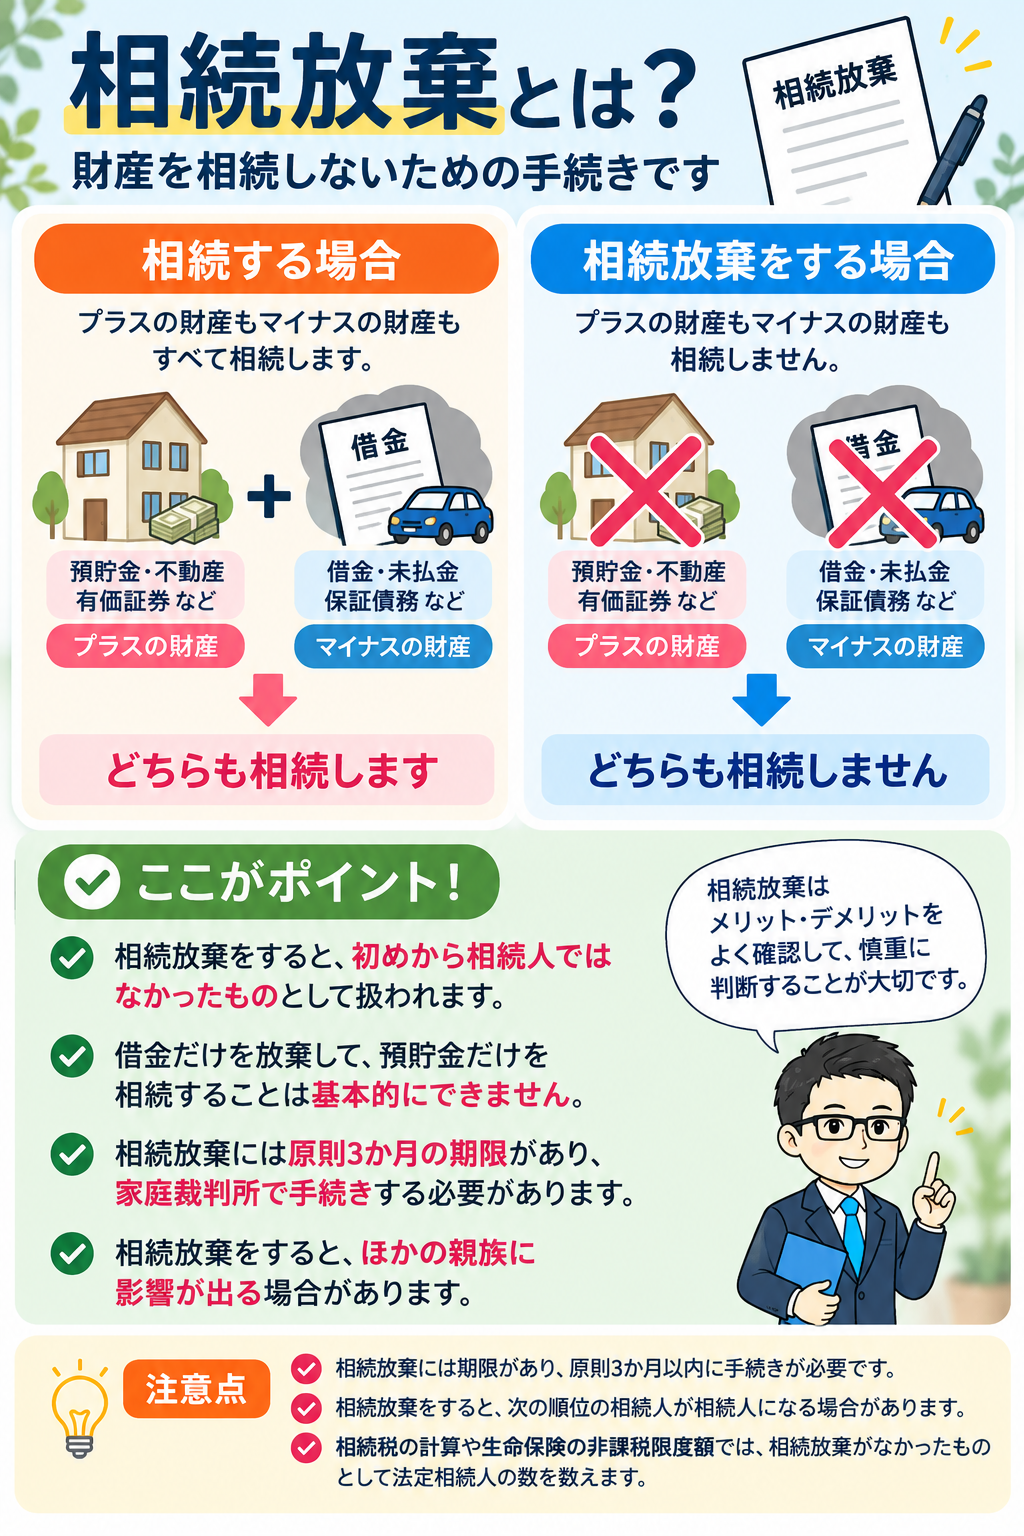
相続放棄とは、亡くなった方の財産を相続する権利を放棄する手続きです。
相続放棄をすると、その人は初めから相続人ではなかったものとして扱われます。
そのため、預貯金や不動産などのプラスの財産を相続しない代わりに、原則として借金などのマイナスの財産も相続しません。
たとえば、父が亡くなり、
- 預貯金 100万円
- 借金 500万円
が残っていたとします。
そのまま相続すると、100万円の預貯金だけでなく、500万円の借金も相続することになります。
このような場合に選択肢のひとつとなるのが、相続放棄です。
相続放棄はどんな場合に検討する?
相続放棄を検討する代表的なケースは、亡くなった方の借金が財産よりも多い場合です。
ただし、相続放棄を検討する理由は借金だけではありません。
たとえば、
- 借金がどのくらいあるのかわからない
- 保証債務が見つかった
- 管理することが難しい財産がある
- さまざまな事情から相続に関わりたくない
といったケースでも、相続放棄を検討することがあります。
ここで注意したいのが、「借金だけ放棄して、預貯金だけ相続する」ということは基本的にできないということです。
相続放棄をすると、プラスの財産もマイナスの財産も相続しないことになります。
そのため、相続放棄をするかどうかを決める前に、まずは亡くなった方にどのような財産や借金があるのかを確認することが大切です。
相続放棄の期限は原則3か月
相続放棄には期限があります。
原則として、自分のために相続が始まったことを知ったときから3か月以内に、家庭裁判所へ相続放棄の申述をする必要があります。
この3か月の期間を「熟慮期間」といいます。
ここで注意したいのが、必ずしも「亡くなった日から3か月」ではないということです。
たとえば、亡くなった方と長年疎遠だったため、死亡したことや、自分が相続人になったことを後から知るケースもあります。
そのため、相続放棄を検討するときには、**「いつから3か月を数えるのか」**も重要になります。
[関連ブログ:親が亡くなったら何をする?手続きの流れを時系列で解説]
3か月では財産を調べきれない場合は?
亡くなった方の財産を調べていても、
「借金があるのかわからない」
「財産がどこにあるのかわからない」
「3か月以内には判断できそうにない」
ということもあります。
このような場合には、3か月の期間が過ぎる前に家庭裁判所へ申し立てることで、熟慮期間を伸長してもらえる場合があります。
何もしないまま3か月を過ぎてしまうのではなく、判断するために時間が必要な場合には、早めに対応することが大切です。
相続放棄はどこで手続きする?
相続放棄は、亡くなった方の最後の住所地を管轄する家庭裁判所で手続きをします。
ここは、初めて相続手続きをする方が勘違いしやすいところです。
たとえば、
「ほかの相続人に『私は財産はいりません』と伝えた」
「遺産分割協議書に、自分は何も相続しないと書いた」
というだけでは、法律上の相続放棄をしたことにはなりません。
相続放棄をするためには、家庭裁判所へ相続放棄の申述をする必要があります。
相続放棄の手続きの流れ
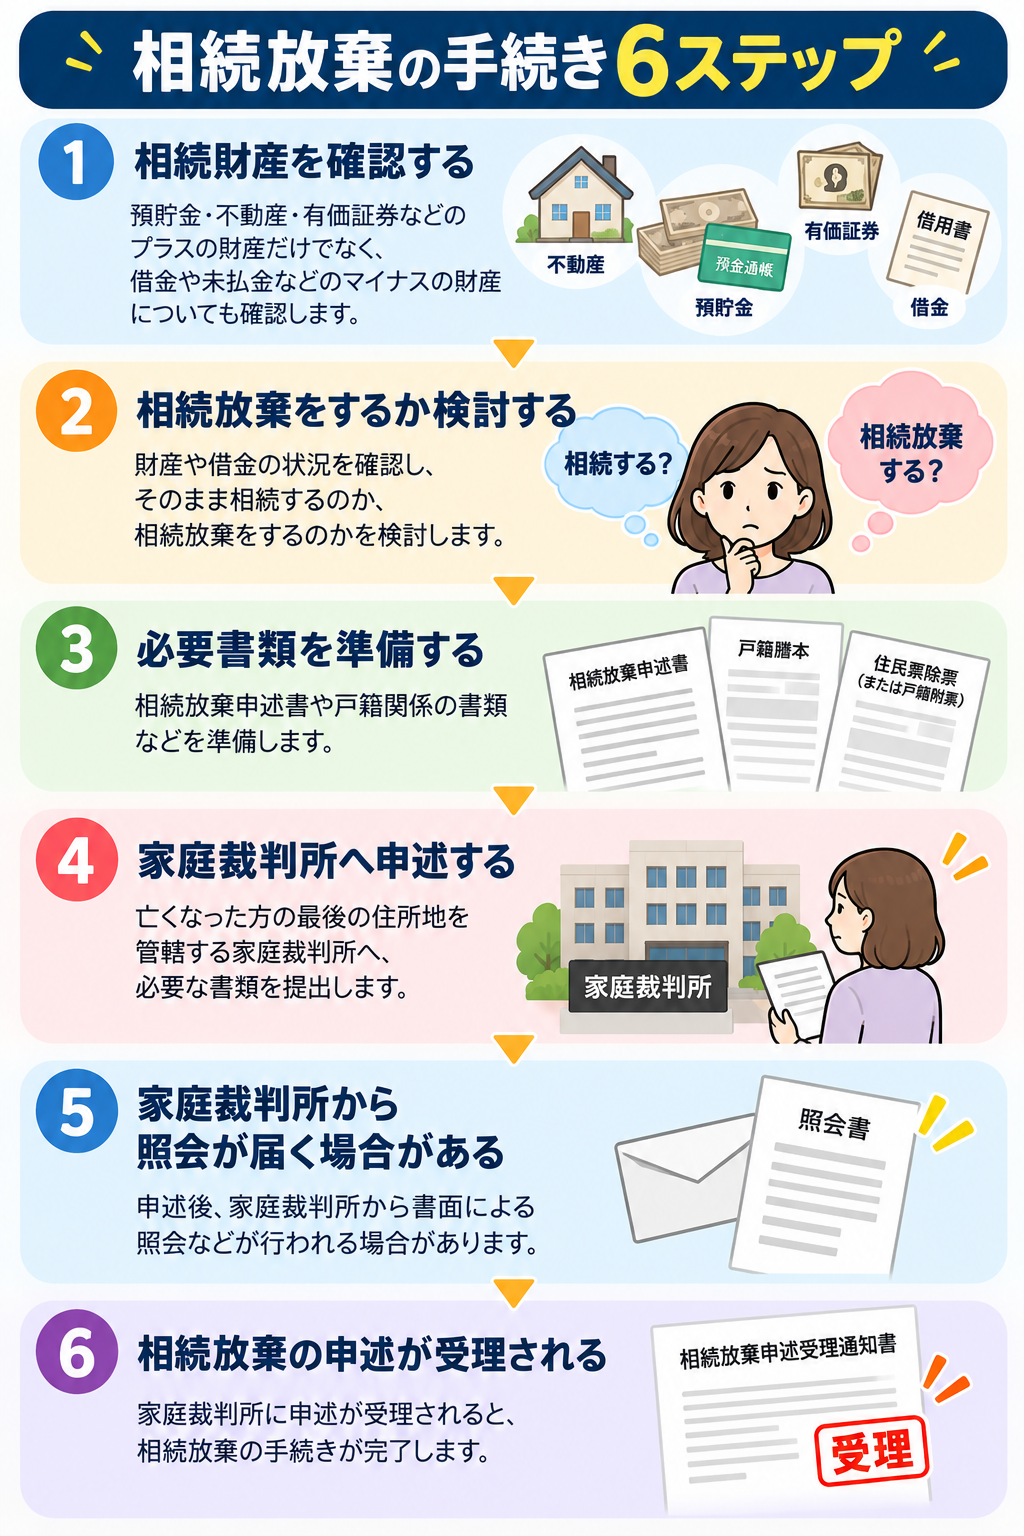
相続放棄は、一般的に次のような流れで進めます。
① 相続財産を確認する
預貯金、不動産、有価証券などのプラスの財産だけでなく、借金や未払金などのマイナスの財産についても確認します。
② 相続放棄をするか検討する
財産や借金の状況を確認し、そのまま相続するのか、相続放棄をするのかを検討します。
③ 必要書類を準備する
相続放棄申述書や戸籍関係の書類などを準備します。
④ 家庭裁判所へ申述する
亡くなった方の最後の住所地を管轄する家庭裁判所へ、必要な書類を提出します。
⑤ 家庭裁判所から照会が届く場合がある
申述後、家庭裁判所から書面による照会などが行われる場合があります。
⑥ 相続放棄の申述が受理される
家庭裁判所に申述が受理されると、相続放棄の手続きが完了します。
相続放棄に必要な主な書類
相続放棄に必要な書類は、亡くなった方と相続放棄をする方との関係によって異なります。
基本的には、
- 相続放棄申述書
- 亡くなった方の住民票除票または戸籍附票
- 亡くなった方の戸籍謄本等
- 相続放棄をする方の戸籍謄本等
などを準備します。
たとえば、亡くなった方の兄弟姉妹が相続放棄をする場合などには、必要となる戸籍が増えることがあります。
また、相続放棄の申述には、申述人1人につき800円分の収入印紙が必要です。
このほかに連絡用の郵便切手も必要ですが、必要な金額や内訳は裁判所によって異なる場合があります。
実際に手続きをするときには、管轄する家庭裁判所で最新の情報を確認しましょう。
[関連ブログ:相続で戸籍はどこまで必要?集め方をわかりやすく解説]
相続放棄すると次の順位の人が相続人になることも
相続放棄で特に注意したいのが、ほかの親族に影響する場合があることです。
たとえば、亡くなった方に配偶者と子がいたとします。
子が相続放棄をした結果、子が全員いなくなれば、次の順位である亡くなった方の父母などの直系尊属が相続人になる場合があります。
父母などもいなければ、さらに次の順位である兄弟姉妹などが相続人になる場合があります。
つまり、
「自分が相続放棄をしたから、これで借金の問題は終わり」
とは限りません。
相続放棄をしたことによって、それまで相続人ではなかった親族が新たに相続人になる可能性があります。
特に借金がある場合には、次の順位の親族にも影響する可能性があることを知っておきましょう。
[関連ブログ:法定相続人とは?人数の数え方をわかりやすく解説]
相続放棄をしても「法定相続人の数」に含まれる?
ここからは、相続税について少し注意したいポイントです。
先ほど説明したとおり、民法上は、相続放棄をした人は初めから相続人ではなかったものとして扱われます。
ところが、相続税を計算するときには扱いが異なります。
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
で計算します。
このときの「法定相続人の数」は、相続放棄がなかったものとして数えます。
たとえば、父が亡くなり、母と子2人が相続人だったとします。
このうち子1人が相続放棄をしたとしても、相続税の基礎控除を計算するときの法定相続人の数は3人です。
したがって、
3,000万円+600万円×3人=4,800万円
が基礎控除額となります。
「相続放棄をしたら、相続税を計算するときの人数も減る」と考えやすいので注意しましょう。
[関連ブログ:相続税はいくらからかかる?基礎控除をわかりやすく解説]
生命保険金の非課税限度額も注意
亡くなった方が保険料を負担していた生命保険の死亡保険金には、一定の要件を満たす場合、
500万円×法定相続人の数
という非課税限度額があります。
この「法定相続人の数」も、相続放棄がなかったものとして人数を数えます。
ただし、ここでひとつ注意があります。
相続放棄をした本人が受け取った死亡保険金には、この非課税の適用はありません。
つまり、
「非課税限度額を計算するときの人数には含まれる」
一方で、
「相続放棄した本人が受け取った保険金には非課税を使えない」
という違いがあります。
少しややこしいところなので、混同しないようにしましょう。
※死亡保険金については、今後「生命保険金に相続税はかかる?」の記事で詳しく解説予定です。
相続放棄をする前に財産を処分しないよう注意
相続放棄を検討している場合には、亡くなった方の財産を勝手に処分しないよう注意が必要です。
相続財産を処分するなど一定の行為をすると、相続する意思があるものとして扱われ、相続放棄ができなくなる可能性があります。
そのため、
「相続放棄をするかもしれない」
という段階では、亡くなった方の預貯金を引き出したり、財産を売却したりする前に慎重に判断しましょう。
3か月を過ぎたら絶対に相続放棄できない?
原則として、相続放棄は自分のために相続が始まったことを知ったときから3か月以内に行います。
ただし、3か月を過ぎていても、事情によっては相続放棄の申述が受理される場合があります。
たとえば、亡くなった方に相続財産がまったくないと信じており、そのように信じたことに相当な理由があった場合などです。
亡くなってしばらく経ってから突然、債権者から請求書が届き、初めて借金の存在を知るケースもあります。
そのため、
「もう3か月過ぎているから絶対に無理」
と自己判断せず、借金などが後から判明した場合には、早めに専門家へ相談することをおすすめします。
まとめ
相続放棄は、亡くなった方の財産や借金などを相続しないために、家庭裁判所で行う手続きです。
特に覚えておきたいポイントは、
- 相続放棄をすると、初めから相続人ではなかったものとして扱われる
- 原則として、自分のために相続が始まったことを知ったときから3か月以内
- 家庭裁判所で手続きをする必要がある
- 借金だけを放棄して、預貯金だけを相続することは基本的にできない
- 相続放棄によって、次の順位の親族が相続人になる場合がある
- 相続税の「法定相続人の数」は、相続放棄がなかったものとして数える
という点です。
相続放棄は、相続税申告の10か月よりも期限が短く、亡くなった方の財産や借金を確認しながら判断する必要があります。
「借金があるかもしれない」
「財産の全体像がわからない」
という場合には、早めに財産や負債の状況を確認しておきましょう。
当事務所では、相続税申告のご相談だけでなく、行政書士として相続に関する各種書類の作成などにも対応しています。
相続が発生して、
「まず何から確認すればいいかわからない」
「相続税の申告が必要なのかわからない」
という場合も、お気軽にお問い合わせください。
相続税申告が必要な場合には、その後の手続きまで含めて、できる限りスムーズに進められるようサポートいたします。